
Notleidende Kredite in Deutschland: Schwache Konjunktur, strukturelle Faktoren und höhere Zinsen schlagen auf das Kreditrisiko durch
Vor dem Hintergrund der schwachen Konjunkturentwicklung der vergangenen Jahre, struktureller Anpassungen sowie eines allgemein höheren Zinsniveaus ist die Schuldendienstfähigkeit einzelner Kreditnehmer zunehmend belastet. Entsprechend ist der Anteil notleidender Kredite in den Kreditbüchern deutscher Institute (NPL‑Quote) in den letzten Jahren von 1,3 % Ende 2022 auf rund 2,0 % zum Jahresende 2025 gestiegen. Seit Anfang 2026 stagniert der Anteil auf diesem Niveau. Die aggregierte Quote zeigt jedoch nur ein unvollständiges Bild, denn die Risiken entwickeln sich zwischen Institutsgruppen und Portfolios unterschiedlich. Auch die Anzahl der Institute mit erhöhten NPL‑Quoten stieg im ersten Halbjahr gegenüber Ende 2025 weiter an.
Als notleidend gelten Risikopositionen, bei denen beispielsweise ein Zahlungsverzug von mehr als 90 Tagen vorliegt oder deren vollständige Rückzahlung als unwahrscheinlich gilt. Die Höhe der notleidenden Kredite wird typischerweise ins Verhältnis zum gesamten Kreditbuch gesetzt. Diese NPL‑Quote ist ein wichtiger Indikator für die Qualität eines Kreditportfolios. Sie gibt unter anderem Hinweise auf potenziellen zukünftigen Wertberichtigungs-, Restrukturierungs- und Abwicklungsbedarf. Allerdings besitzt sie als vergangenheitsbezogener Indikator für sich genommen keine hinreichende Prognosekraft hinsichtlich der weiteren Entwicklung des bislang nicht notleidenden Teil des Kreditportfolios.
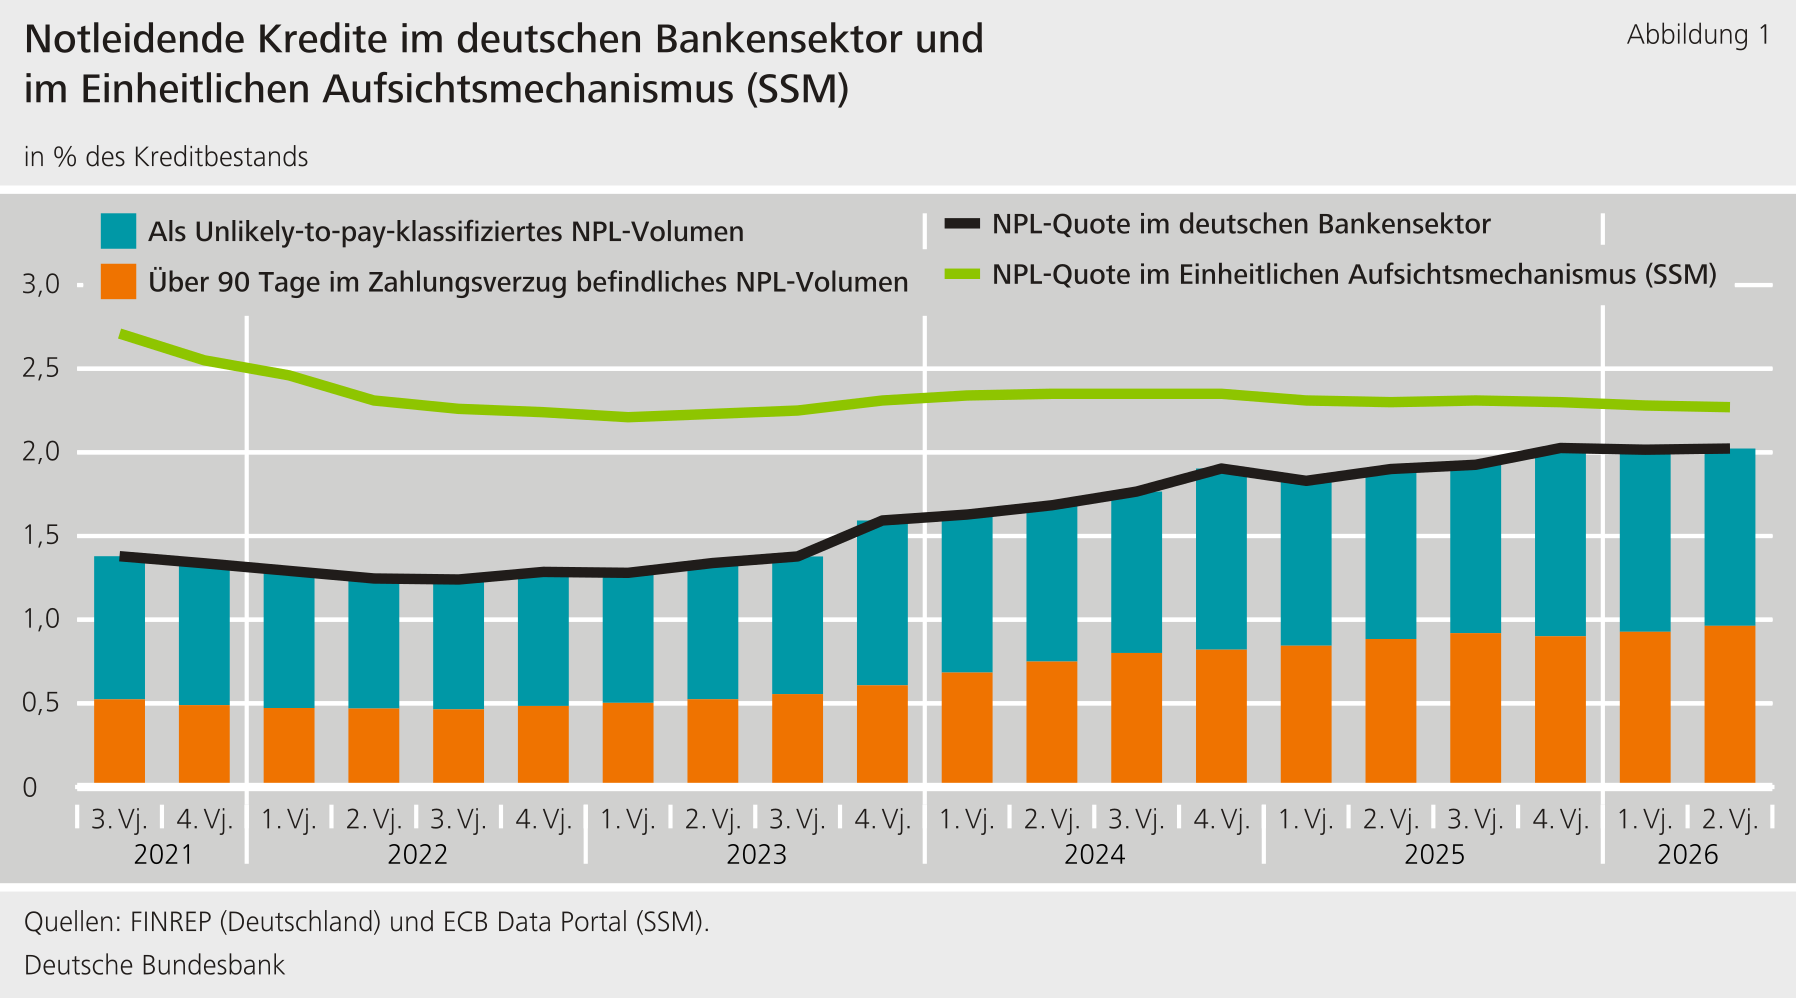
Die durchschnittliche NPL‑Quote im deutschen Bankensektor stieg von 1,3 % in 2022 auf rund 2,0 % zum Jahresende 2025. Seither bewegt sie sich auf einem weitgehend unveränderten Niveau (Abb. 1). Ungeachtet der relativ stabilen Quote nahm das aggregierte NPL‑Volumen in der ersten Jahreshälfte 2026 zu. Auffällig ist die Zusammensetzung dieses jüngsten NPL‑Anstiegs. Er entfiel ausschließlich auf Kredite, die seit mehr als 90 Tagen überfällig waren. Ihr Anteil am gesamten NPL‑Volumen erreichte damit nahezu den Höchststand der vergangenen sieben Jahre.
Im europäischen Vergleich ist die Entwicklung der NPL‑Quoten in Deutschland auffällig. Dabei gibt weniger das aktuelle Niveau Anlass zur erhöhten Aufmerksamkeit, sondern vielmehr die Entwicklung in den letzten Jahren. Während die NPL‑Quote im Durchschnitt aller im Einheitlichen Aufsichtsmechanismus (SSM) beaufsichtigten Institute seit Ende 2022 relativ stabil war bzw. sich nur mit leichten Schwankungen entwickelte, hat sich der Abstand zwischen SSM‑Durchschnitt und Deutschland fast aufgelöst. So liegt der SSM‑Durchschnitt mit rund 2,3 % (grüne Linie in Abb. 1) nur noch geringfügig über der Quote deutscher Institute.[1] Dies ist auch Ausdruck der Tatsache, dass Länder, deren notleidende Kredite unter anderem infolge der Finanz- und Eurokrise historisch hohe Werte erreicht hatten, mittlerweile große Fortschritte beim NPL‑Abbau erzielt haben.
Beim Vergleich von Niveau und Entwicklung der NPL‑Quoten in Deutschland zwischen den Institutsgruppen wird deutlich, dass die NPL‑Quoten der bedeutenden Institute (Significant Institutions, SIs[2]) und weniger bedeutenden Institute (Less Significant Institutions, LSIs) seit Jahresbeginn auf unterschiedlichen Niveaus weitgehend stabil sind. Bei den SIs lag die Quote im zweiten Quartal 2026 bei 1,9 %, bei den LSIs bei 2,4 %. Innerhalb der Gruppe der LSIs fiel die Entwicklung weiterhin unterschiedlich aus. Die Sparkassen wiesen im Aggregat mit 2,2 % eine seit Ende 2025 weitgehend konstante NPL‑Quote auf. Bei den Genossenschaftsbanken nahm die Quote dagegen im gleichen Zeitraum um 8 Basispunkte auf 2,7 % zu (Abb. 2). Ende 2023 lagen die durchschnittlichen NPL‑Quoten beider Institutsgruppen noch auf einem vergleichbaren Niveau.
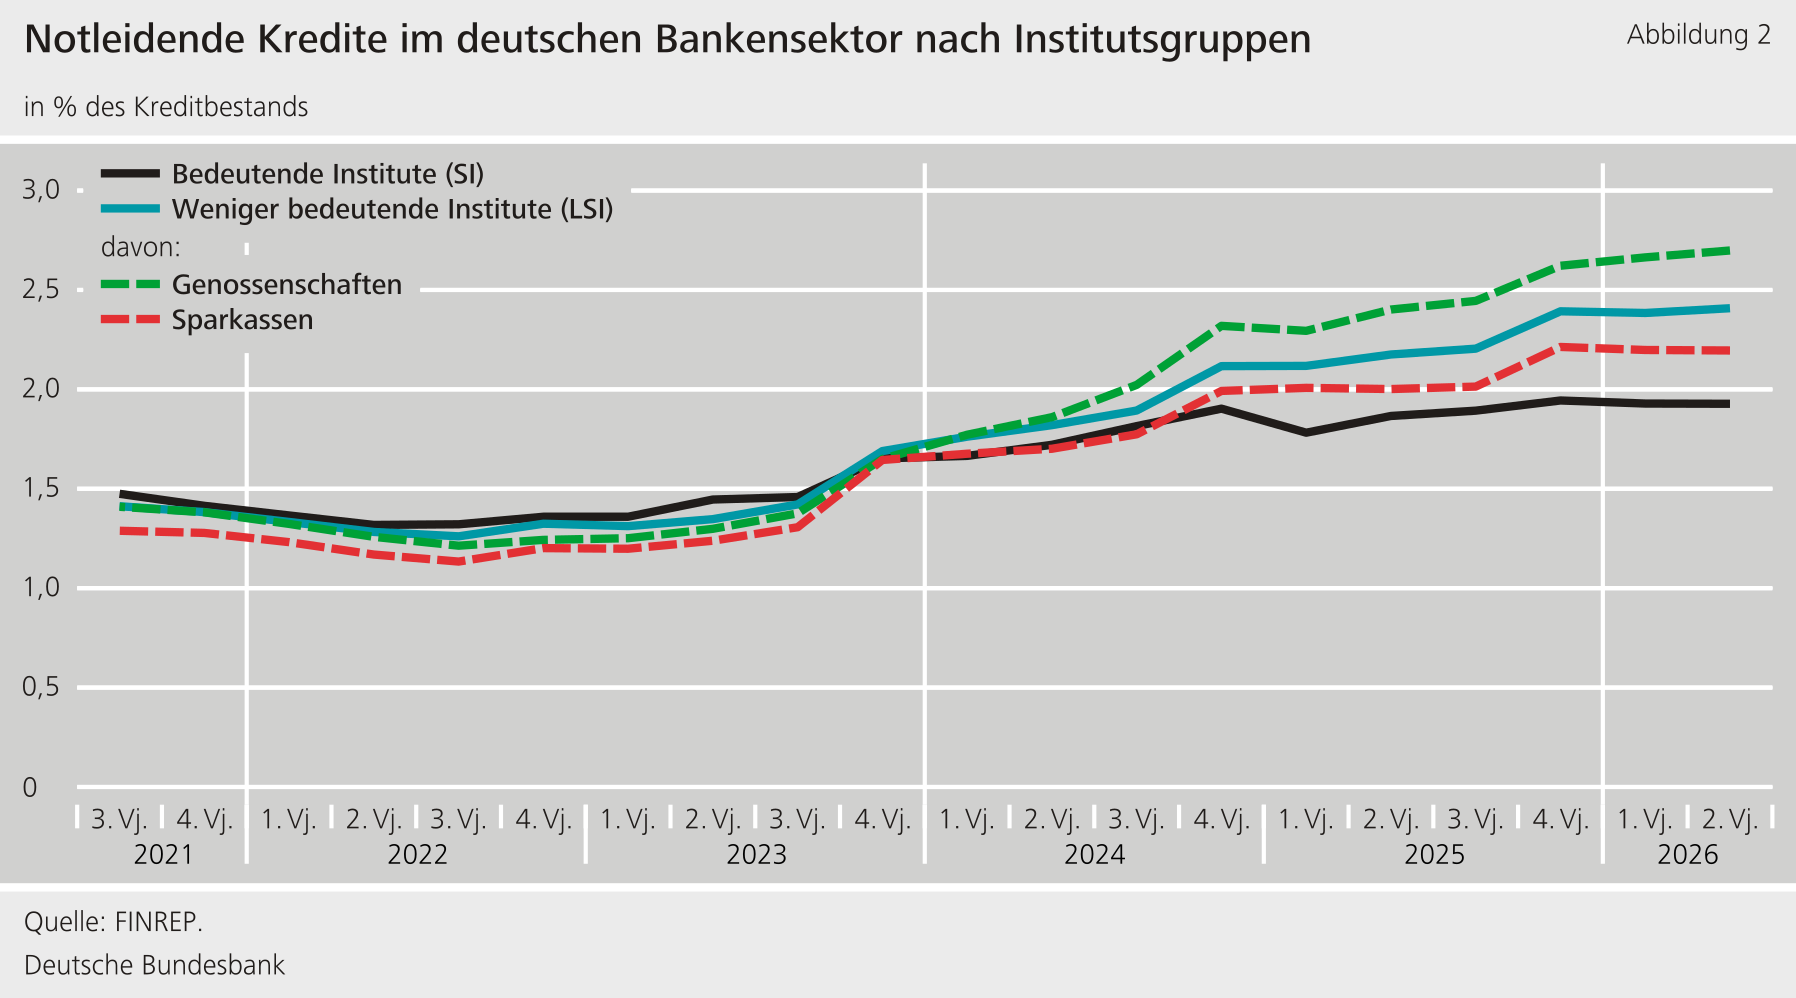
Trotz der im Aggregat stabilen Entwicklung stieg die Anzahl der Institute mit einer NPL‑Quote von mindestens 5 % im zweiten Quartal 2026 weiter auf nunmehr 71 Institute an. Damit hat sich die Zahl der Institute oberhalb dieses Schwellenwerts seit Ende 2022 nahezu verdreifacht. Ebenfalls auffällig ist, dass die Streuung der NPL‑Quoten innerhalb des Verbundes bei den Genossenschaftsbanken im Vergleich zu den Sparkassen besonders ausgeprägt ist.
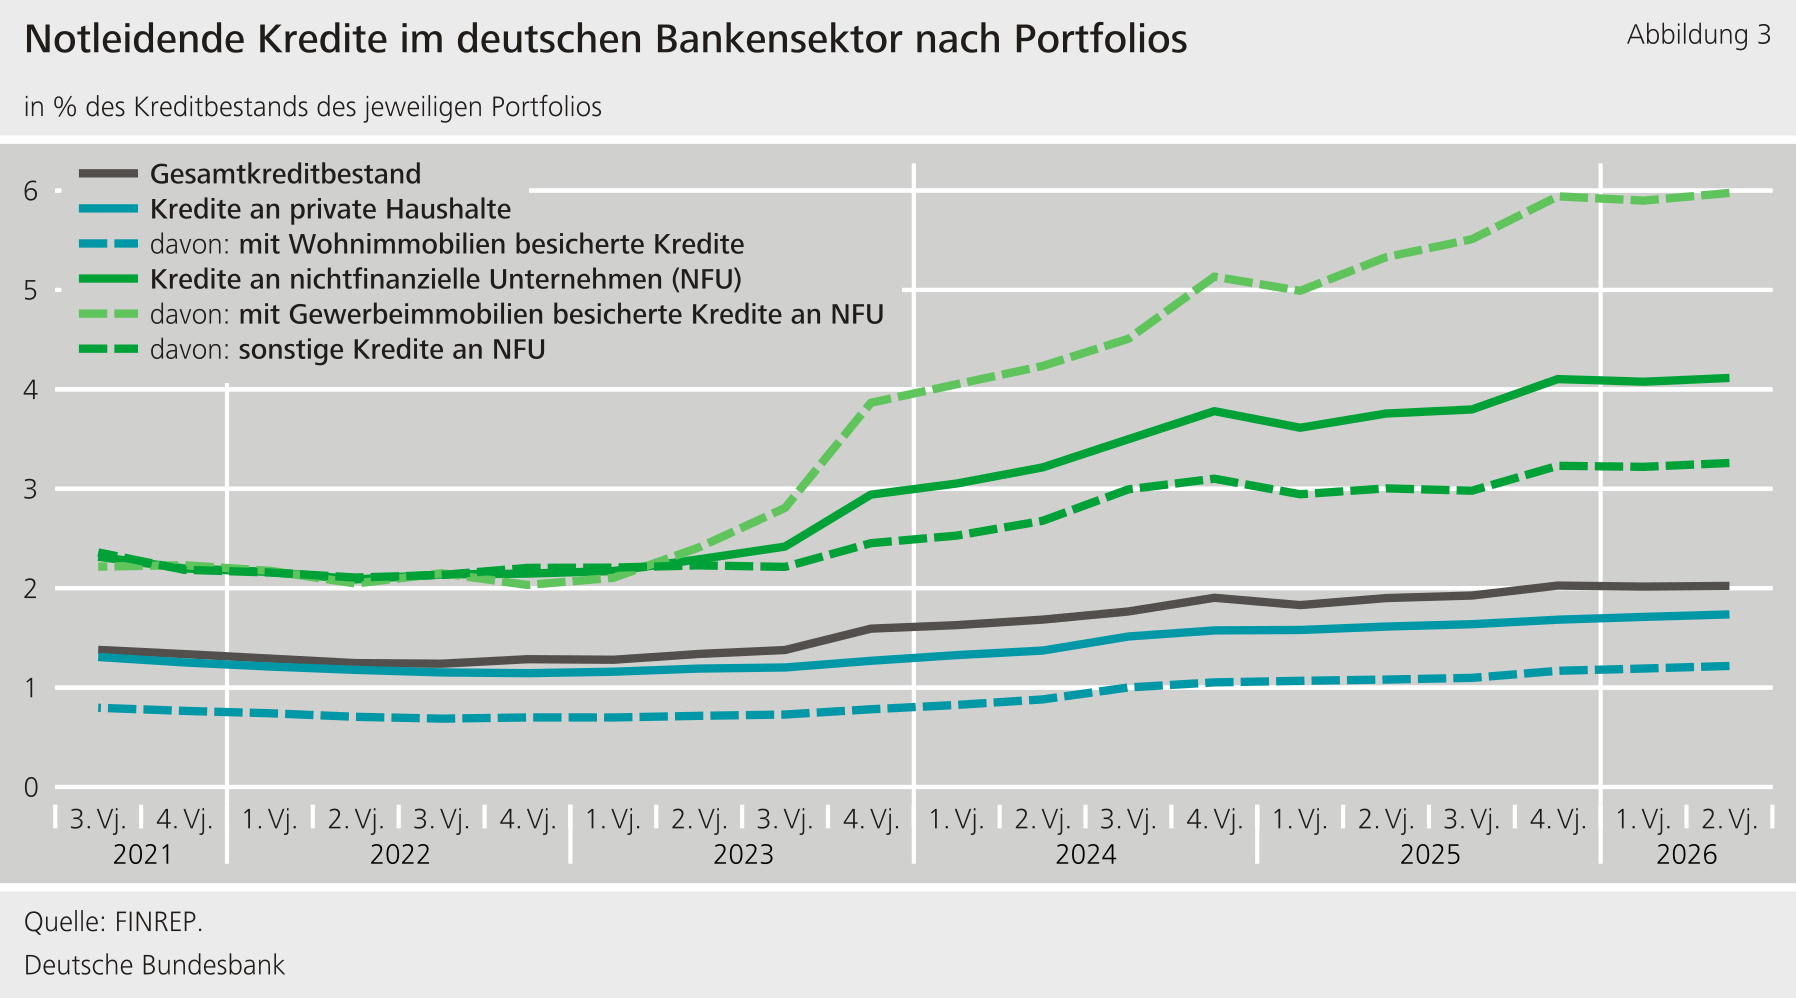
Unternehmensfinanzierungen und Gewerbeimmobilien bleiben besonders relevant. Die NPL‑Quote für Kredite an nichtfinanzielle Unternehmen blieb nach vorherigen Anstiegen in der ersten Jahreshälfte 2026 relativ konstant bei rund 4,1 % (Abb. 3). Bei mit Gewerbeimmobilien besicherten Unternehmenskrediten betrug die NPL‑Quote zuletzt 6,0 %. Gegenüber Ende 2025 erhöhte sie sich damit zwar nur geringfügig, liegt aber weiterhin deutlich über dem Niveau früherer Jahre. Die NPL‑Quote bei Krediten an private Haushalte ist mit rund 1,7 % demgegenüber weiterhin vergleichsweise niedrig, stieg jedoch zuletzt ebenfalls leicht an. Bei mit Wohnimmobilien besicherten Krediten lag sie bei 1,2 %. Aufgrund der verhältnismäßig hohen Bedeutung von Wohnimmobilienfinanzierungen im deutschen Bankensystem können bereits geringe Veränderungen der diesbezüglichen NPL‑Quote zu merklichen absoluten Veränderungen des NPL‑Volumens führen.
Aus regulatorischer Sicht ist neben der Höhe der notleidenden Kredite auch die den NPLs gegenüberstehende gebildete Risikovorsorge von großer Bedeutung. Die NPL‑Deckungsquote lag im deutschen Bankensektor im zweiten Quartal 2026 bei 35,0 %. In diesem Zusammenhang ist auch auf den sogenannten NPE‑Backstop[3] zu verweisen, welcher nach einer bestimmten Zeit eine ausreichende Mindestdeckung notleidender Risikopositionen sicherstellt bzw. einen Abzug vom harten Kernkapital (CET1) erforderlich macht, wenn diese nicht gegeben ist. Der NPE‑Backstop trägt damit zu einer angemessenen Risikovorsorge bei.
Auf Institutsseite bleibt die frühzeitige Erkennung und konsequente Steuerung notleidender Risikopositionen eine wesentliche Voraussetzung für ein wirksames Kreditrisikomanagement. Die derzeit im Aggregat stabile NPL‑Quote ist kein Anlass zur umfassenden Entwarnung. Der Anstieg überfälliger NPLs und die wachsende Zahl von Instituten mit hohen NPL‑Quoten verdeutlichen, dass ein vorausschauendes Management problembehafteter Risikopositionen weiterhin unerlässlich ist. Kreditinstitute sollten über einen angemessenen Rahmen verfügen, um notleidende Risikopositionen zu identifizieren, zu messen, zu steuern, zu überwachen und wirksam abzubauen. Voraussetzungen für eine nachhaltige Lösung von NPL‑Problemen sind eine klare Governance-Struktur, eindeutig zugewiesene Verantwortlichkeiten, angemessene Daten- und Steuerungsprozesse sowie eine belastbare Ablauforganisation. Frühzeitige Interventionen, realistische Bewertungen von Sicherheiten, konsistente Restrukturierungsentscheidungen und ausreichende personelle Expertise sind dabei wesentliche Erfolgsfaktoren.
Fußnoten:
- Ein belastbarer quantitativer Vergleich setzt dabei eine einheitliche Abgrenzung der betrachteten Institute und Portfolios voraus. Für den deutschen Bankensektor wurden alle in Deutschland FINREP-meldenden Institute, abgesehen von Zweigstellen ausländischer Banken, herangezogen, darunter Institute, die weder als bedeutend noch weniger bedeutend eingestuft sind. In die Zeitreihe der Europäischen Zentralbank fließen Informationen aller beaufsichtigten bedeutenden und weniger bedeutenden Institute der am SSM teilnehmenden Staaten ein.
- Inklusive Töchter ausländischer SIs
- Verordnung (EU) 2019/630 des Europäischen Parlaments und des Rates vom 17. April 2019 zur Änderung der Verordnung (EU) Nr. 575/2013 im Hinblick auf die Mindestdeckung notleidender Risikopositionen