Geldvermögensbildung und Außenfinanzierung in Deutschland im zweiten Quartal 2026 Sektorale Ergebnisse der gesamtwirtschaftlichen Finanzierungsrechnung
- Hohe Bewertungsgewinne bei Aktien und Anteilen an Investmentfonds
- Reale Rendite weiterhin negativ für die Mehrheit der Haushalte
- Außenfinanzierung der nichtfinanziellen Unternehmen legte gegenüber dem Vorquartal zu
Geldvermögen der privaten Haushalte gestiegen
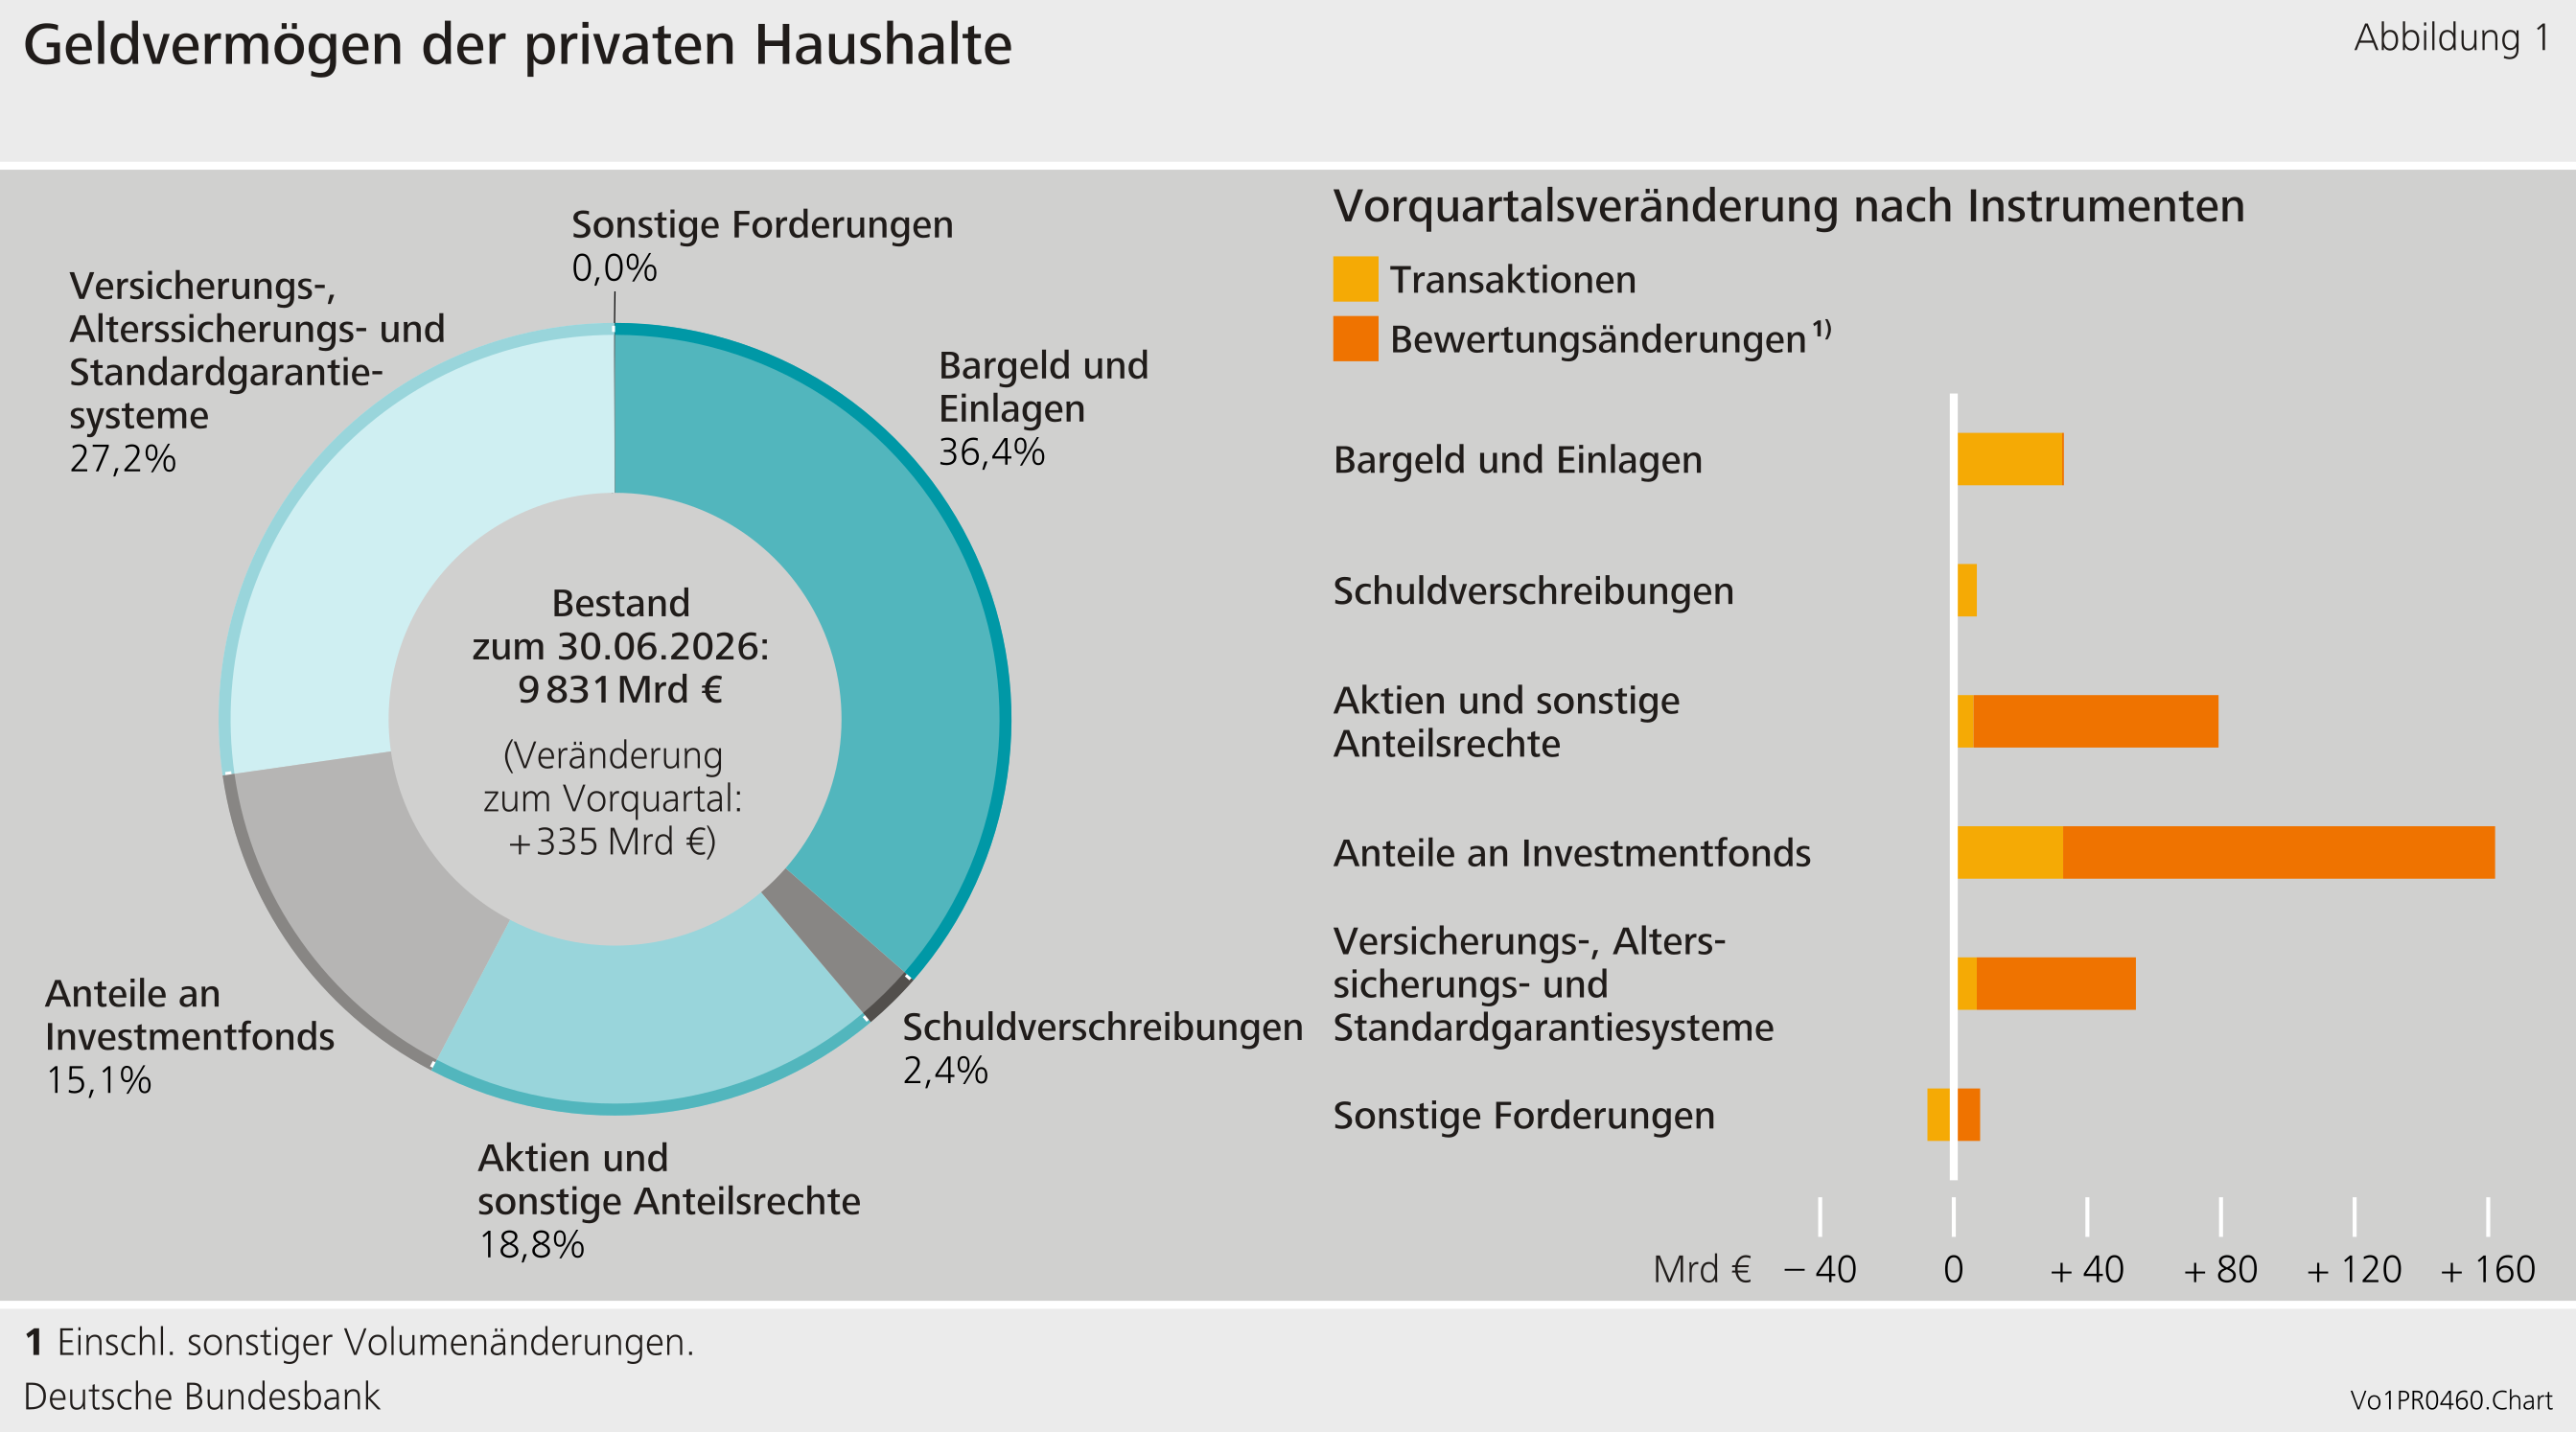
Nach den Unsicherheiten im ersten Quartal 2026 erholten sich die Finanzmärkte im zweiten Quartal deutlich. Das Geldvermögen der privaten Haushalte stieg dadurch spürbar: Es betrug zum Quartalsende 9.831 Milliarden Euro, 335 Milliarden mehr als im Vorquartal. Dies war vor allem auf außerordentlich hohe positive Bewertungseffekte in Höhe von 258 Milliarden Euro zurückzuführen. Dabei dominierten kapitalmarktnahe Anlagen, deren Bewertungsgewinne sich auf insgesamt 202 Milliarden Euro beliefen. Versicherungs- und Pensionsansprüche verzeichneten Bewertungsgewinne in Höhe von 48 Milliarden Euro.
Zum Anstieg des Geldvermögens trug darüber hinaus der Aufbau finanzieller Forderungen in Höhe von 77 Milliarden Euro bei, was leicht über dem Durchschnitt der letzten fünf Jahre lag. Etwa ein Drittel davon entfiel auf Bargeld und Sichteinlagen, die bereits in den Vorquartalen wiederholt ausgeweitet worden waren. Auch Termineinlagen wurden aufgebaut, und selbst Spareinlagen und Sparbriefe verzeichneten einen Zuwachs, was den seit Mitte 2024 bestehenden Abwärtstrend vorerst unterbrach. Unter den Kapitalmarktinstrumenten waren Investmentfondsanteile besonders nachgefragt. Sie legten um 33 Milliarden Euro zu, während Schuldverschreibungen per saldo in Höhe von 7 Milliarden Euro erworben wurden, ähnlich wie im Vorquartal. In einem vergleichbaren Umfang wuchsen auch Aktien und sonstige Anteilsrechte, sowie Versicherungs- und Pensionsansprüche. Letztere nahmen damit deutlich schwächer zu als im Vorquartal.[1]
Die starke Nachfrage nach Investmentfondsanteilen und die hohen Bewertungsgewinne unterstreichen die zentrale Rolle der Kapitalmärkte für die Vermögensbildung in Deutschland.
Kapitalmarktanlagen lassen reale Rendite des Geldvermögens steigen
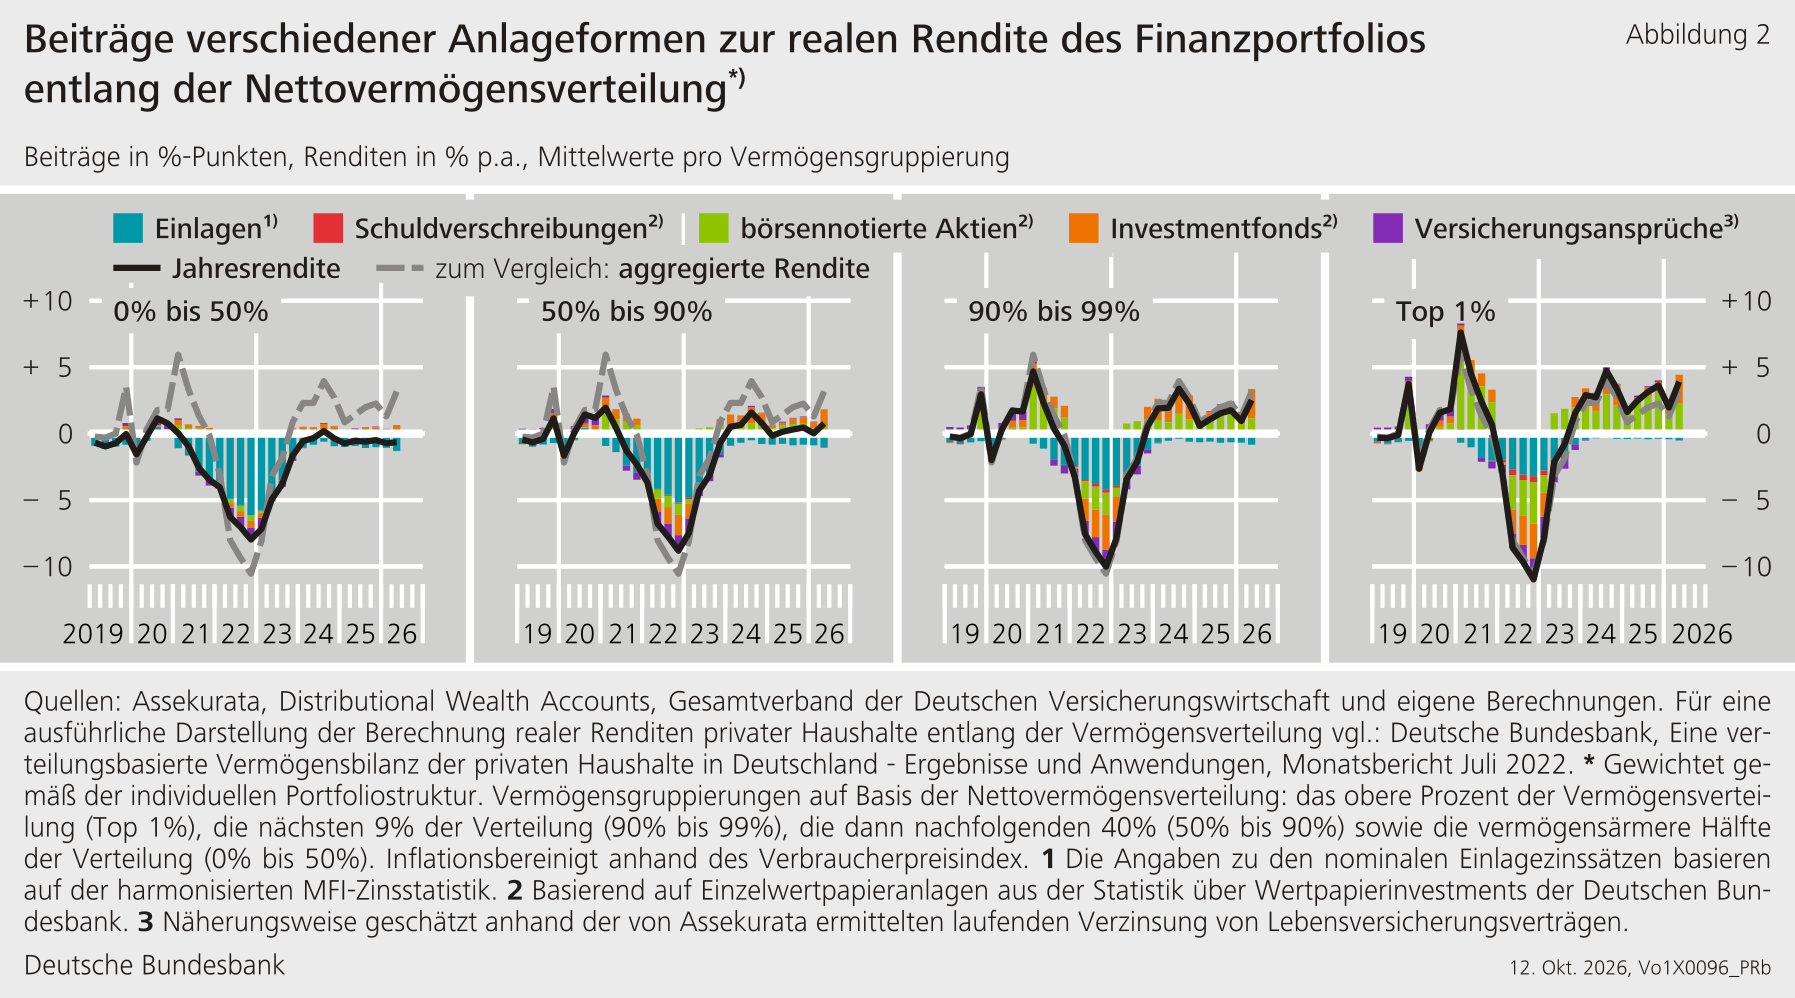
Die reale, also inflationsbereinigte, Gesamtrendite des Geldvermögens bildet die tatsächlich erzielte Rendite der privaten Haushalte ab. Unter Berücksichtigung der individuellen Struktur des Geldvermögens aus der verteilungsbasierten Vermögensbilanz (Distributional Wealth Accounts: DWA) stellt Abbildung 2 die reale Gesamtrendite des Finanzportfolios entlang der Nettovermögensverteilung dar.[2]
Die Betrachtung nach Vermögensgruppen zeigt, dass die reale Rendite des Geldvermögens im zweiten Quartal 2026 über alle Gruppen hinweg gestiegen ist.[3] Besonders die vermögendsten 10 Prozent der Haushalte profitierten von deutlich höheren positiven Renditebeiträgen der Investmentfondsanteile und Aktien. Dies steht im Einklang mit der günstigen Entwicklung der Aktienmärkte im Frühjahr, die durch gestiegene Gewinnerwartungen und eine wieder höhere Risikobereitschaft gestützt wurde. Die vermögensärmere Hälfte der Haushalte erzielte hingegen trotz einer leichten Verbesserung weiterhin eine negative reale Rendite von rund − 0,7 Prozent. Diese Haushalte halten ihr Geldvermögen überwiegend in Einlagen und Versicherungsansprüchen, auf deren reale Rendite die gestiegene Inflation besonders stark durchschlug. Die höheren Beiträge aus Kapitalmarktanlagen konnten diese Belastung lediglich teilweise ausgleichen. Über alle Haushalte hinweg stieg die aggregierte reale Gesamtrendite auf Jahressicht im zweiten Quartal 2026 auf etwa 3,2 Prozent.
Außenfinanzierung der privaten Haushalte leicht gestiegen
Die Verbindlichkeiten der privaten Haushalte stiegen im zweiten Quartal 2026 leicht auf insgesamt 2.192 Milliarden Euro. Die Zunahme resultierte hauptsächlich aus einer höheren Kreditaufnahme von 12 Milliarden Euro, die überwiegend bei inländischen Banken erfolgte.
Die Verschuldungsquote[4] der privaten Haushalte sank aufgrund des gestiegenen nominalen Bruttoinlandsprodukts leicht auf 47,5 Prozent. Ihr Nettogeldvermögen stieg deutlich um 324 Milliarden Euro auf 7.639 Milliarden Euro.
Außenfinanzierung der nichtfinanziellen Unternehmen belebt, langfristige Dynamik bleibt verhalten
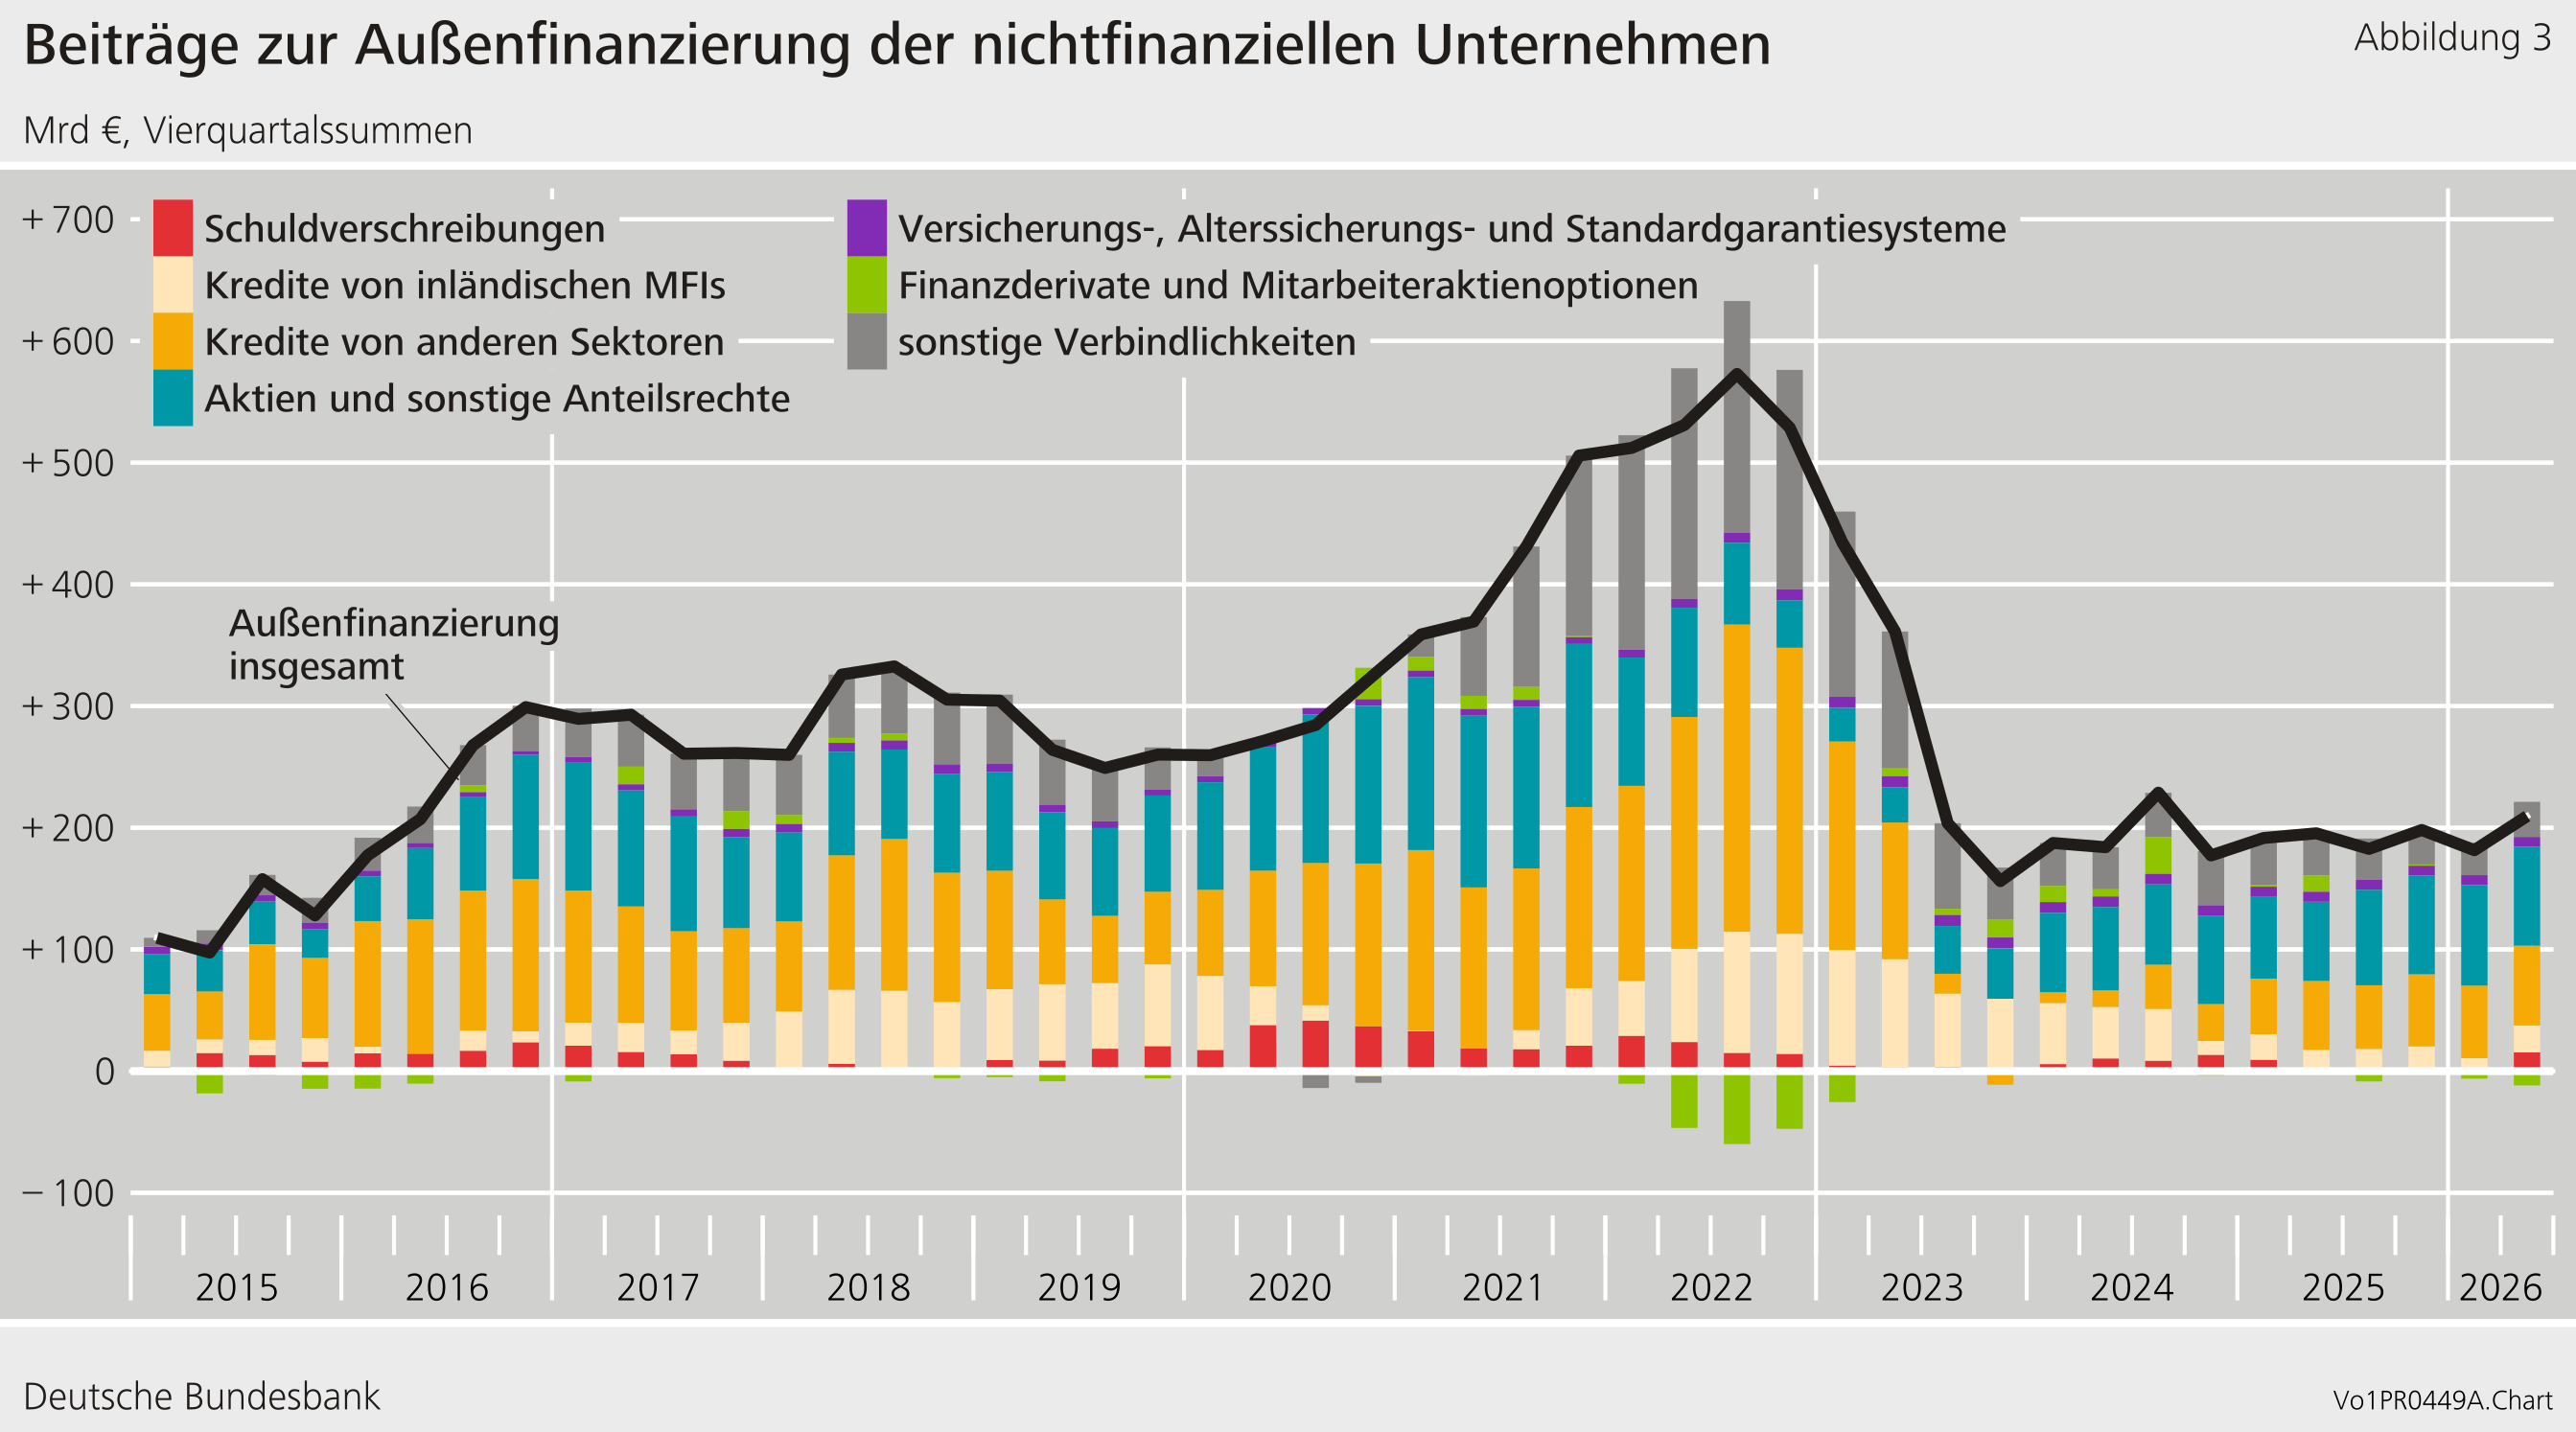
Die Erholung der Finanzmärkte im zweiten Quartal hat nicht nur das Geldvermögen der Haushalte, sondern auch die Finanzierungsstrukturen der nichtfinanziellen Unternehmen in Deutschland erkennbar geprägt. Die Außenfinanzierung legte im zweiten Quartal 2026 gegenüber dem Vorquartal zu und betrug 77 Milliarden Euro. Dieser Betrag war sowohl auf die Kreditaufnahme (39 Milliarden Euro) als auch auf die deutlich gestiegene Emission von Schuldverschreibungen (14 Milliarden Euro) zurückzuführen. Die Emission von Aktien und sonstigen Anteilsrechten blieb mit 15 Milliarden Euro aber unter dem Vorquartalswert. Per saldo wurden sogar mehr börsennotierte Aktien zurückgenommen als neu emittiert. Entsprechend haben sich die nichtfinanziellen Unternehmen über diesen Kanal keine zusätzlichen Mittel beschafft.
Die Verbindlichkeiten der nichtfinanziellen Unternehmen stiegen zum Ende des zweiten Quartals 2026 um 255 Milliarden Euro auf 12.330 Milliarden Euro. Positive Bewertungseffekte in Höhe von 178 Milliarden Euro, insbesondere bei Aktien und Anteilsrechten, trugen maßgeblich dazu bei. Die Verschuldungsquote erhöhte sich leicht auf 66,8 Prozent.
Das Geldvermögen der nichtfinanziellen Unternehmen stieg um 107 Milliarden Euro auf 9.149 Milliarden Euro. Aufgrund der gestiegenen Verbindlichkeiten verringerte sich das Nettogeldvermögen gegenüber dem Vorquartal um 148 Milliarden Euro auf minus 3.182 Milliarden Euro.
Aufgrund zwischenzeitlich durchgeführter Revisionen der gesamtwirtschaftlichen Finanzierungsrechnung sowie der Volkswirtschaftlichen Gesamtrechnungen sind die Angaben dieser Pressenotiz nicht mit denen früherer Pressenotizen vergleichbar.
Anlagen: Tabellen
Die Daten der Finanzierungsrechnung finden sich im Internet unter: https://statistiken.bundesbank.de/statistiken-de/suche/BBAF3.
Die Bundesbank bietet einen Newsletter an, um über die Aktualisierung der Zeitreihen der Finanzierungsrechnung zu informieren. Dieser kann über folgenden Link abonniert werden: Newsletter abonnieren | Deutsche Bundesbank.
Fußnoten:
- Die Berechnung der versicherungstechnischen Rückstellungen der privaten Haushalte beruht methodisch auf dem Solvency-II‑Meldewesen, welches zur Ermittlung/Bewertung die Discounted-Cashflow-Methode anwendet: https://eur-lex.europa.eu/legal-content/DE/TXT/PDF/?uri=CELEX:02009L0138‑20190113. Die maßgebliche Zinsstruktur für die Abzinsung versicherungstechnischer Rückstellungen in Solvency II wird dabei von der EIOPA monatsgenau festgelegt. Zu jedem Bewertungsstichtag müssen die Rückstellungen aller bestehenden Verträge mit den aktuellsten Zinssätzen bewertet werden. Durch diese Form der Marktpreisbewertung werden die versicherungstechnischen Rückstellungen nach Solvency II deutlich vom aktuellen Zinsumfeld beeinflusst. Hierdurch sind in einzelnen Quartalen stärkere Bewertungseffekte möglich.
- Mit der verteilungsbasierten Vermögensbilanz (Distributional Wealth Accounts: DWA) stellt die Bundesbank zusätzliche Daten zur Vermögensverteilung der privaten Haushalte zur Verfügung. Das Finanzportfolio gemäß DWA umfasst folgende Anlageformen: Einlagen, Schuldverschreibungen, börsennotierte Aktien, Anteile an Investmentfonds und Versicherungsansprüche (Lebensversicherungen und private Altersvorsorge). Für weiterführende Informationen zu den DWA vgl. auch: https://www.bundesbank.de/de/statistiken/gesamtwirtschaftliche-rechenwerke/vermoegensbilanzen#tar-2
- Konkret wird zwischen vier Vermögensgruppierungen unterschieden: das obere Prozent der Nettovermögensverteilung (Top 1 Prozent), die nächsten 9 Prozent der Verteilung (90 Prozent bis 99 Prozent), die dann nachfolgenden 40 Prozent (50 Prozent bis 90 Prozent) sowie die vermögensärmere Hälfte der Nettovermögensverteilung (0 Prozent bis 50 Prozent). Das Nettovermögen ergibt sich dabei als Differenz zwischen dem Gesamtvermögen (Finanzportfolio zuzüglich Immobilien und Betriebsvermögen) und den Verbindlichkeiten (Wohnungsbaukredite und übrige Kredite).
- Die Verschuldungsquote entspricht der Verschuldung im Verhältnis zum nominalen Bruttoinlandsprodukt (gleitende Vierquartalssumme).