Oktober-Ergebnisse der Umfrage zum Kreditgeschäft (Bank Lending Survey) in Deutschland Kreditrichtlinien für Unternehmenskredite weiter gestrafft
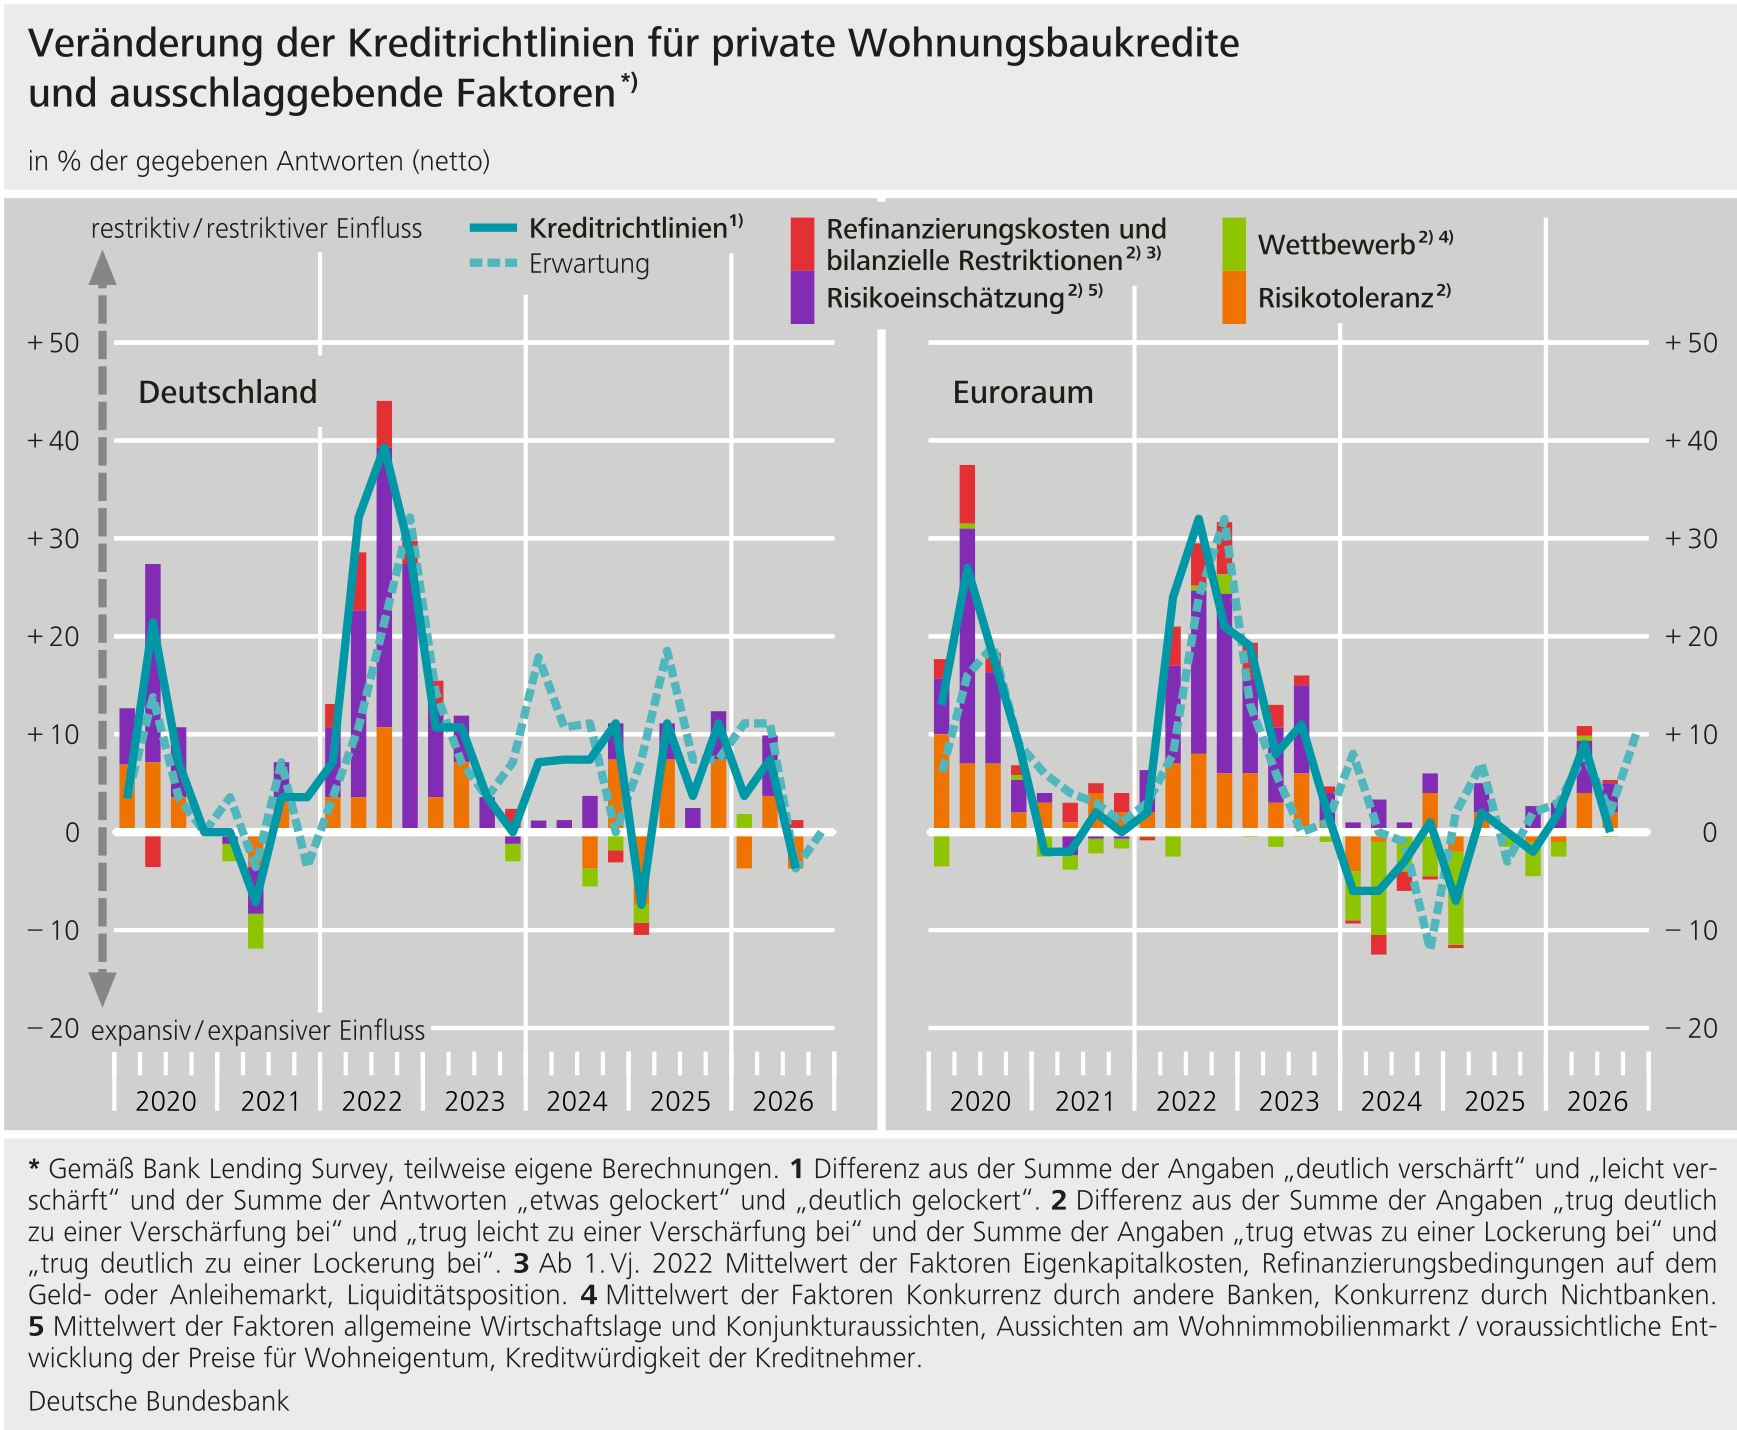
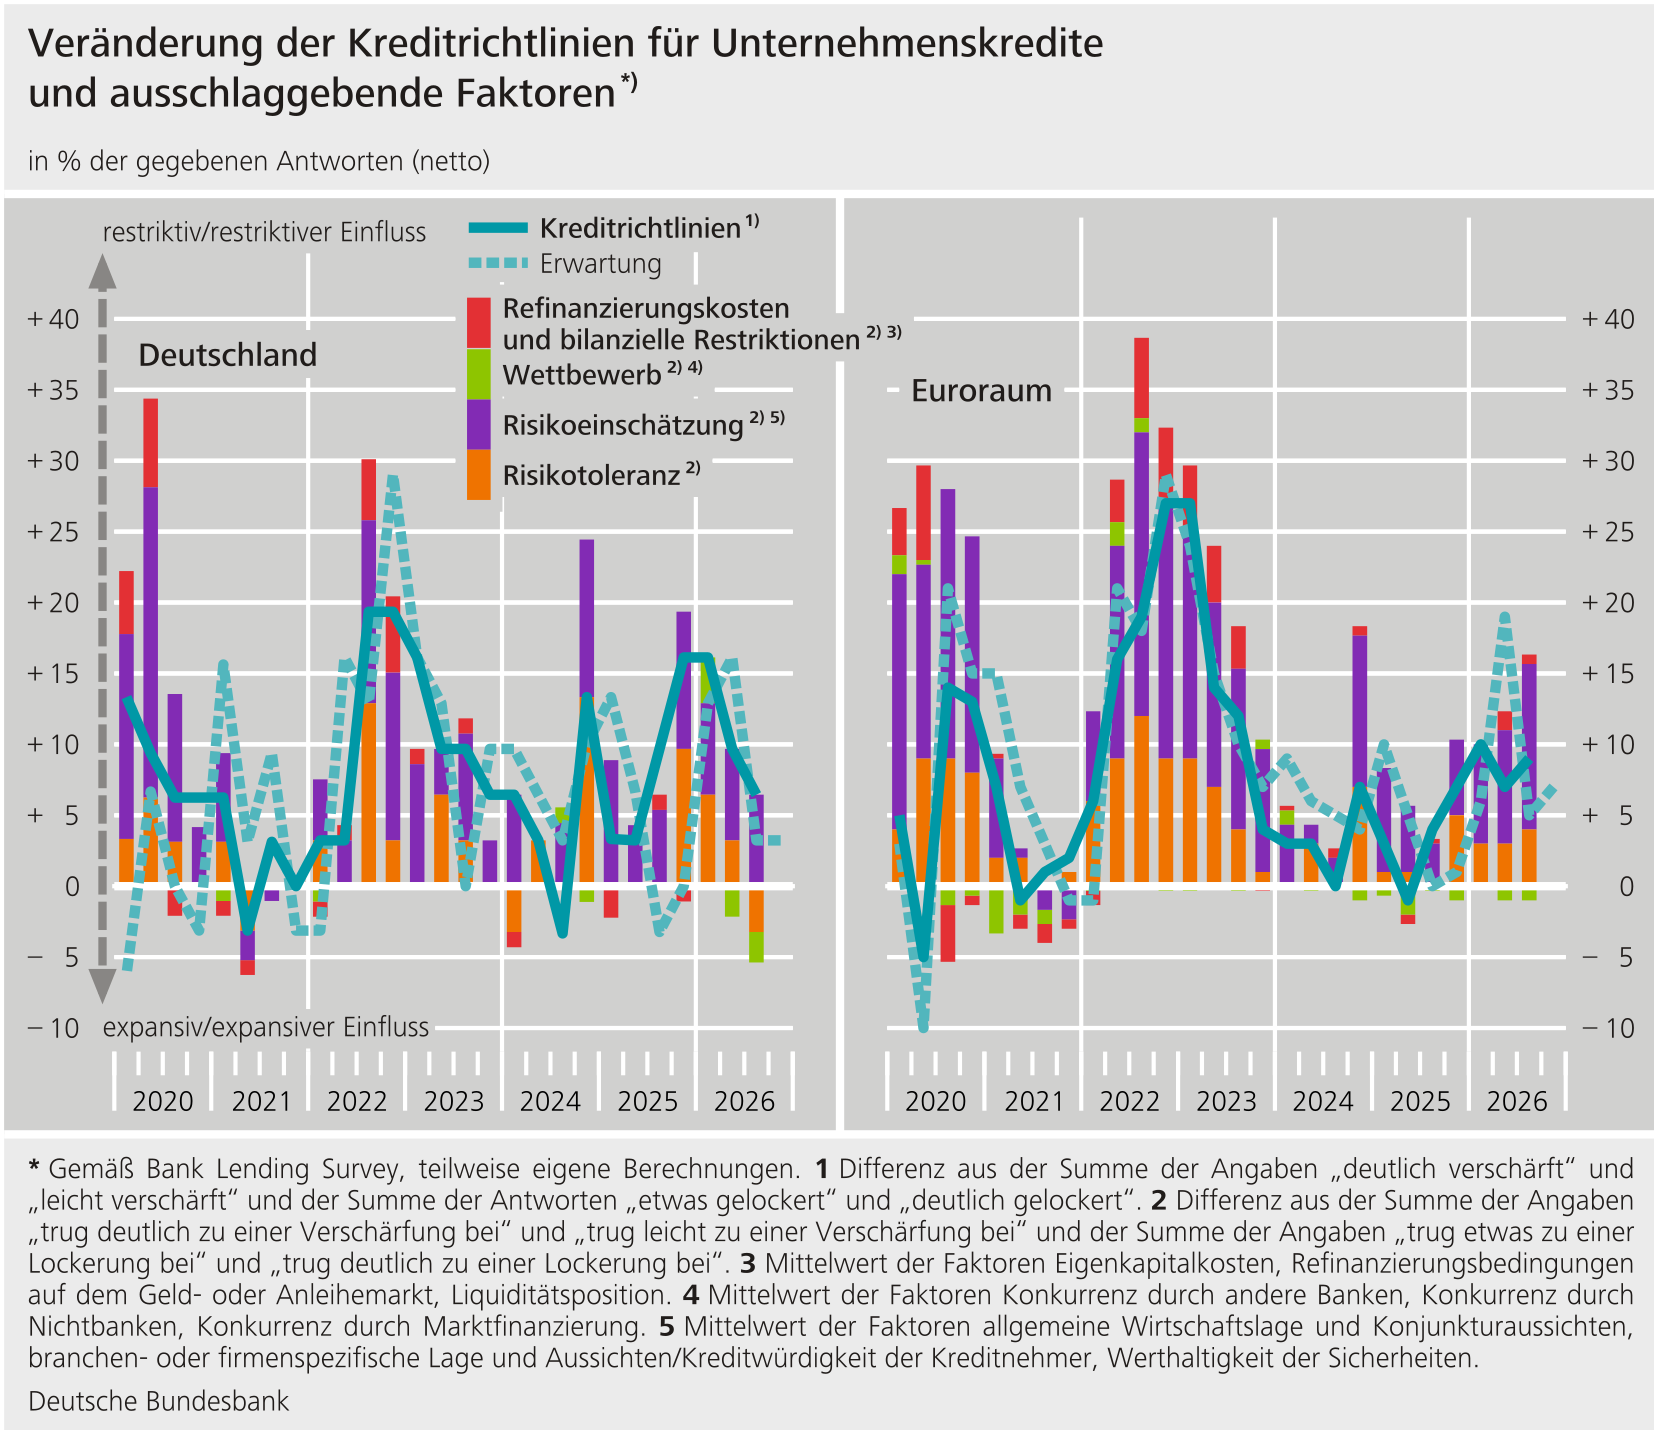
Die im Rahmen des Bank Lending Survey (BLS) befragten deutschen Banken haben im dritten Quartal 2026 ihre Vergaberichtlinien für Kredite an Unternehmen gestrafft. Die Straffung im Unternehmensgeschäft fiel etwas schwächer aus als im Vorquartal, war aber etwas stärker als von den Banken in der Juliumfrage 2026 geplant. Als Grund für die Straffung gaben die Banken höhere Kreditrisiken an. Die Richtlinien für private Wohnungsbaukredite lockerten die Banken dagegen. Keinen Anpassungsbedarf sahen die Banken bei den Richtlinien für Konsumenten- und sonstige Kredite an private Haushalte.
Die Quote notleidender Kredite und andere Indikatoren der Kreditqualität wirkten sich vor allem im Firmenkundengeschäft restriktiv auf die Kreditvergaberichtlinien der Banken aus.
Die Kreditbedingungen im Firmenkundengeschäft und bei Konsumenten- und sonstigen Krediten an private Haushalte gestalteten die Banken unterm Strich restriktiver. Die Bedingungen für private Wohnungsbaukredite blieben im Ergebnis unverändert.
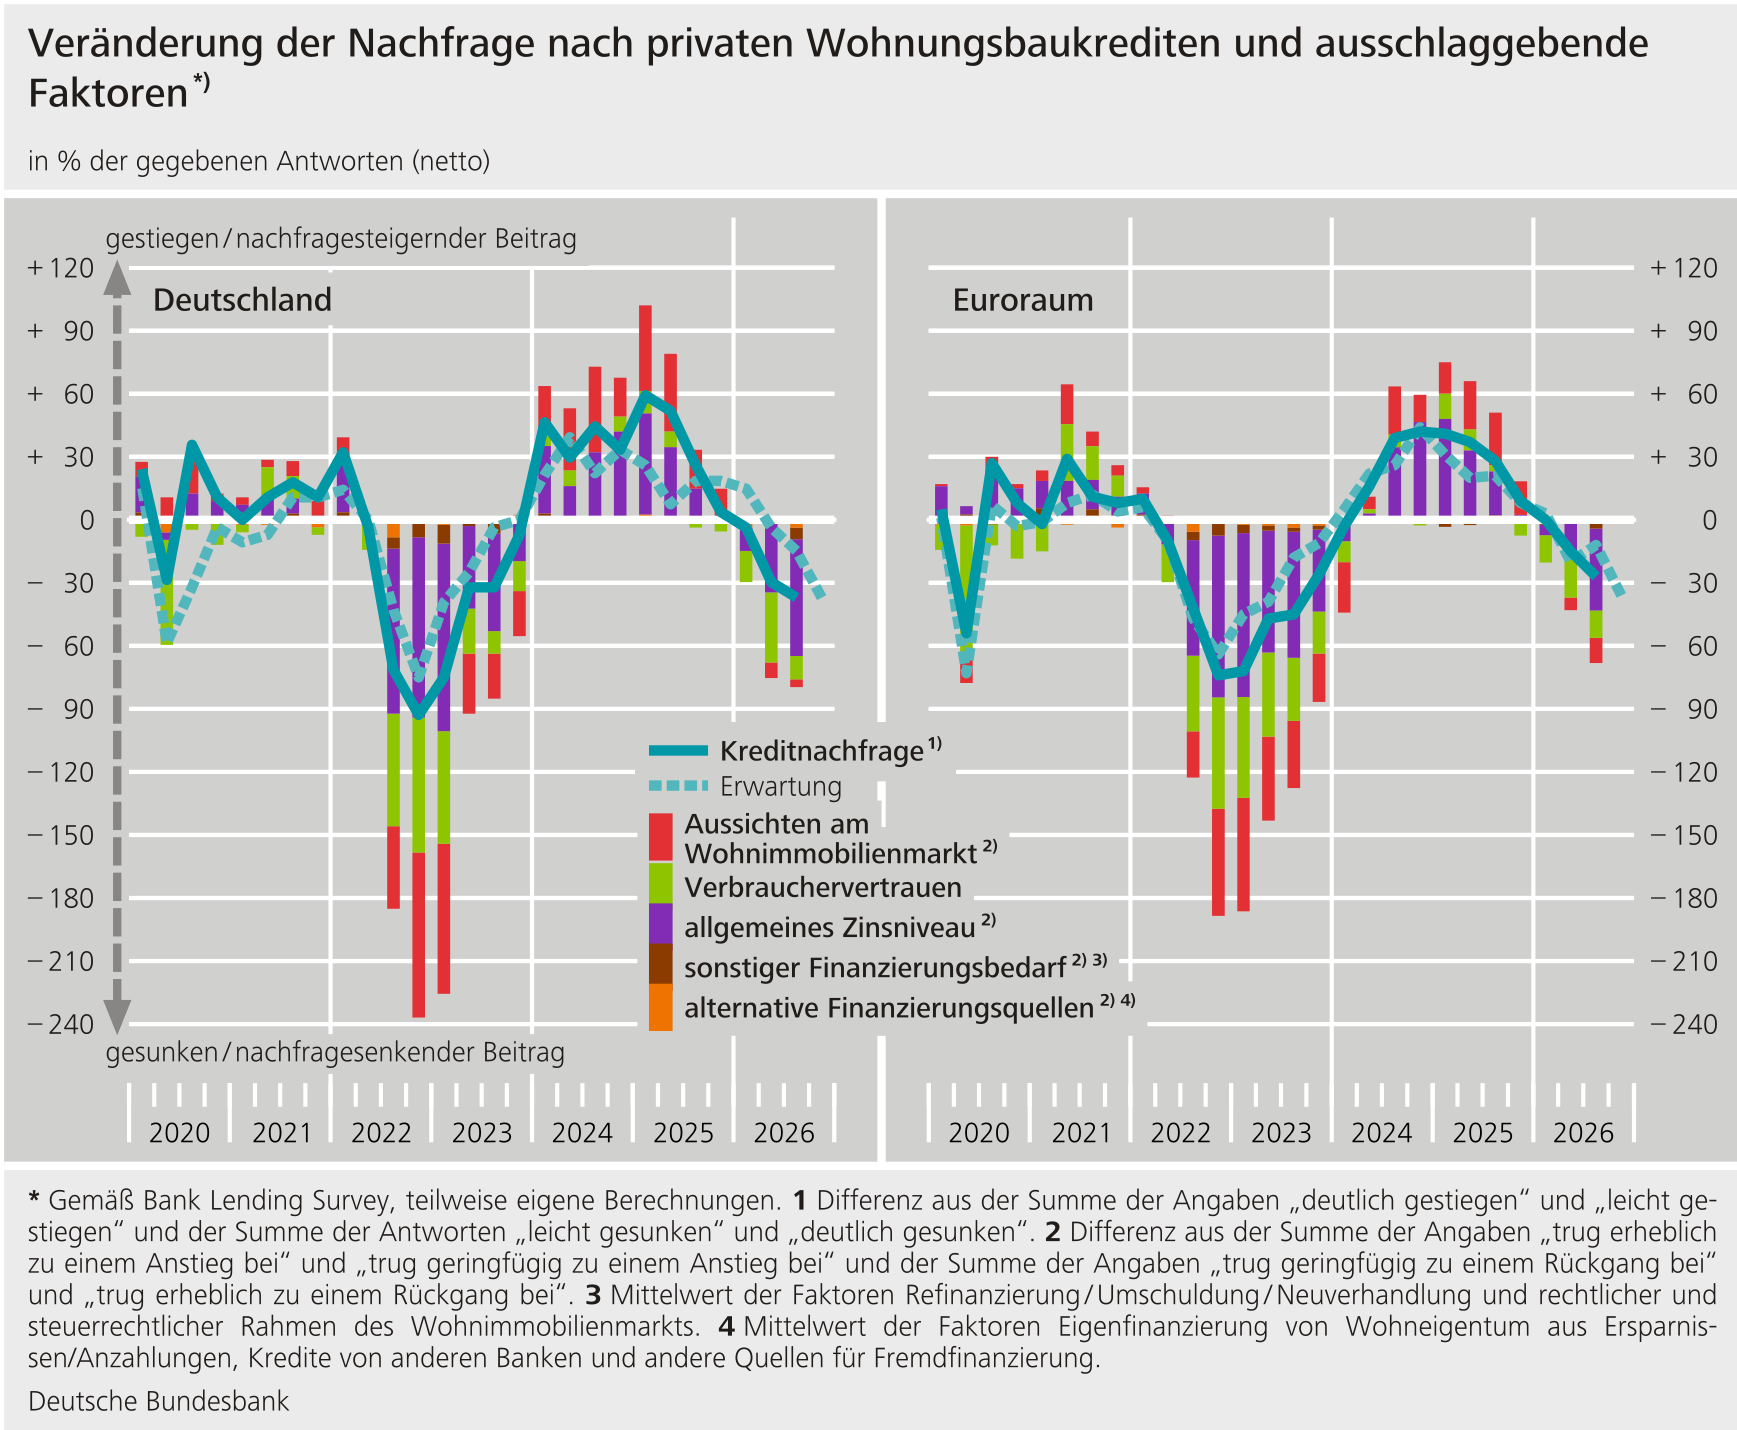
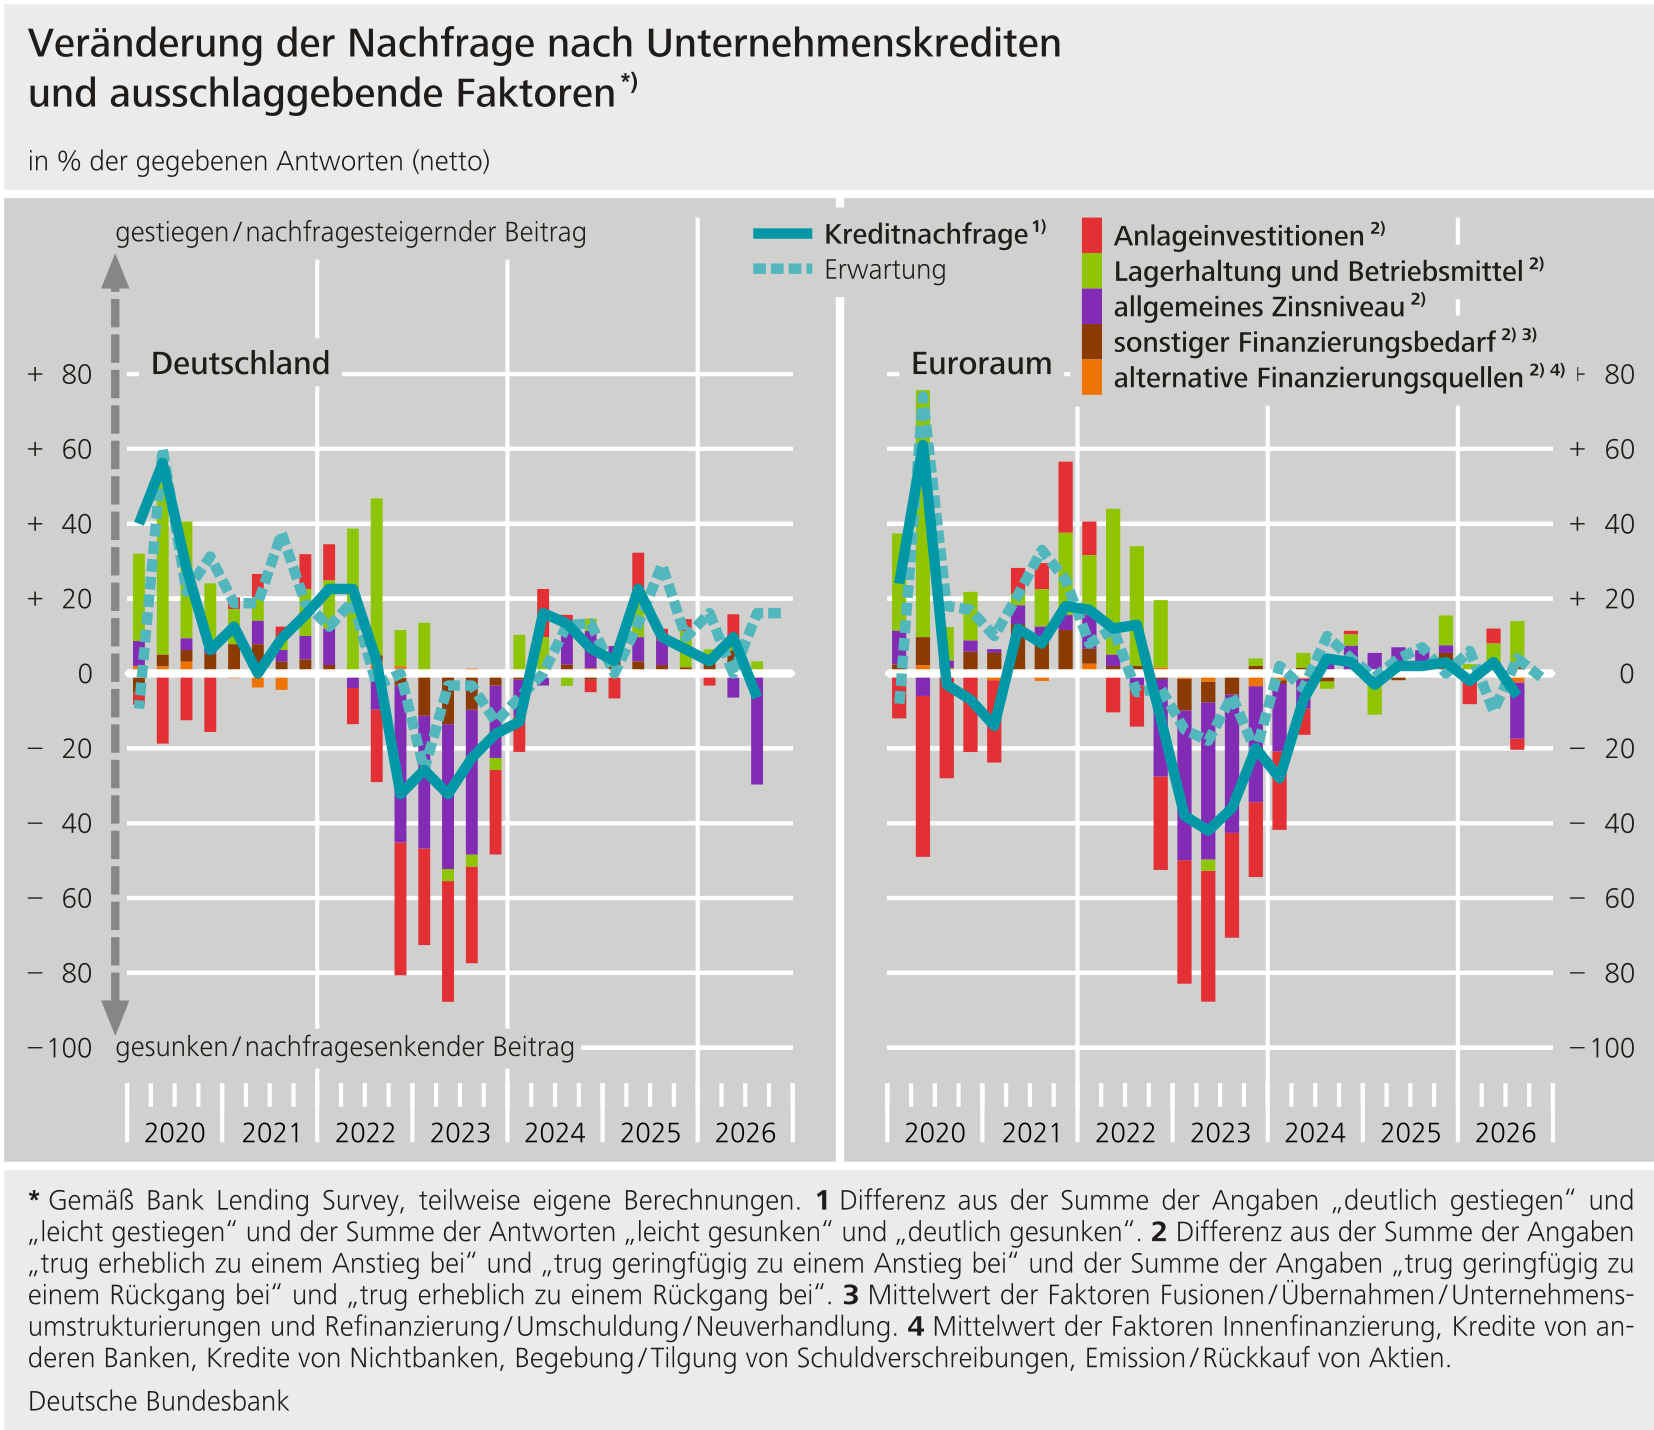
Die Kreditnachfrage sank im dritten Quartal 2026 in allen Kreditsegmenten.
Die Umfrage zum Kreditgeschäft (Bank Lending Survey) erfasst drei Kreditsegmente: Unternehmenskredite, Wohnungsbaukredite an private Haushalte sowie Konsumenten- und sonstige Kredite an private Haushalte. Die befragten Banken strafften per saldo die Richtlinien (d. h. ihre internen Richtlinien oder Kriterien für die Gewährung von Krediten) für Unternehmenskredite. Die Richtlinien für private Wohnungsbaukredite lockerten sie dagegen. Die Richtlinien für Konsumenten- und sonstige Kredite an private Haushalte wurden nicht angepasst. Der Nettoanteil von Banken, die ihre Anforderungen strafften, lag bei Unternehmenskrediten bei + 6 % (nach + 10 % im Vorquartal). Bei privaten Wohnungsbaukrediten betrug der Nettoanteil − 4 % (nach + 7 % im Vorquartal) und bei Konsumenten- und sonstigen Krediten an private Haushalte 0 % (nach + 11 % im Vorquartal). Die Straffung im Unternehmenskreditgeschäft fiel etwas stärker aus, als die Banken im Vorquartal geplant hatten. Bei den Richtlinien für private Wohnungsbaukredite entsprach die Lockerung den Planungen aus dem Vorquartal. Bei den Konsumenten- und sonstigen Krediten an private Haushalte nahmen die Banken entgegen ihren Planungen keine Straffungen vor.
Die Banken begründeten die Straffung ihrer Richtlinien für Unternehmenskredite mit einem ihrer Ansicht nach gestiegenen Kreditrisiko. Diese Einschätzung bezieht sich vor allem auf branchen- und firmenspezifischen Faktoren sowie die gedämpfte Wirtschaftslage und die Konjunkturaussichten. Zwei Faktoren hatten dagegen für sich genommen einen expansiven Einfluss auf die Richtlinien für Unternehmenskredite: Wie schon im Vorquartal meldeten die Banken einen zunehmenden Wettbewerb im Bankensektor. Erstmals seit über zwei Jahren gaben die Banken außerdem an, dass sie risikotoleranter geworden seien. Im Geschäft mit privaten Haushalten war eine gestiegene Risikotoleranz der Banken der Grund, warum die Kreditrichtlinien nicht weiter gestrafft wurden. Bei den Konsumenten- und sonstigen Krediten stand diesem expansiven Faktor eine verschlechterte Kreditwürdigkeit der Haushalte und die gedämpfte Wirtschaftslage mit restriktivem Einfluss gegenüber. Für das vierte Quartal 2026 planen die Banken geringfügige restriktive Anpassungen bei den Richtlinien für Unternehmens- sowie für Konsumenten- und sonstige Kredite. Die Richtlinien für Wohnungsbaukrediten sollen unverändert bleiben.
Die Kreditbedingungen (d. h. die in den Kreditverträgen vereinbarten tatsächlichen Bedingungen für die Gewährung von Krediten) strafften die Banken in Deutschland per saldo im Unternehmensgeschäft und bei den Konsumenten- und sonstigen Krediten. Die restriktiven Anpassungen sind in beiden Kreditsegmenten das Ergebnis gestiegener Kreditzinssätze sowie – bei den Unternehmenskrediten – ausgeweiteter Margen für risikoreichere Kredite. Bei Wohnungsbaukrediten an private Haushalte blieben die Kreditbedingungen unterm Strich unverändert.
Nach Einschätzung der befragten Banken ging die Nachfrage nach Bankkrediten in Deutschland im dritten Quartal 2026 sowohl im Firmenkundengeschäft als auch im Geschäft mit privaten Haushalten zurück. Bei den Unternehmenskrediten war dies der erste Rückgang seit mehr als zwei Jahren. Im Vorquartal hatten die Banken noch mit einer steigenden Nachfrage nach Bankkrediten gerechnet. Der Nachfragerückgang betraf vor allem kleine und mittlere Unternehmen sowie langfristige Kredite. Die Banken begründeten den Nachfragerückgang in erster Linie mit dem gestiegenen allgemeinen Zinsniveau. Der dämpfende Einfluss des Zinsniveaus fiel deutlich stärker aus als im Vorquartal. Anders als im Vorquartal wirkte den Banken zufolge nur noch der Finanzierungsbedarf für Lagerhaltung und Betriebsmittel für sich genommen nachfragesteigernd.
Die Nachfrage privater Haushalte nach Wohnungsbaukrediten ging zum zweiten Mal in Folge deutlich zurück. Bei den Konsumenten- und sonstigen Krediten schwächte sich der Nachfragerückgang aus den beiden Vorquartalen dagegen deutlich ab. Der Rückgang bei den Wohnungsbaukrediten fiel höher aus, als die Banken im Vorquartal erwartet hatten. Bei den Konsumenten- und sonstigen Krediten entsprach der Rückgang ihren Erwartungen. Den Nachfragerückgang von Seiten der privaten Haushalte führten die Banken vor allem auf das höhere allgemeine Zinsniveau und ein gesunkenes Verbrauchervertrauen zurück. Die befragten Banken vermuteten darüber hinaus, dass die Nachfrageschwäche der privaten Haushalte bei den Wohnungsbaukrediten darauf zurückzuführen sei, dass vermehrt Kredite bei Konkurrenzinstituten nachgefragt worden seien. Als weiteren nachfragedämpfenden Faktor nannten die Banken Umfinanzierungen/Umschuldungen und Neuverhandlungen. Die Kreditablehnungsquote nahm in allen drei Kreditsegmenten weiter zu. Für das vierte Quartal 2026 gehen die Banken im Firmenkundengeschäft von einem Anstieg der Nachfrage aus. Im Geschäft mit privaten Haushalten rechnen sie dagegen mit einem weiteren Rückgang des Mittelbedarfs.
Die Oktober-Umfrage enthielt zusätzliche Fragen zu den Refinanzierungsbedingungen der Banken sowie zu den Auswirkungen notleidender Kredite (Non-performing Loans, NPLs) und anderer Indikatoren der Kreditqualität auf die Kreditvergabepolitik der Institute. Zudem waren Fragen zu den Auswirkungen der geldpolitischen Portfolien des Eurosystems sowie zu den Auswirkungen digitaler Vermögenswerte auf die Finanzlage, die Geschäftsstrategie und die Kreditrichtlinien der Institute enthalten.
Die deutschen Banken berichteten vor dem Hintergrund der Lage an den Finanzmärkten von insgesamt etwas verschlechterten Refinanzierungsbedingungen. Insbesondere der Zugang zu Kundeneinlagen, aber auch die Refinanzierung über den Geldmarkt und über Schuldverschreibungen verschlechterte sich.
Die NPL‑Quote (prozentualer Anteil des Brutto-NPL‑Bestands am Bruttobuchwert der Kredite) und andere Indikatoren der Kreditqualität wirkten sich im dritten Quartal 2026 aufgrund ihrer Höhe restriktiv auf die Kreditrichtlinien insbesondere gegenüber Unternehmen aus. Auch für das vierte Quartal 2026 rechnen die Banken damit, dass sich die Kreditqualität vor allem im Unternehmensgeschäft restriktiv in ihren Kreditrichtlinien niederschlagen wird.
Der Abbau der für geldpolitische Zwecke gehaltenen Wertpapierbestände des Eurosystems trug in den vergangenen zwölf Monaten dazu bei, dass die Banken in Deutschland ihre Bestände an Staatsanleihen des Euroraums erhöhten. Zudem wirkte der Abbau für sich genommen positiv auf ihre Ertragslage, da er zu einem Anstieg des Zinsergebnisses beitrug. Einen nennenswerten Einfluss auf die Finanzierungsbedingungen und die Eigenkapitalquote hatte der Portfolioabbau im Eurosystem nach Ansicht der Banken nicht.
Digitale Vermögenswerte hatten laut Angaben der Banken in den vergangenen zwölf Monaten keinen Einfluss auf ihre Finanzlage, Geschäftsstrategie oder Kreditrichtlinien. Auch für die kommenden zwölf Monaten erwarten die Banken keine nennenswerten Effekte. Lediglich im Hinblick auf ihre strategische Ausrichtung planen die Banken neue Geschäftsfelder im Bereich digitaler Vermögenswerte zu erschließen.
Die viermal im Jahr durchgeführte Befragung zum Kreditgeschäft fand in der Zeit vom 21. September bis 6. Oktober 2026 statt. An der Umfrage nahmen in Deutschland 33 Banken teil. Die Rücklaufquote lag bei 100 Prozent.