
Eingangsstatement anlässlich der Vorstellung des Finanzstabilitätsberichts 2026 der Deutschen Bundesbank Pressekonferenz zur Veröffentlichung des Finanzstabilitätsberichts 2026
Es gilt das gesprochene Wort.
Meine Damen und Herren,
„Readiness is all.“ – Bereitsein ist alles.
Als Hamlet diesen Satz vor seinem finalen Duell mit Laertes sagt, drückt er damit aus, dass sich die Zukunft nicht kontrollieren lässt. Entscheidend ist, vorbereitet zu sein: „Readiness is all.“ Darum geht es mir heute. In diesem Sinne begrüße ich Sie zur Präsentation des diesjährigen Finanzstabilitätsberichts der Deutschen Bundesbank.
Die zentrale Botschaft des Berichts wird Sie nicht überraschen: Die Risiken für die Finanzstabilität bleiben erhöht. Geopolitische Spannungen und außenwirtschaftliche Belastungen prägen das Umfeld. Hohe und weiter steigende Staatsschulden begrenzen den Spielraum, auf Schocks zu reagieren. Zugleich steht die deutsche Wirtschaft vor tiefgreifenden strukturellen Herausforderungen. All dies trifft auf hohe Bewertungen an den Finanzmärkten und wachsende Kreditrisiken.
Auch das Finanzsystem wandelt sich. Die zunehmende Vernetzung im Finanzsystem beschleunigt die Ausbreitung von Risiken. Künstliche Intelligenz und Digitalisierung können neue Verwundbarkeiten erzeugen, ungeachtet der Chancen, die sich ergeben.
„Readiness is all“ heißt für uns: Das Finanzsystem muss auf künftige Belastungen vorbereitet sein.
1 Hohe Risikobereitschaft trotz außenwirtschaftlicher Belastungen und wirtschaftspolitischer Unsicherheit
Meine Damen und Herren,
das makrofinanzielle Umfeld hat sich in den vergangenen Jahren immer wieder verändert, manchmal schnell und unerwartet. Verwerfungen treten in immer engerer Abfolge auf. Im Jahr 2026 hat vor allem der Konflikt im Nahen Osten die wirtschaftliche Entwicklung belastet. Hinzu kommen Handelshemmnisse, Störungen globaler Lieferketten und anhaltende wirtschaftspolitische Unsicherheit. Die exportorientierte Volkswirtschaft Deutschlands trifft das besonders stark.
An den Finanzmärkten ist davon weiterhin wenig zu sehen.
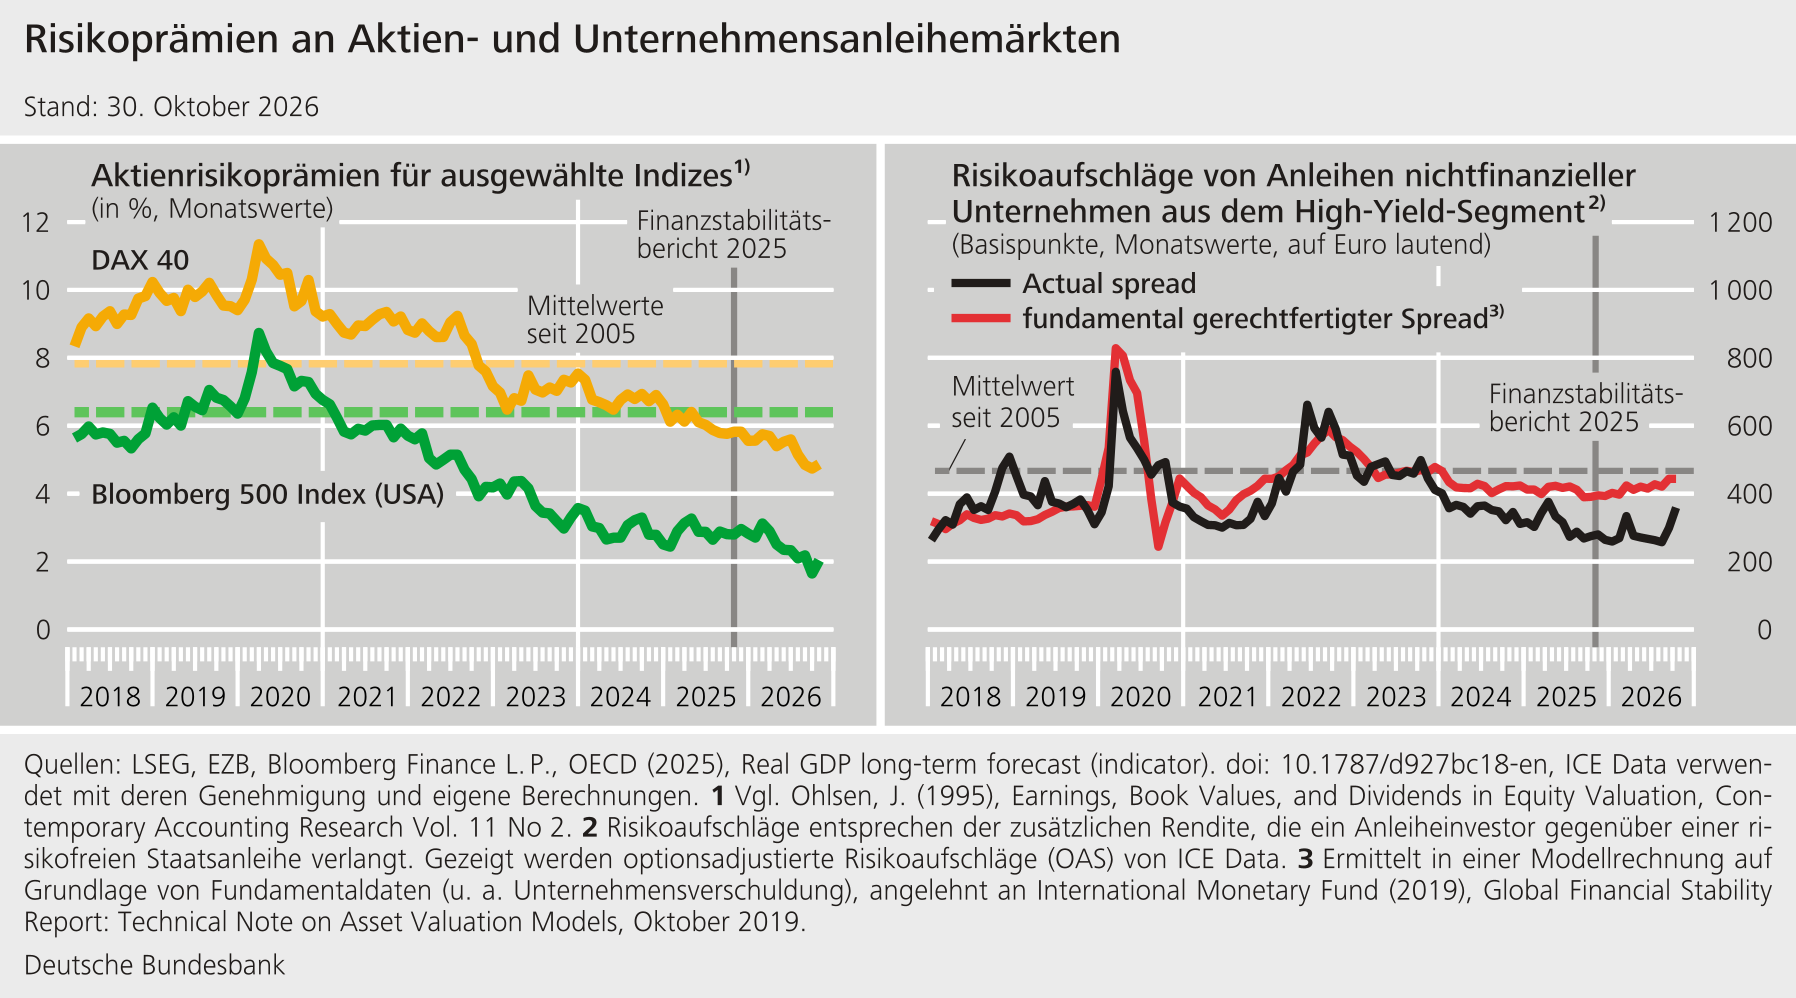
Aktien und Unternehmensanleihen bleiben hoch bewertet: die Risikoprämien sind niedrig (siehe Abbildung). Die Preise an den Finanzmärkten spiegeln eine Zuversicht wider, die angesichts der geopolitischen Risiken überrascht. Niemand kann sagen, ob und wann eine Korrektur erfolgt. Und nicht jede Kurskorrektur gefährdet die Finanzstabilität. Verläuft sie geordnet, kann sie dazu beitragen, Überbewertungen abzubauen. Ändern sich Erwartungen jedoch abrupt, können die Kurse stark und ungeordnet einbrechen. Meine Warnung aus der Pressekonferenz vor einem Jahr bleibt damit aktuell: Das Rückschlagpotenzial ist erheblich.
2 Kreditrisiken: Druck auf den Unternehmenssektor hat sich im vergangenen Jahr weiter verstärkt
Ich möchte nun zur Lage im Unternehmenssektor kommen.
Unsere Wirtschaft ist stark in internationale Handels- und Produktionsstrukturen eingebunden. Handelshemmnisse, Lieferkettenstörungen sowie hohe Energie- und Vorleistungspreise treffen Deutschland besonders stark. Hinzu kommen strukturelle Herausforderungen: Hohe Standortkosten, der demografische Wandel, stärkerer internationaler Wettbewerb und rasche technologische Veränderungen – nicht zuletzt durch KI.
Der Anpassungsdruck ist enorm. Das zeigt auch ein Blick auf die Unternehmensausfälle.
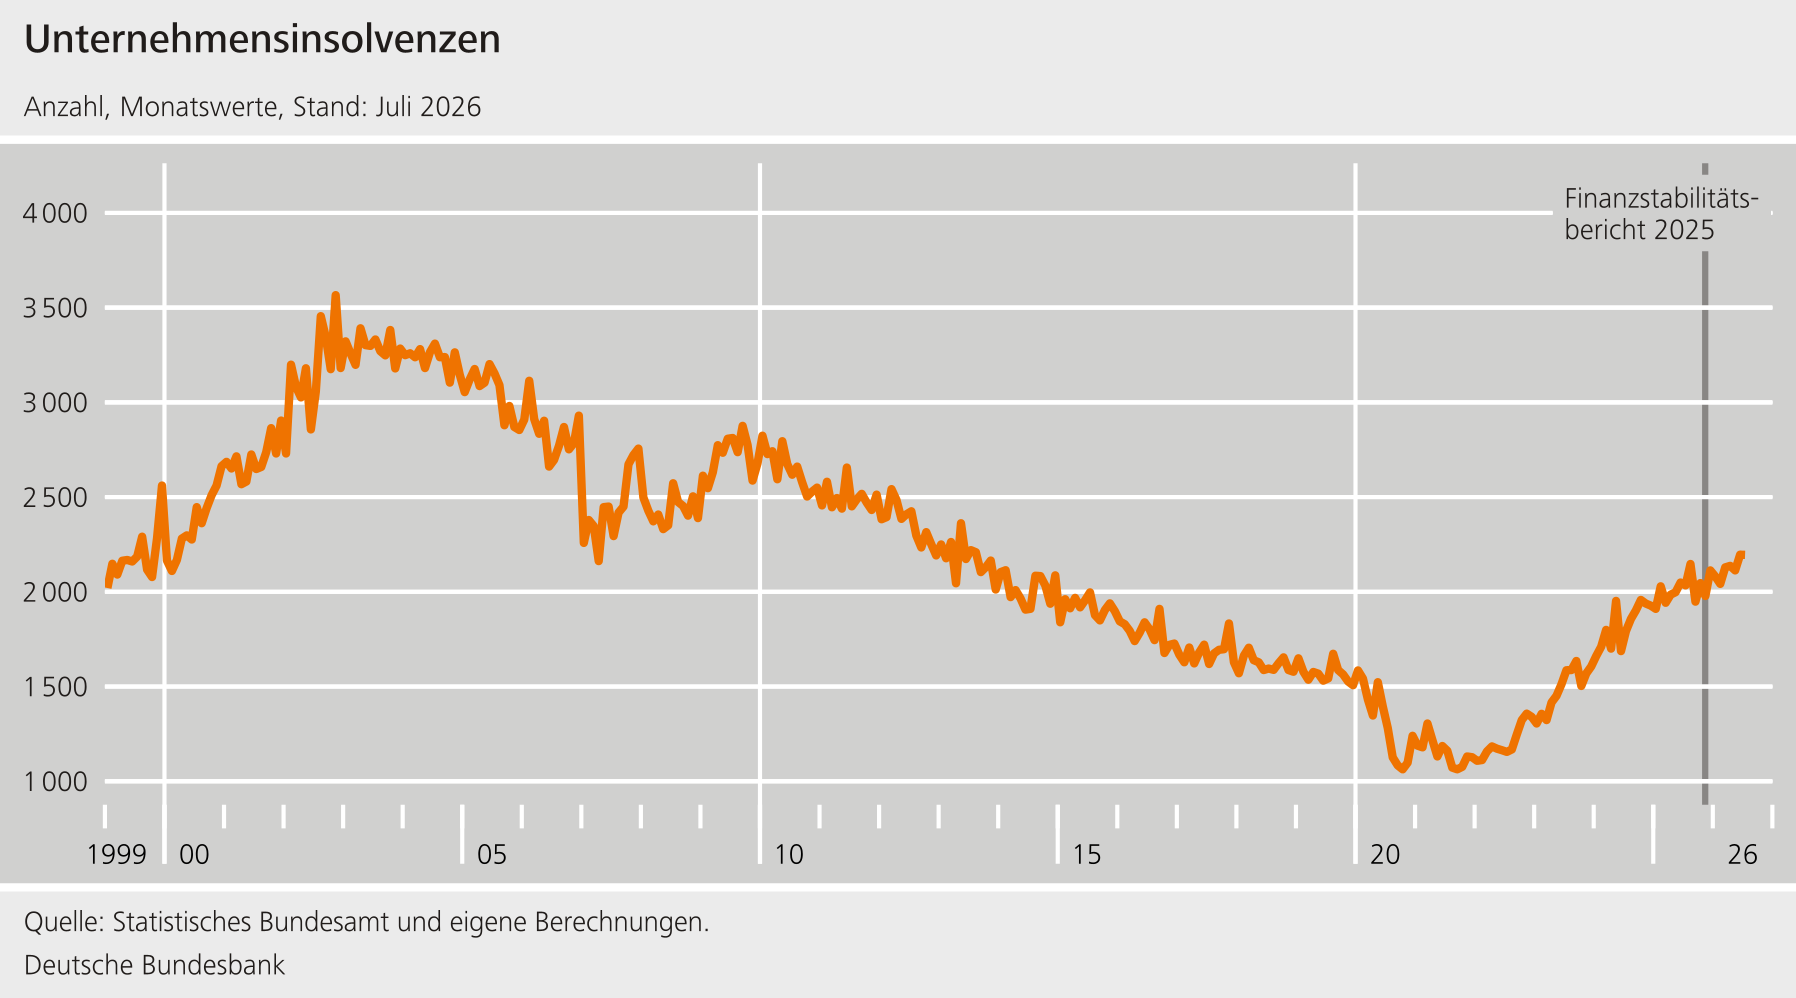
Bei den monatlichen Insolvenzen sehen wir derzeit den höchsten Stand seit 2014 (siehe Abbildung). Höhere Finanzierungskosten erschweren die Lage zusätzlich. Unternehmen, die Kredite aus der Niedrigzinsphase refinanzieren müssen, sind besonders betroffen.
Diese Entwicklung schlägt sich auch in den Bilanzen der Banken nieder. Die notleidenden Kredite sind seit Mitte des vergangenen Jahres weiter gestiegen. Bislang materialisieren sich die Kreditrisiken glücklicherweise geordnet. Die Banken können die Belastungen noch gut verkraften. Die Richtung ist aber klar: Die anhaltende wirtschaftliche Schwäche und die strukturellen Belastungen der Unternehmen schlagen zunehmend auf die Banken durch.
Was lässt sich angesichts dieser Entwicklungen tun? Entscheidend ist, die Voraussetzungen für langfristiges Wachstum zu schaffen. Unternehmen müssen sich dem technologischen Wandel öffnen und Innovationen vorantreiben. Die Politik muss mit Strukturreformen Wachstumshemmnisse beseitigen. Wenn wir die langfristigen Wachstumskräfte stärken, profitiert auch die Finanzstabilität: Nur wenn Unternehmen tragfähige Geschäftsmodelle haben und solide Erträge erwirtschaften, können sie ihre Kredite verlässlicher bedienen und Belastungen besser auffangen.
Das Bankensystem sollte aber auch für den Fall einer weiteren Verschlechterung gerüstet sein. Der Bericht untersucht die Frage der Resilienz gegenüber Risiken aus dem Unternehmenssektor anhand von Szenarien. Ich möchte betonen, dass es sich hierbei um Negativ-Szenarien handelt, nicht um Prognosen.
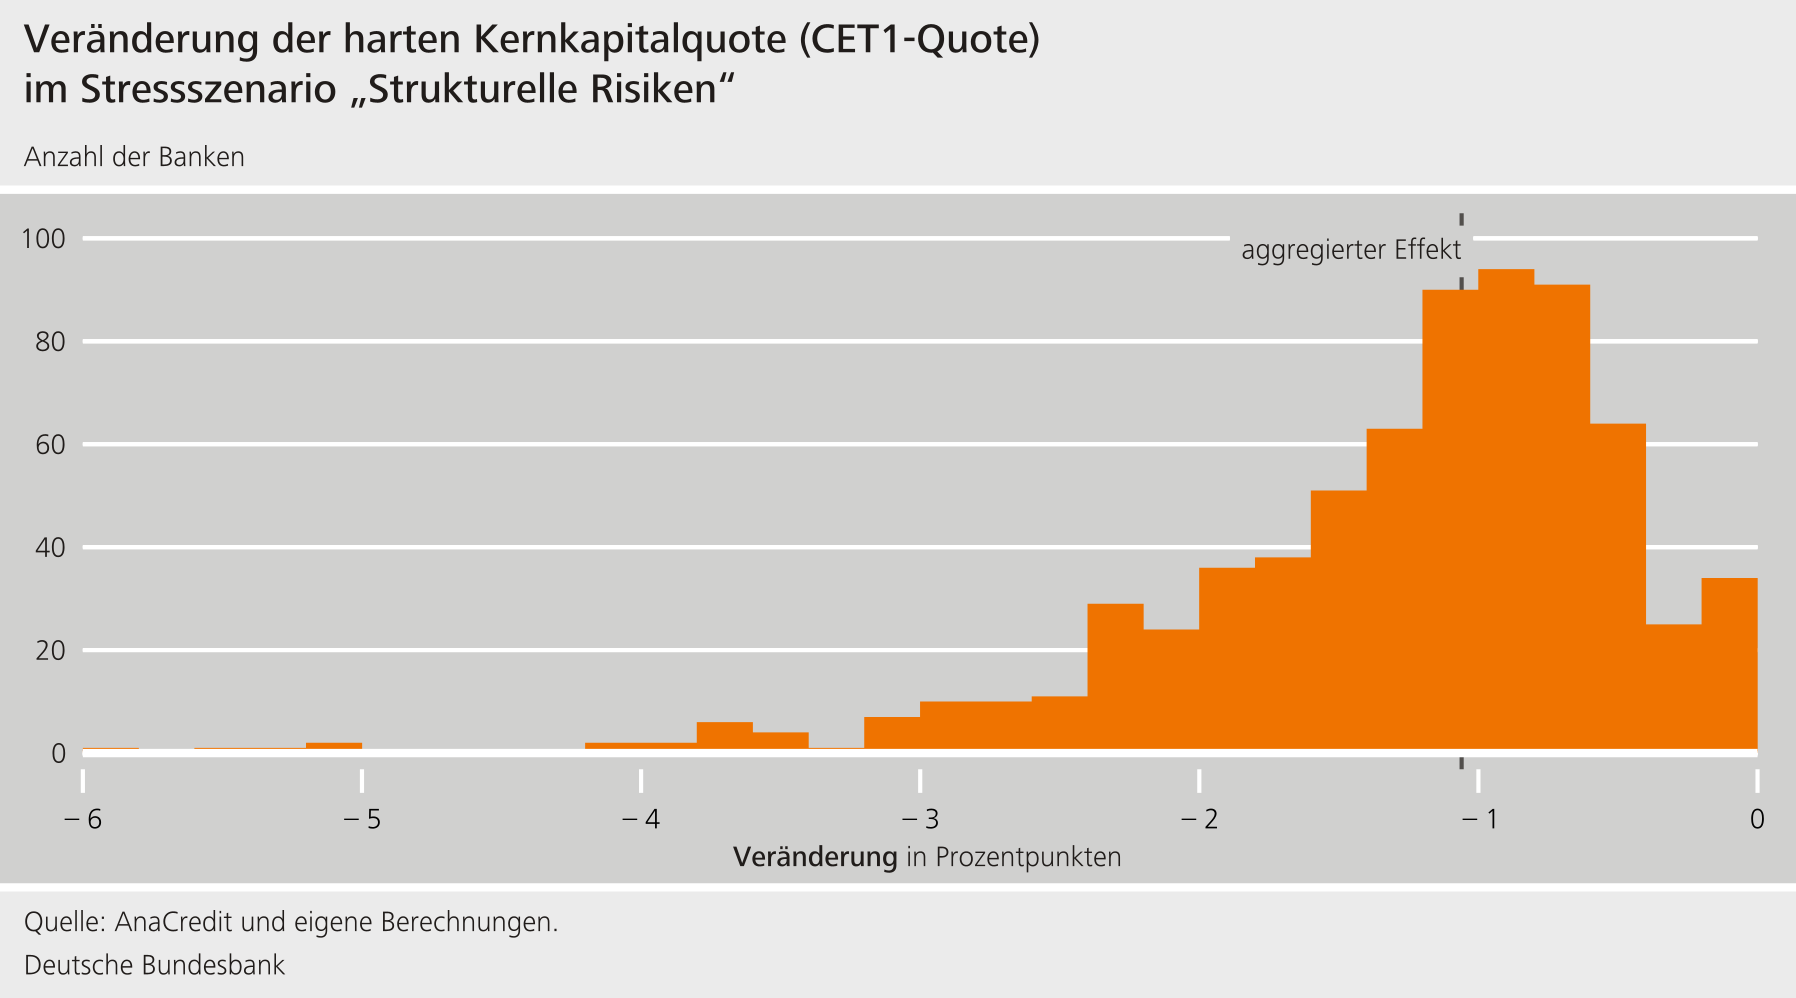
Die Ergebnisse sind eindeutig: Verschärfen sich die strukturellen Belastungen in besonders betroffenen Branchen weiter – zum Beispiel im Automobilsektor und der chemischen Industrie – dürften die Verluste bei den Unternehmenskrediten deutscher Banken spürbar steigen, bei einer relevanten Anzahl von Banken sogar deutlich (siehe Abbildung). Dazu gehören auch mehrere größere Institute, also einige der sogenannten anderweitig systemrelevanten Institute.
Aber Sie könnten einwenden: Die Banken können doch auf ihr Überschusskapital und ihre Kapitalpuffer zurückgreifen. Richtig. Allerdings sind die verfügbaren Kapitalpuffer nur teilweise nutzbar, da sie sich mit anderen regulatorischen Anforderungen überlappen. Auch darauf haben wir in der Vergangenheit mehrfach hingewiesen.
Ein Puffer, der für Banken im Belastungsfall nicht vollständig nutzbar ist, erfüllt seine stabilisierende Funktion nur eingeschränkt. Daher gilt es, den Regulierungsrahmen zu vereinfachen und die Wirksamkeit der Puffer zu erhöhen.
3 Kreditrisiken: Verwundbarkeiten im Neugeschäft mit Wohnimmobilienkrediten
Ein weiterer Bereich notwendiger Vorsorge betrifft die Wohnimmobilienfinanzierung. Die privaten Haushalte sind insgesamt zwar weiterhin robust aufgestellt. Ihre Verschuldung ist gemessen am Einkommen und an den verfügbaren liquiden Mitteln insgesamt sogar niedrig. Bei neuen Wohnimmobilienkrediten deuten teils lockere Kreditvergabestandards aber auf Verwundbarkeiten hin.
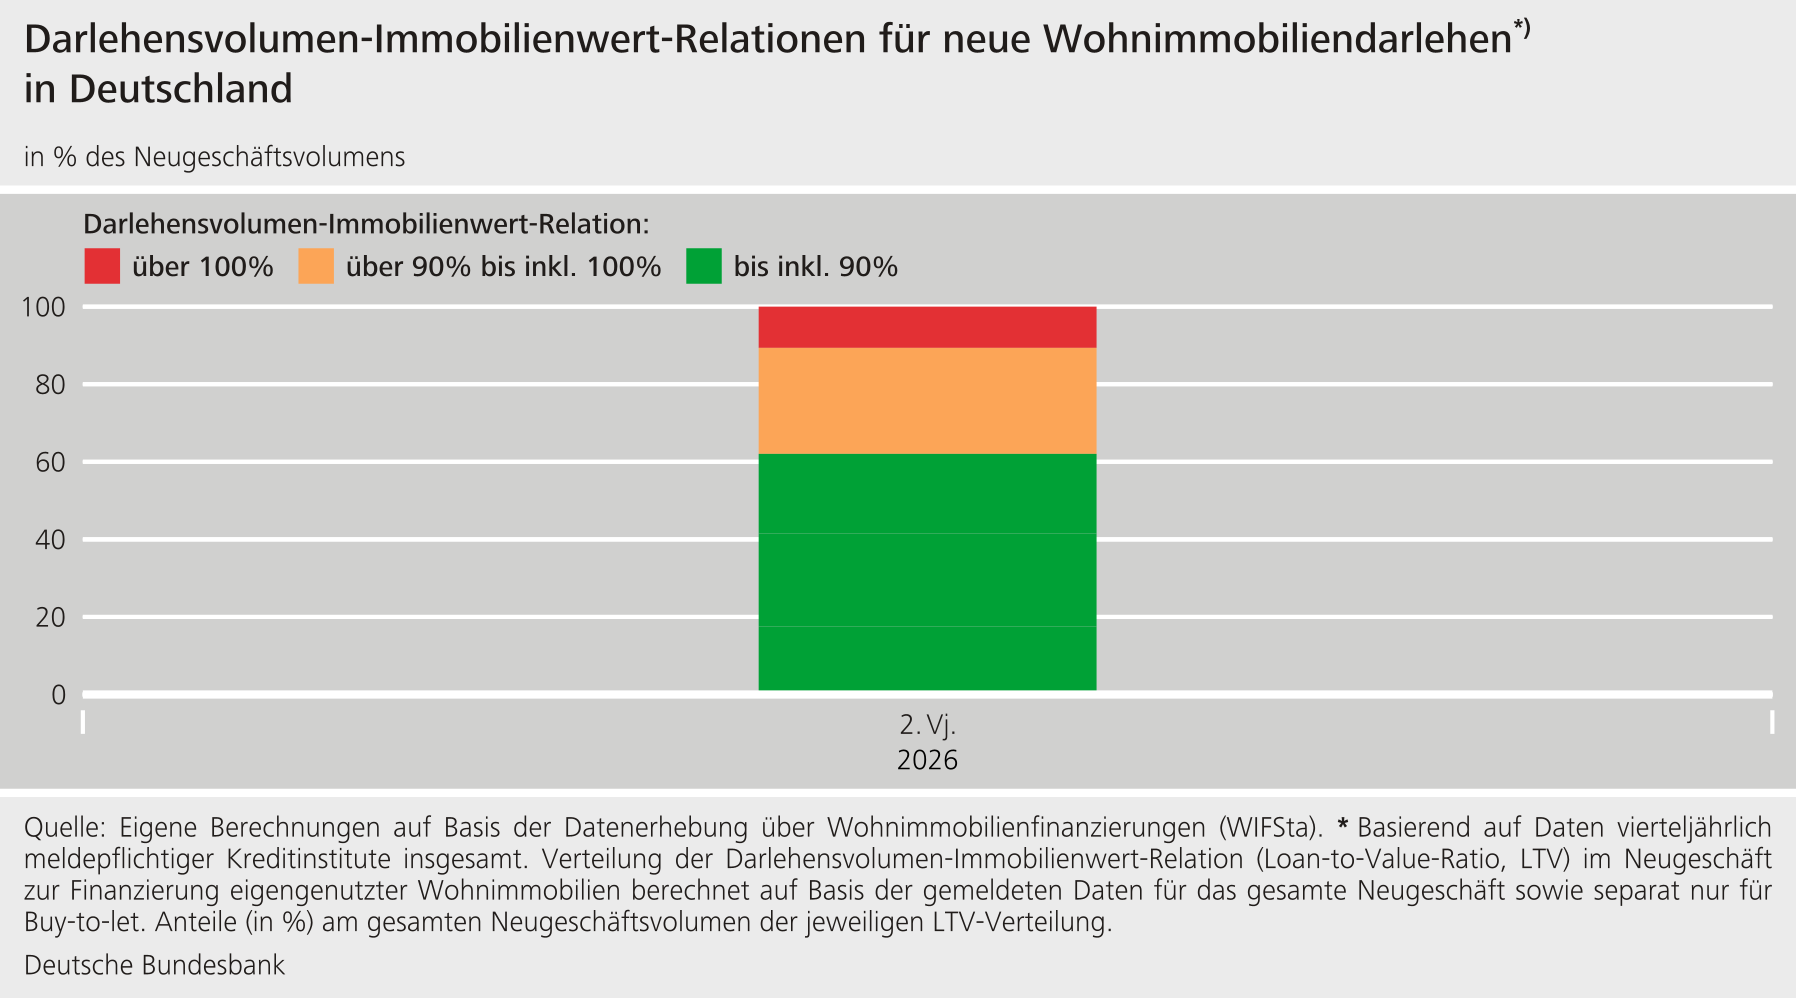
Neue Daten zeigen, dass ein Teil der Haushalte den Kauf einer Wohnimmobilie mit einem hohen Fremdkapitalanteil finanziert. Bei knapp 40 Prozent des neu vergebenen Darlehensvolumens lag der Fremdkapitalanteil der Kreditnehmer im zweiten Quartal 2026 bei über 90 Prozent. Mehr noch: Bei knapp 11 Prozent des Neugeschäftsvolumens übersteigt das Darlehensvolumen sogar den Wert der finanzierten Immobilie (siehe Abbildung).
Natürlich ist nicht jede Finanzierung mit hoher Schuldenaufnahme problematisch. Bei hohen Einkünften mag sie sinnvoll sein. Doch hohe Fremdkapitalanteile erhöhen im Fall eines Kreditausfalls den möglichen Verlust für den Kreditgeber. Das gilt besonders im Falle steigender Arbeitslosigkeit und einer möglichen Korrektur der Wohnimmobilienpreise. Ein großer Anteil von Finanzierungen mit hohen Fremdkapitalanteilen macht das Bankensystem gegenüber solchen Entwicklungen verwundbarer und kann damit systemische Risiken erhöhen.
4 Risiken durch hohe Staatsschulden im Euroraum sind weiter gestiegen
Große Sorge bereiten mir derzeit die öffentlichen Finanzen im Euroraum. Hier erscheint mir Vorsorge besonders wichtig.
Wie ich bereits letztes Jahr gesagt habe: Die Mischung aus hohen, weiter steigenden Staatsschulden und geringem Wirtschaftswachstum bleibt toxisch. Höhere Zinslasten, steigende Ausgaben für Verteidigung und Infrastruktur sowie die Folgen der demografischen Alterung verschärfen diese Herausforderungen. Hohe Schuldenquoten verringern auch den fiskalischen Spielraum, um die Wirtschaft bei künftigen Belastungen zu stabilisieren.
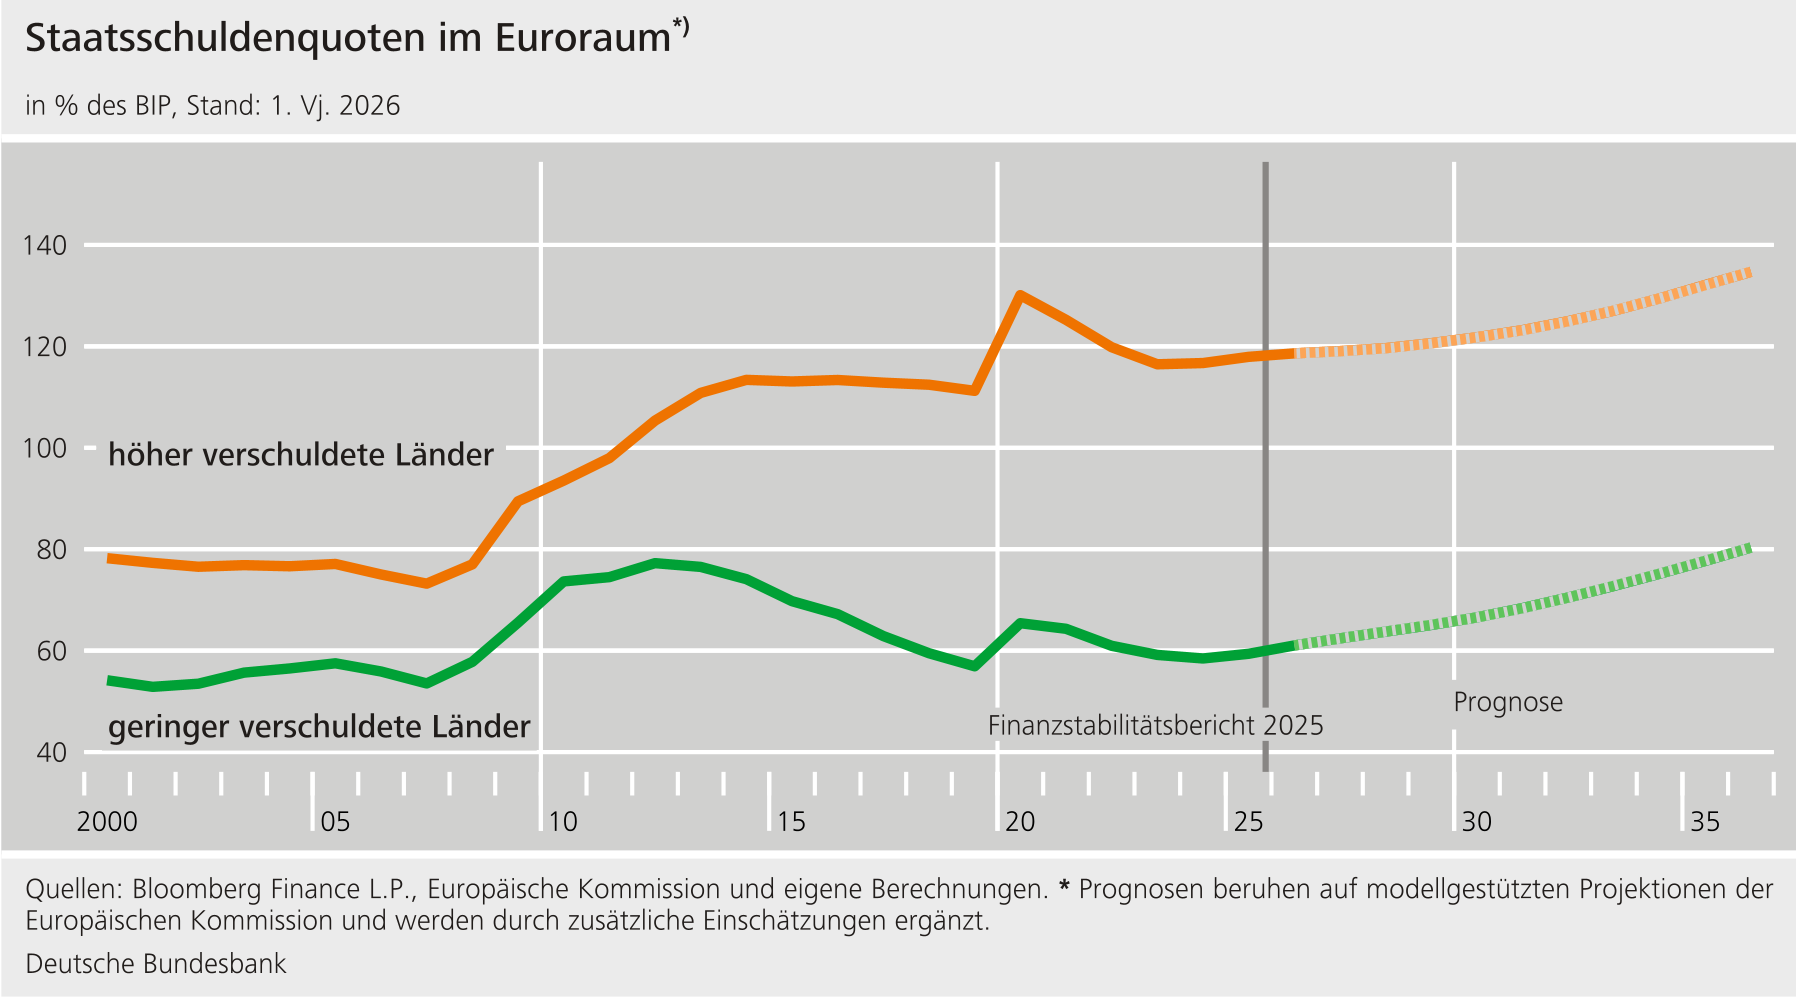
Die Projektionen der Europäischen Kommission zeigen, wie groß der Handlungsbedarf ist. Bei unveränderter Politik würde die Schuldenquote im Euroraum von 88 Prozent des Bruttoinlandsprodukts im Jahr 2025 auf 105 Prozent im Jahr 2036 steigen. Für die Gruppe höher verschuldeter Länder wird bis 2036 eine Schuldenquote von rund 140 Prozent erwartet (siehe Abbildung).
Das ist keine unausweichliche Entwicklung. Die europäischen Regierungen müssen jetzt gegensteuern, damit die Staatsfinanzen tragfähig bleiben. Das gilt ausdrücklich auch für Deutschland. Natürlich sind notwendige Anpassungen politisch und gesellschaftlich anspruchsvoll. Gerade deshalb sollten sie frühzeitig und schrittweise erfolgen. Wer rechtzeitig handelt, kann die Lasten besser verteilen. Glaubwürdige Konsolidierungspläne stärken zudem das Vertrauen in die Staatsfinanzen.
Ich möchte an dieser Stelle auch auf die enge Verbindung zwischen Staaten und Banken hinweisen. Verliert ein Staat seine Kreditwürdigkeit, steigen die Risikoprämien auf seine Anleihen. Das belastet Banken, Versicherer und Fonds, die diese Anleihen halten.
Dieser Zusammenhang wirkt auch in die andere Richtung. Schieflagen von Banken können öffentliche Haushalte unter Druck setzen. Seit der Eurokrise haben wir Fortschritte gemacht, diese Risiken zu begrenzen. Die Banken nutzen heute deutlich mehr Eigenkapital, und der europäische Abwicklungsrahmen schützt die öffentlichen Haushalte besser. Die Risiken aus der engen Verbindung zwischen Staaten und Banken bestehen jedoch fort. Insgesamt können wir konstatieren: Die Risiken aus hohen Staatsanleihebeständen in Bankbilanzen in Europa bestehen fort. Deshalb braucht es wirksame Regeln, damit Banken ihre Forderungen gegenüber Staaten breiter streuen – durch Eigenkapitalzuschläge bei hohen Konzentrationen gegenüber einzelnen Staaten oder durch Konzentrationslimite.
5 Risiken bei Fonds sind im vergangenen Jahr deutlich gestiegen
Nicht nur der Bankensektor ist relevant für die Finanzstabilität, auch Fonds und Versicherungen sind es.
Seit Mitte 2023 fließen aus deutschen offenen Immobilienfonds vermehrt Mittel ab. Während Immobilienfonds in der Niedrigzinsphase eine attraktive Rendite boten, hat sich die Lage seit dem Zinsanstieg geändert. Diese Umschichtung von Geldern ist daher nicht überraschend. Offene Immobilienfonds sind aufgrund ihrer Konstruktion besonders anfällig für Abzüge. Einzelne Fonds mussten in diesem Jahr Anteilsrückgaben aussetzen. Die regulatorisch vorgeschriebenen Liquiditätsmanagement-Instrumente helfen, die Auswirkungen von Liquiditätsengpässen zu begrenzen.
Ich möchte nun den Blick auf den Fondssektor insgesamt weiten. Im Bericht beleuchten wir einen Aspekt, der aus meiner Sicht bislang zu wenig Aufmerksamkeit bekommen hat: Dass Fonds mit anderen Finanzintermediären, insbesondere mit Versicherungen, vernetzt sind, ist hinreichend bekannt. Aber sie sind auch untereinander stark vernetzt. Fonds halten in beträchtlichem Umfang Anteile anderer Fonds. Damit entsteht ein wirksamer Verstärkungsmechanismus: Wenn Anleger bei einem Fonds Mittel abziehen, kann dieser Fonds gezwungen sein, seine Anteile an anderen Fonds zu verkaufen, um die Mittelabzüge bedienen zu können. Die davon betroffenen Fonds können dadurch ebenfalls unter Druck geraten. Sie verkaufen dann möglicherweise weitere Vermögenswerte.
In einem angespannten Markt können solche Verkäufe die Preise von Wertpapieren zusätzlich unter Druck setzen. Verluste verstärken sich dann gegenseitig.
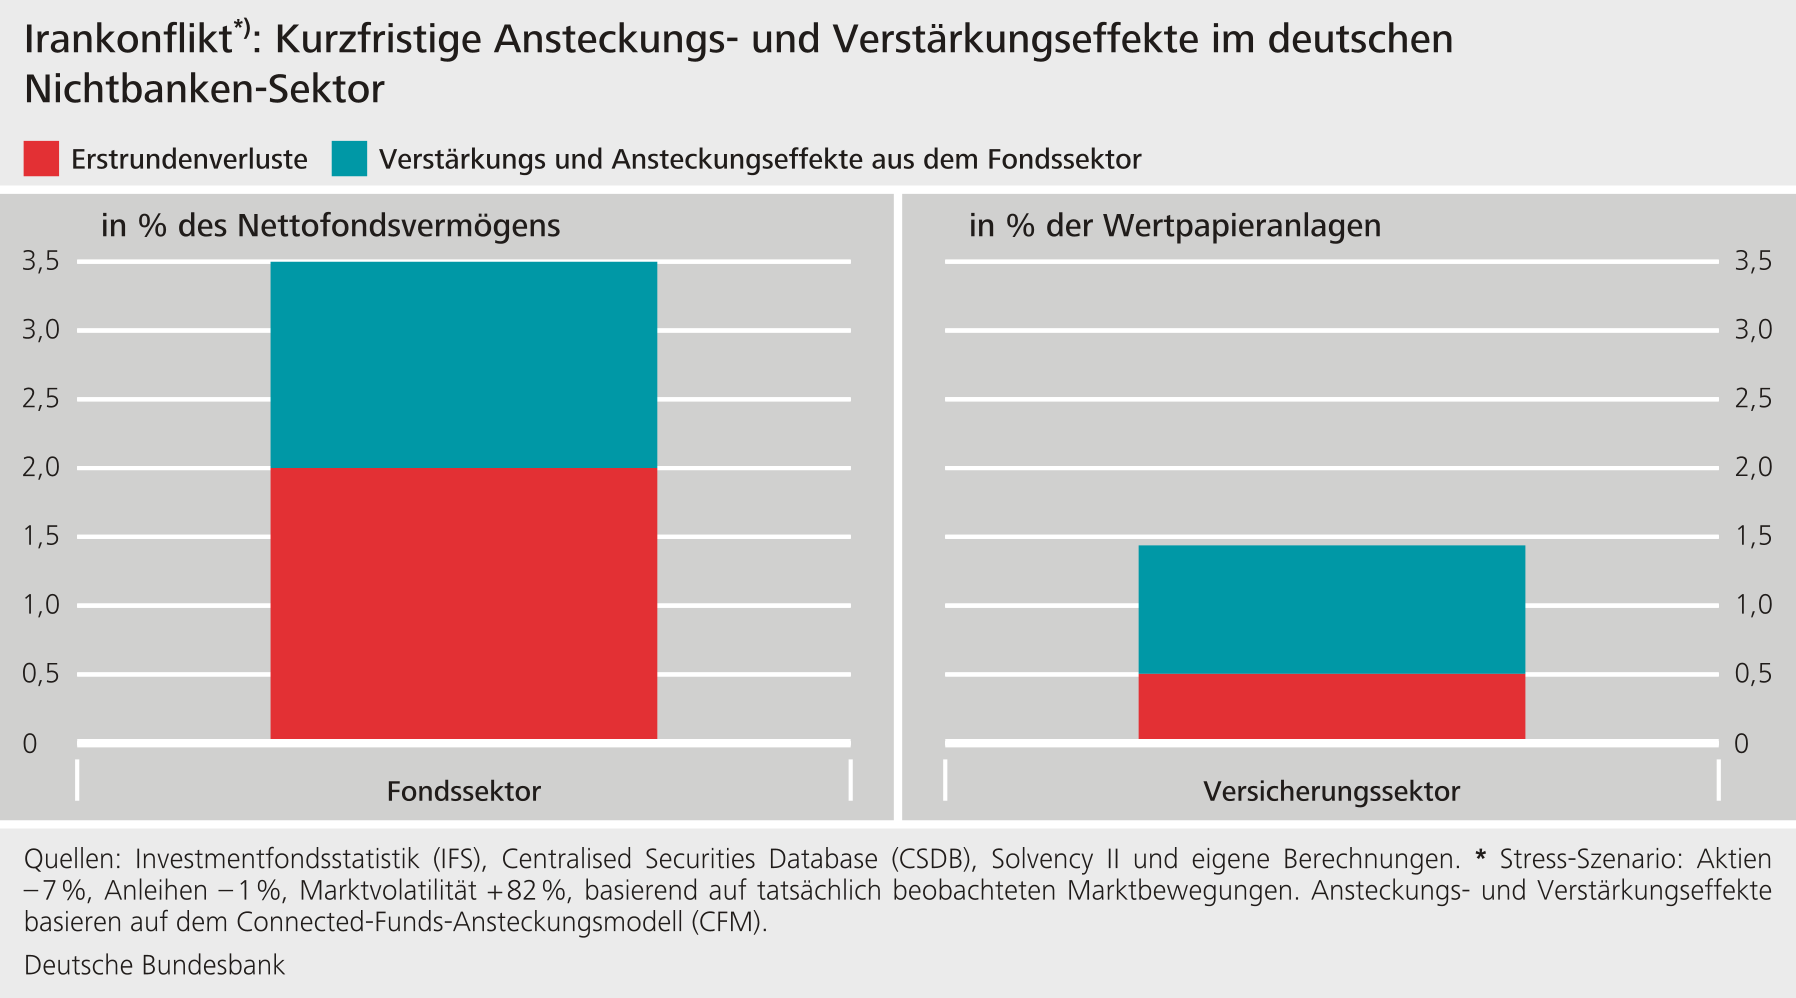
Unsere Modellrechnungen machen diesen Mechanismus sichtbar. Das Szenario ist an die Marktereignisse während der ersten Tage des Iran-Konflikts im März 2026 angelehnt und unterstellt, dass die Aktienmärkte einbrechen und die Volatilität an den Finanzmärkten steigt. Durch nachgelagerte Ansteckungs- und Verstärkungseffekte steigen die Gesamtverluste im Fondssektor beinahe auf das Doppelte und im Versicherungssektor beinahe auf das Dreifache der Erstrundenverluste (siehe Abbildung).
Auch hier gilt: Das ist keine Prognose, sondern eine Szenariorechnung. Die absolute Höhe der Verluste ist auch weniger relevant als das zentrale Ergebnis: Fonds können Marktverwerfungen deutlich verstärken. Dies und die Tatsache, dass sie mit Banken und Versicherungen stark vernetzt sind, macht sie relevant für die Finanzstabilität.
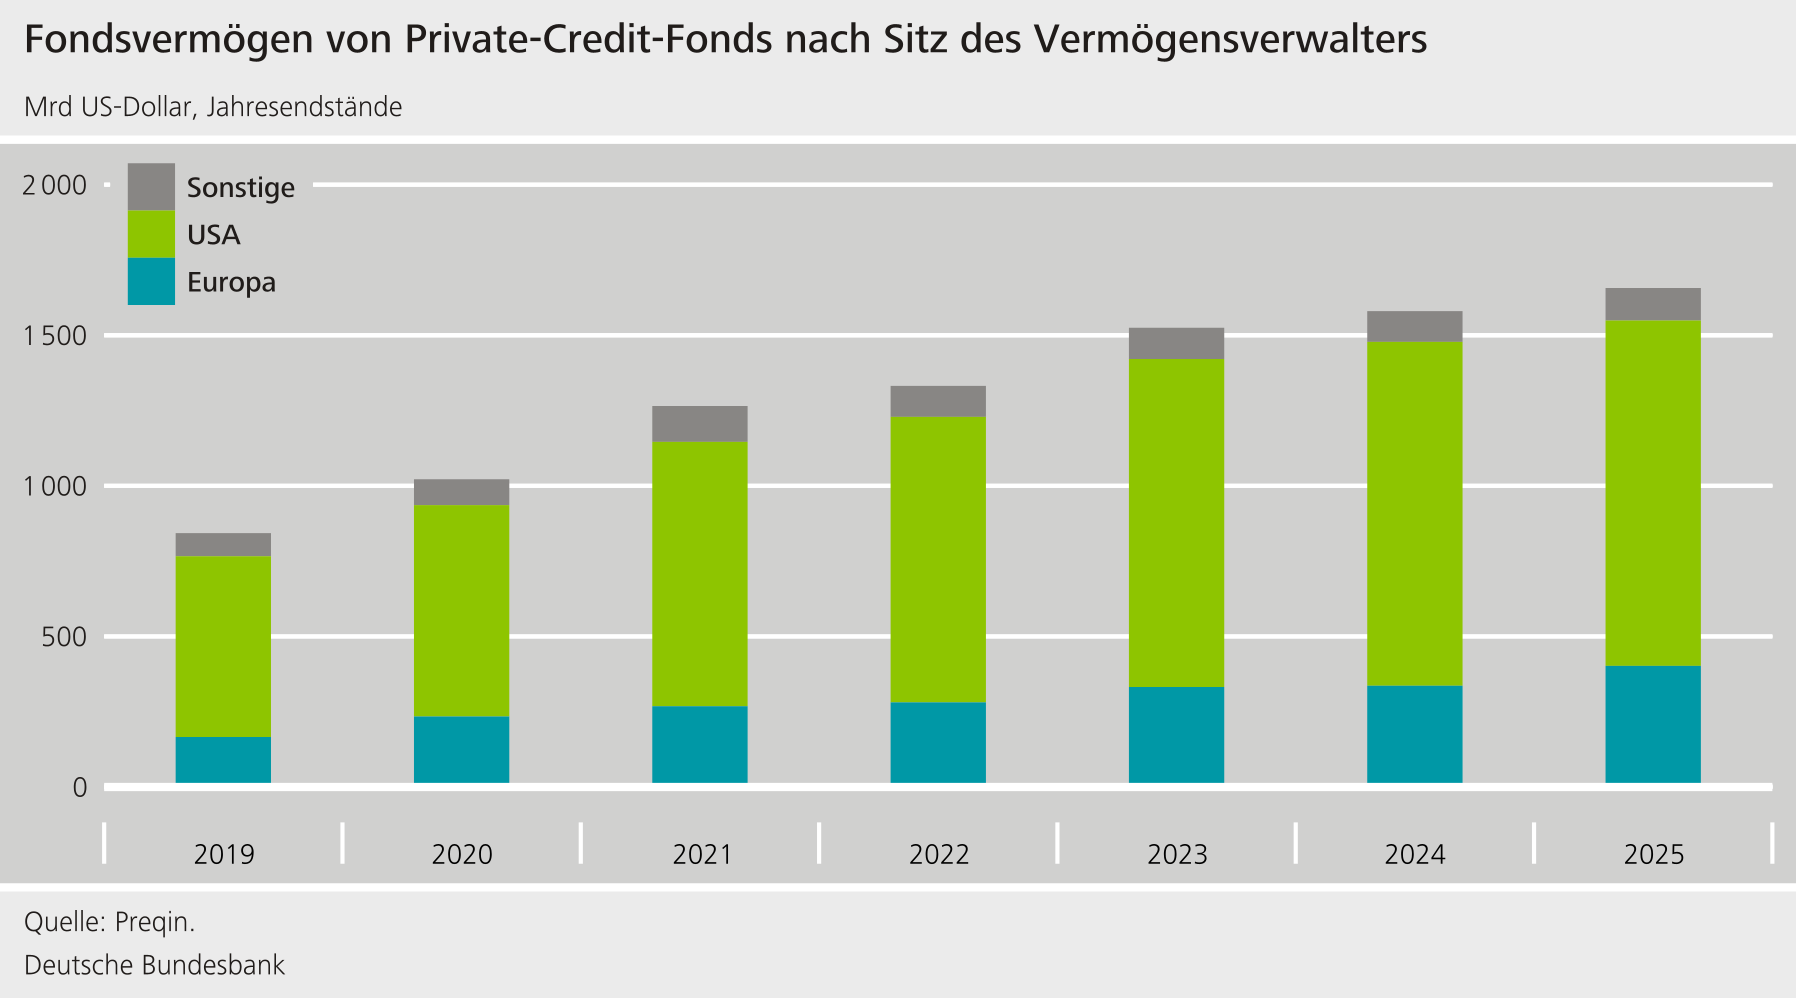
Als Ansteckungskanal gewinnt auch Private Credit an Bedeutung. Das Segment ist international stark gewachsen und zunehmend mit Banken, Versicherern und Pensionseinrichtungen verflochten (siehe Abbildung). Die direkten Forderungen deutscher Finanzinstitute gegenüber Private-Credit-Fonds erscheinen im Aggregat begrenzt. Sie konzentrieren sich jedoch auf wenige Akteure.
Hohe Verluste in diesem international vernetzten Segment könnten weitere Ansteckungseffekte auslösen. Leider fällt es schwer, die künftigen Risiken genauer abzuschätzen. Die Informationslücken sind beträchtlich: bei Hebelung, Liquiditätsrisiken, Kreditvergabe und Verflechtungen.
Ohne Daten gibt es keine verlässliche Vorsorge. Die Schaffung von Transparenz ist deshalb selbst ein Finanzstabilitätsinstrument.
6 Operationelle Verwundbarkeiten rücken stärker in das Blickfeld der makroprudenziellen Überwachung. KI verändert die Cybersicherheitslage
Ein weiteres Risiko, das wir im Bericht beleuchten, sind die wachsenden operationellen Verwundbarkeiten im deutschen Finanzsystem.
Cyberangriffe, hybride Bedrohungen und Abhängigkeiten von wenigen kritischen Drittdienstleistern können dazu führen, dass kritische Funktionen des Finanzsystems gestört werden. Künstliche Intelligenz verändert die Risikolage zusätzlich. Sie kann Angriffe schneller, skalierbarer und komplexer machen. Natürlich kann KI auch die Cyberabwehr verbessern. Sie kann helfen, Auffälligkeiten schneller zu erkennen, Schwachstellen zu analysieren und Gegenmaßnahmen einzuleiten.
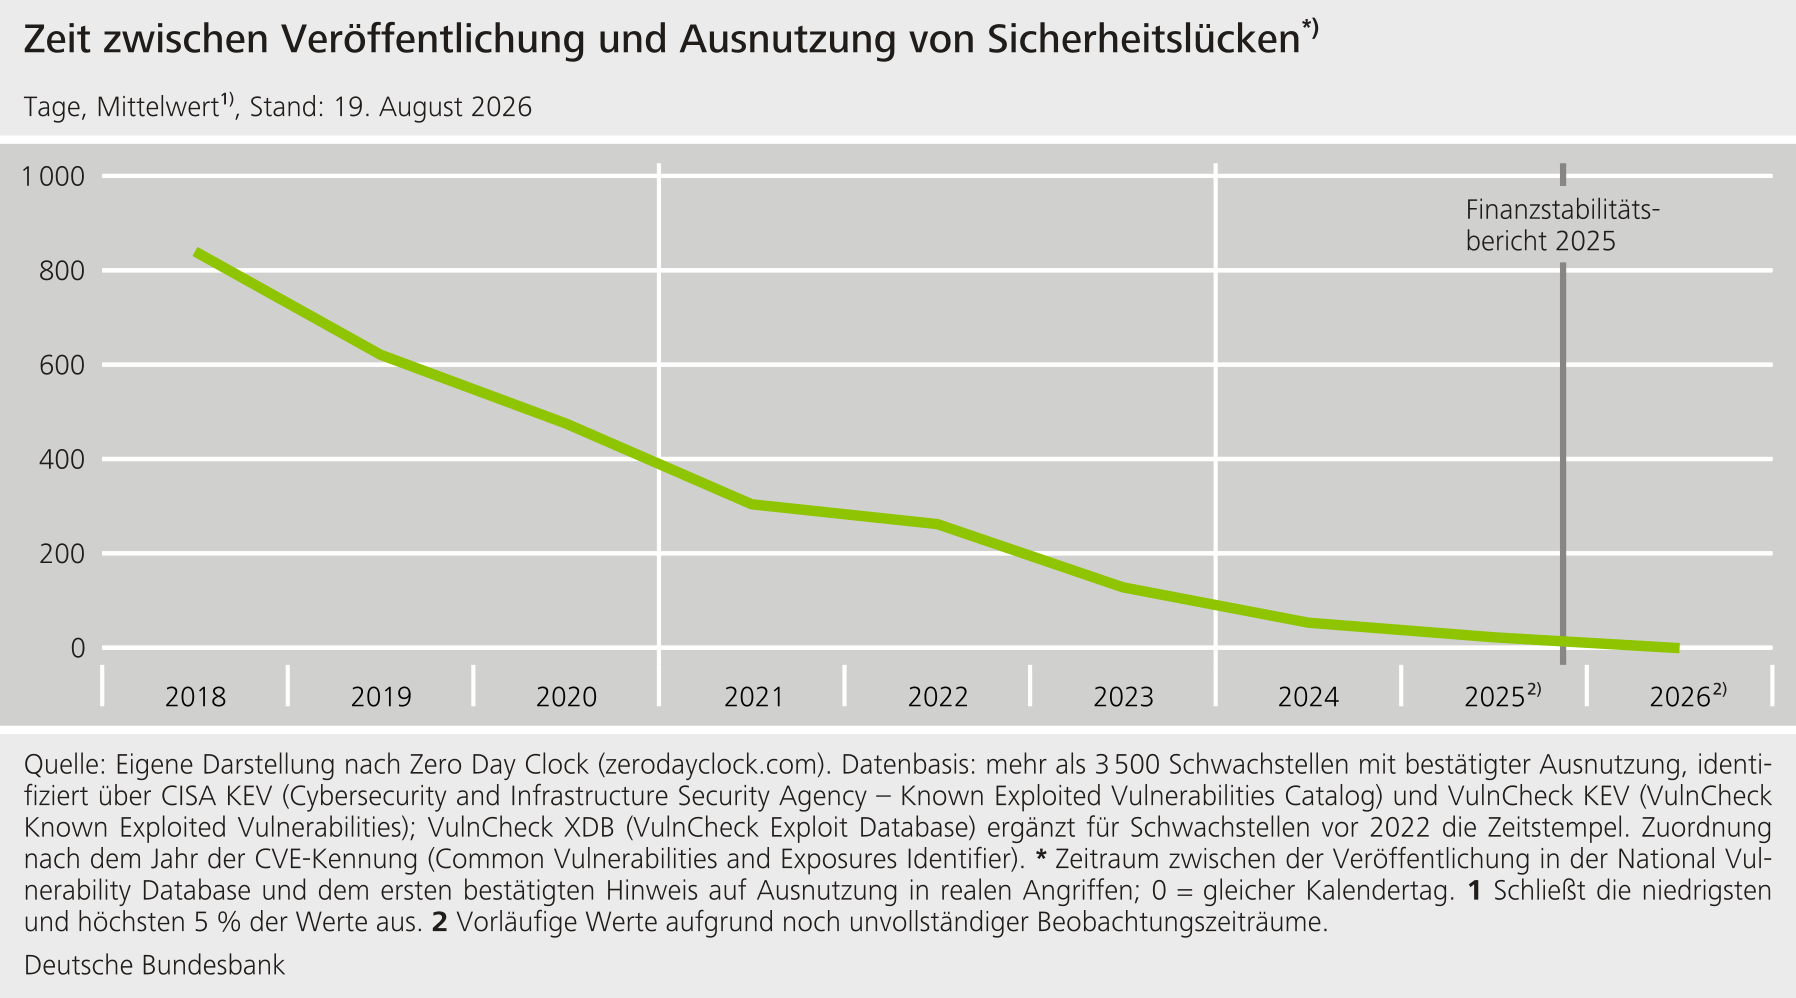
Ein Signal für die wachsende Bedrohungslage ist, dass Sicherheitslücken immer schneller ausgenutzt werden. Die Zeit zwischen dem Bekanntwerden einer Sicherheitslücke und der ersten Cyberattacke hat sich erheblich verkürzt – von mehreren Wochen bis hin zu wenigen Stunden (siehe Abbildung).
Operationelle Resilienz ist deshalb auch ein Finanzstabilitätsthema. Finanzinstitute müssen ihre IT‑Systeme kontinuierlich prüfen, Schwachstellen zügig schließen und Abhängigkeiten von wenigen kritischen Drittdienstleistern begrenzen. Fallen zentrale Dienste aus, können viele Institute gleichzeitig betroffen sein – mit Folgen für kritische Funktionen des Finanzsystems. Aus makroprudenzieller Sicht müssen wir deshalb gemeinsame Abhängigkeiten erkennen und beurteilen, wie sich Störungen ausbreiten und gegenseitig verstärken können. Dafür brauchen wir einen Blick über einzelne Institute und Sektoren hinaus.
7 Was folgt daraus für die makroprudenzielle Politik?
Ich habe nun viel über die Risiken geredet. Was können wir diesen Risiken entgegensetzen? Ich möchte vier Punkte nennen, die mir besonders wichtig sind.
Erstens: Die Resilienz des Bankensystems muss bewahrt werden. Die bestehenden makroprudenziellen Kapitalpuffer bleiben angesichts der erhöhten Risiken angemessen. Sie stärken die Fähigkeit der Banken, Verluste aufzufangen und ihre Kreditvergabe auch in Stressphasen aufrechtzuerhalten.
Zweitens: Kapitalpuffer müssen im Belastungsfall tatsächlich nutzbar sein. Gegenwärtig überschneiden sich die Kapitalpuffer vielfach mit anderen regulatorischen Anforderungen. Dies gilt insbesondere für die großen, systemrelevanten Banken. Daher gilt: Der europäische Regulierungsrahmen sollte einfacher und dadurch wirksamer werden, insbesondere durch eine Verbesserung der Puffernutzbarkeit. Unnötige Komplexität muss abgebaut werden. Das darf aber nicht zu einer Deregulierung führen, die die Resilienz des Bankensektors schwächt.
Drittens: Die Politik muss tragfähige Staatsfinanzen sicherstellen und dafür Ausgaben klar priorisieren. Wachstumsfördernde Investitionen müssen Vorrang haben. Zugleich muss der Staaten-Banken-Nexus abgeschwächt werden – durch Eigenkapitalzuschläge bei hohen Konzentrationen staatlicher Forderungen oder durch Konzentrationslimite.
Und viertens: Für Nichtbank-Finanzintermediäre, vor allem für Fonds, brauchen wir einen besseren europäischen Datenaustausch, eine stärkere Berichterstattung in wenig transparenten Segmenten wie Private Credit und ein flexibles Instrumentarium, um systemische Liquiditätsrisiken bei Investmentfonds frühzeitig zu begrenzen.
Neben den bereits angesprochenen Entwicklungen und Themen behandelt der Bericht weitere Aspekte. Eines möchte ich hier noch hervorheben:
Sowohl Künstliche Intelligenz als auch Stablecoins und Tokenisierung – also die digitale Abbildung von Vermögenswerten – eröffnen neue Möglichkeiten: Abläufe lassen sich automatisieren, Zahlungen und Wertpapiergeschäfte effizienter abwickeln. Mit diesen Chancen verändern sich aber auch die Risiken. Bei Stablecoins kommt es darauf an, dass die Nutzer auf ihre Wertstabilität und Einlösbarkeit vertrauen können. Künstliche Intelligenz und Tokenisierung werfen neue technische und rechtliche Fragen auf.
Diesen Wandel müssen wir vorausschauend begleiten. Unser Anspruch muss sein, Chancen zu ermöglichen und Risiken frühzeitig zu erkennen. Dafür braucht es einen verlässlichen Regulierungsrahmen, der mit der Entwicklung Schritt hält. So schaffen wir die Voraussetzungen dafür, dass Innovation und Stabilität Hand in Hand gehen.
8 Schlussbemerkung
Meine Damen und Herren,
das eingangs erwähnte Zitat von Hamlet beschreibt den Kern einer guten Finanzstabilitätspolitik. „Readiness is all“ heißt nicht, jede adverse Entwicklung vorherzusehen oder gar zu verhindern. Auch der Finanzstabilitätsbericht kann eine solcher Erwartung nicht erfüllen. Aber eine gute Vorbereitung ist das Beste, was wir angesichts dieser Risiken tun können. Dazu gehört, dass wir Sie, die Öffentlichkeit, über unsere Einschätzung der Risiken informieren.
Die Zeiten sind und bleiben herausfordernd. Deswegen brauchen wir ausreichend Resilienz, tatsächlich nutzbare Kapitalpuffer, belastbare Daten und einen makroprudenziellen Rahmen, der mit den Entwicklungen Schritt hält – auch mit den Risiken einer zunehmend digitalisierten Finanzwelt.
Denn Finanzstabilität ist kein Selbstzweck. Sie ermöglicht dem Finanzsystem, Kredite zu vergeben, Zahlungen abzuwickeln, Risiken abzusichern und Ersparnisse zu lenken – auch dann, wenn die Wirtschaft unter Druck gerät. So schafft Vorsorge die Voraussetzungen für Wachstum und Wohlstand.
Ich danke Ihnen für Ihre Aufmerksamkeit und freue mich nun auf Ihre Fragen.