
Regionaler Wettbewerb im Wandel: Was AnaCredit-Daten über die Kreditvergabe an Unternehmen zeigen
Wie lokal agieren Deutschlands Banken? Antworten darauf finden sich in der Kreditdatenstatistik AnaCredit. Mit Hilfe ihrer Daten lassen sich Rückschlüsse auf die Regionalität der Kreditportfolios deutscher Banken an nicht finanzielle Unternehmen (NFU) ziehen. Die räumliche Entfernung zwischen Bank und Kreditnehmer lässt sich aus der Postleitzahl des jeweiligen Sitzes ableiten und ebenso deren Veränderung im Zeitverlauf. Dabei ist zu beachten, dass die geografische Zuordnung jeweils nur zwischen dem Hauptsitz der Bank und dem des Kreditnehmers erfolgt. Die genauen Standorte, z. B. anderweitig verorteter Zweigstellen oder Werke, können nicht berücksichtigt werden. Für strukturelle Aussagen zum regionalen Wettbewerb und deren Entwicklung ist der verfolgte Ansatz jedoch hinreichend aussagekräftig.
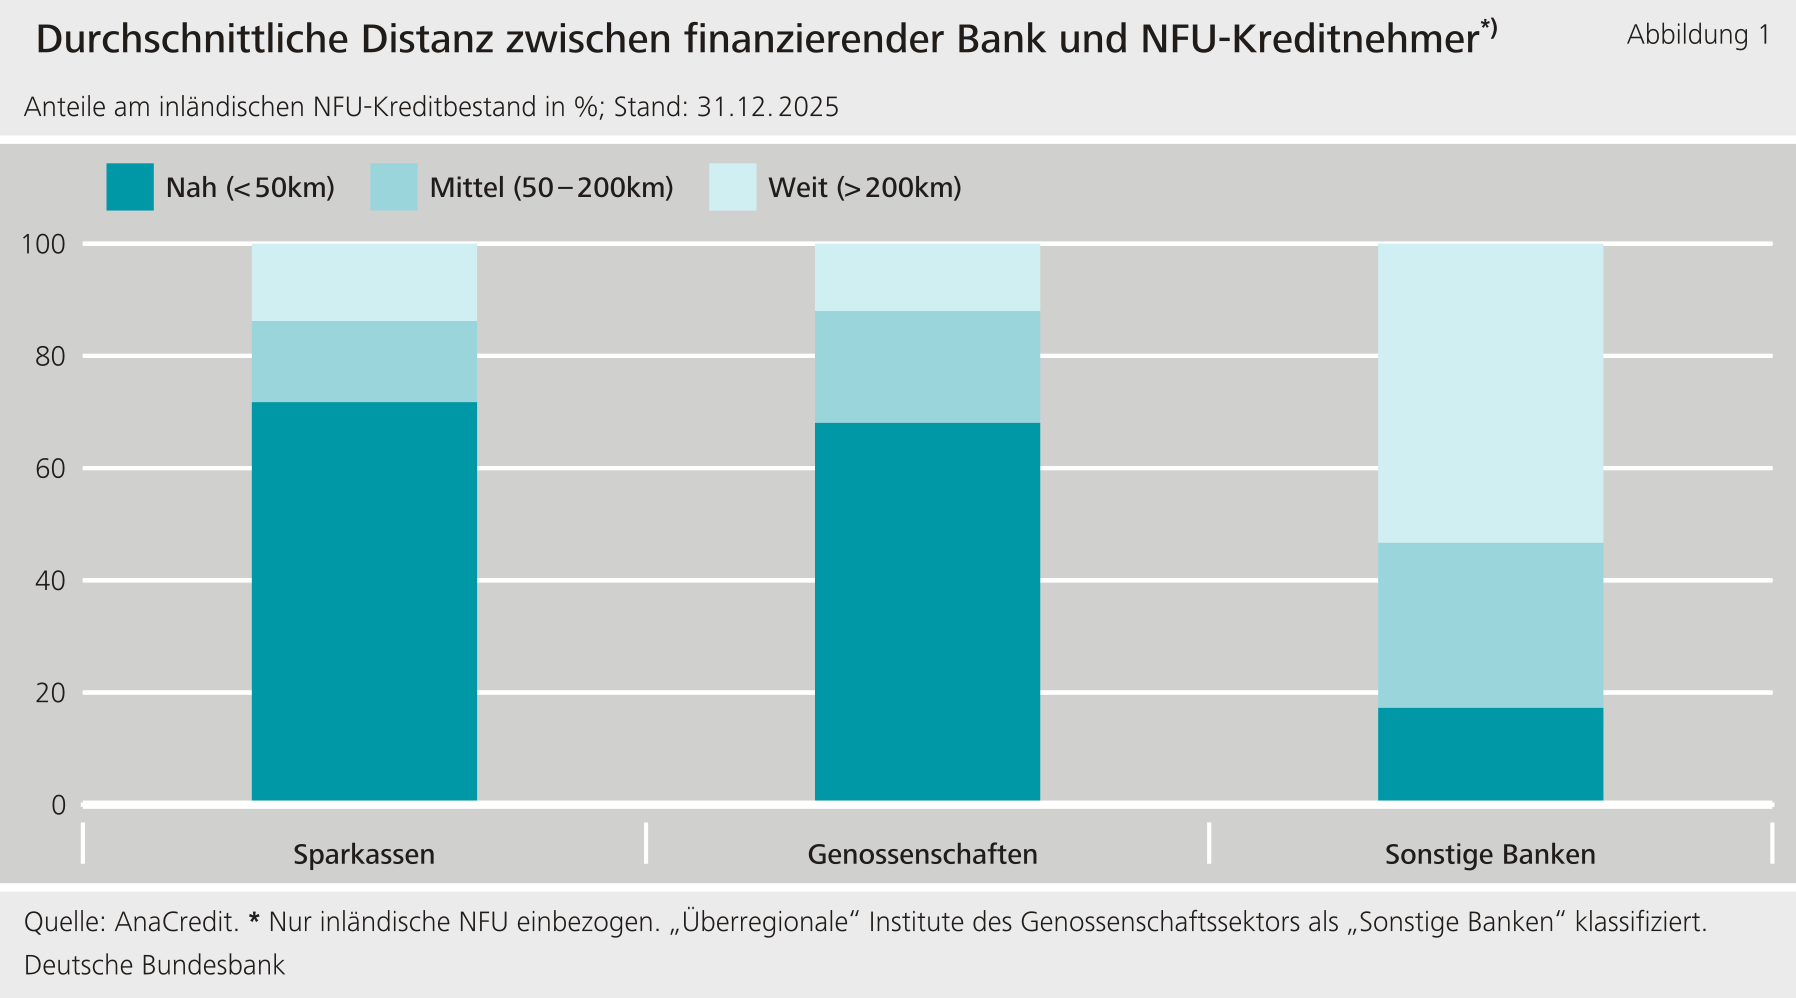
Bankengruppen mit regional geprägten Geschäftsmodellen, insbesondere Sparkassen und Genossenschaftsbanken, weisen im Durchschnitt deutlich geringere Distanzen zu ihren Unternehmenskunden auf als überregional tätige Institute. Sparkassen und Genossenschaftsbanken haben im deutschen Bankenmarkt einen bedeutenden Marktanteil und sind traditionell regional verankert. Dieses Regionalprinzip ist ein wichtiger Bestandteil der Unternehmensfinanzierung in Deutschland. Bei Sparkassen basiert das Regionalprinzip auf öffentlich-rechtlicher Grundlage und ist an das Trägergebiet gekoppelt. Bei Genossenschaftsbanken ist das Regionalprinzip flexibler angelegt. Es ergibt sich vor allem aus Förderauftrag, Mitgliederstruktur und historisch gewachsener regionaler Verankerung. Damit ist wenig überraschend, dass sich der Großteil der Kreditbeziehungen von Sparkassen und Genossenschaftsbanken im „Nahbereich“ befindet, das heißt in einer Entfernung unter 50 km (Abb. 1). Der Anteil der Beziehungen der sonstigen Banken ist hingegen erwartungsgemäß zu mehr als 80 % im mittleren (50 − 200 km) bzw. dem weiten Bereich (> 200 km) zuzuordnen. Bei der Auswertung ist zu beachten, dass im Gegensatz zur üblichen Abgrenzung des Genossenschaftssektors, welche auch Banken mit teils speziellen und überregionalen Geschäftsmodellen wie u. a. Sozial- und Kirchenbanken, umfasst, diese überregional ausgerichteten Genossenschaftsbanken den „Sonstigen Banken“ zugeordnet wurden.
Seit Ende 2019 haben Genossenschaftsbanken mit regionalem Geschäftsmodell ihre Kreditvergabe an NFU im Durchschnitt räumlich ausgeweitet. So ist die durchschnittliche Distanz zwischen Bank und Unternehmenskunde im Zeitverlauf gestiegen (Abb. 2). Dieser Anstieg lässt sich dabei nicht durch Fusionen erklären. Zwar können Zusammenschlüsse von Instituten Geschäftsgebiete vergrößern. Doch auch wenn Fusionsfälle aus der Betrachtung herausgenommen werden, bleibt der Trend zur regionalen Geschäftsausweitung bei Genossenschaftsbanken sichtbar. Bei Sparkassen zeigt sich hingegen keine vergleichbare Entwicklung.
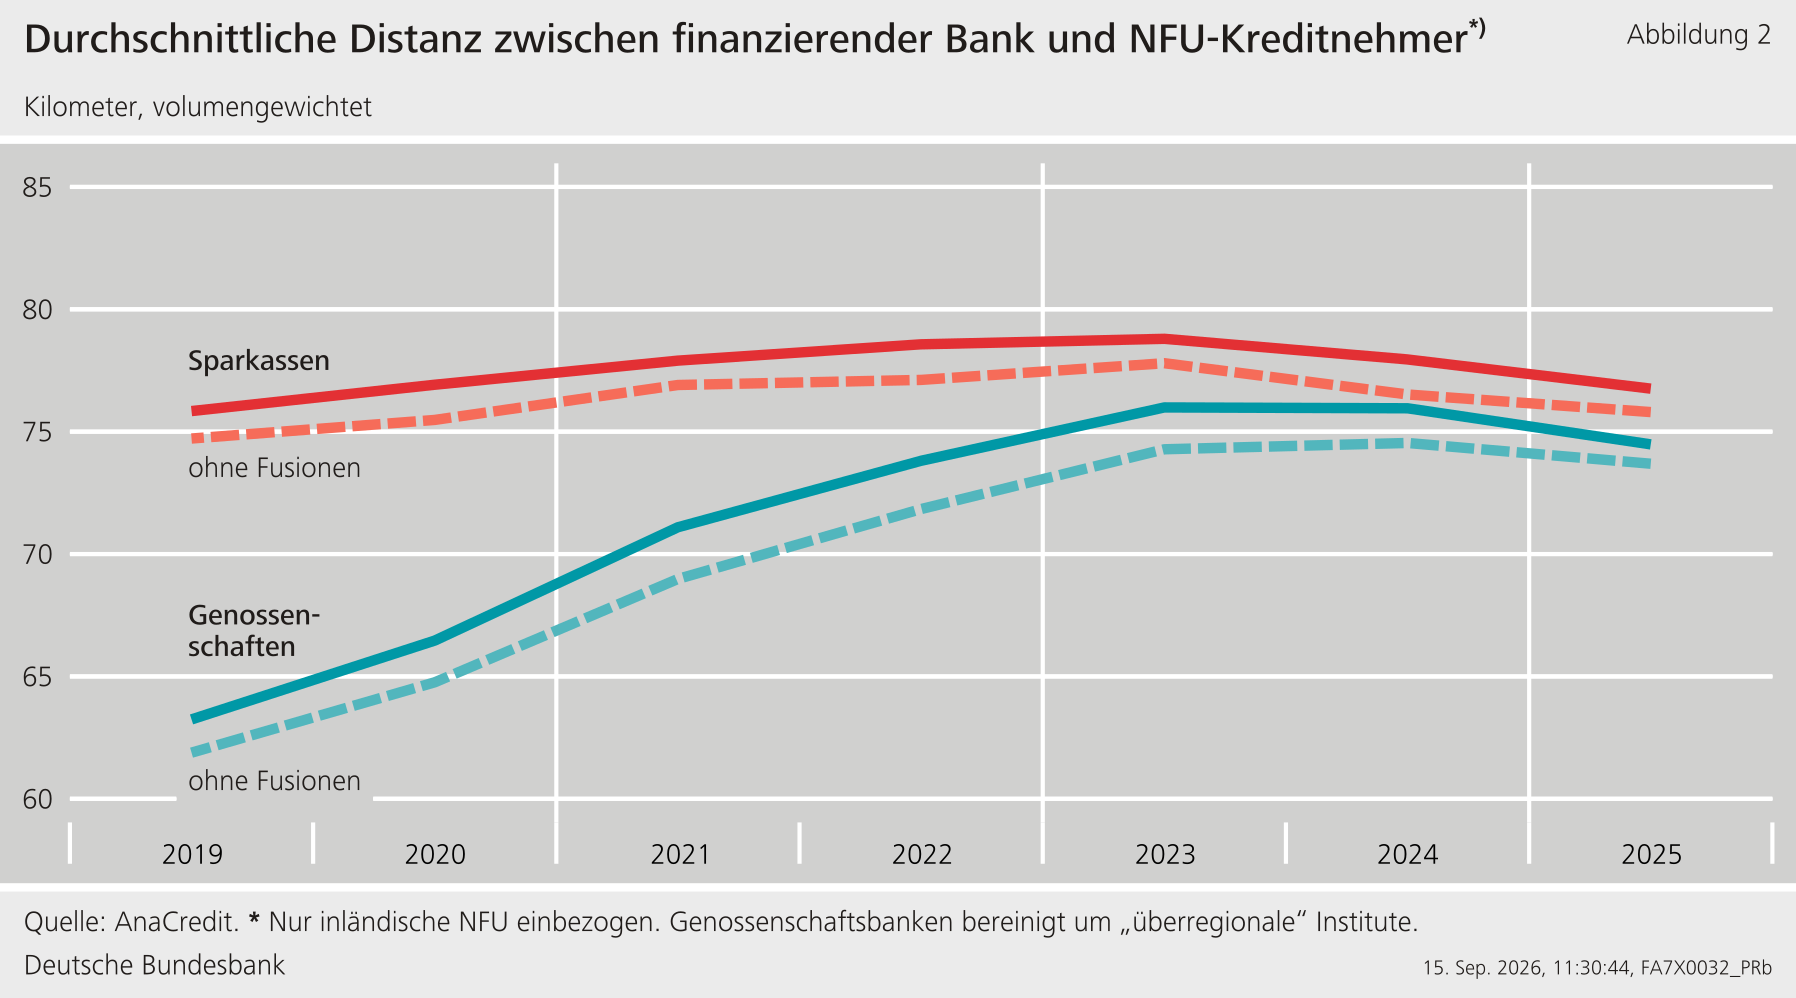
Die stärksten Anstiege fallen in die Phase des Niedrigzinsumfelds und deuten auf ein überregionales „search for yield“ hin. In einem derartigen Zinsumfeld stehen Banken unter Ertragsdruck. Wenn im angestammten Geschäftsgebiet Margen sinken, die Kreditnachfrage sinkt und/oder im klassischen Kreditersatzgeschäft nur noch geringe Erträge erzielt werden können, entsteht der Anreiz, Kreditportfolios überregional auszuweiten. Die Entwicklung der Kreditbestände zwischen Ende 2019 und Ende 2025 unterstützen diese Vermutung. So sind die Kreditbestände gegenüber inländischen NFU bei Genossenschaftsbanken deutlich stärker als bei Sparkassen gestiegen. Während Sparkassen ein Wachstum von rund 30 Prozent verzeichneten, lag der Anstieg bei Genossenschaftsbanken mit regionalen Geschäftsmodellen bei etwa 60 Prozent.
Aus Risikosicht kann die Ausweitung von Geschäftsgebieten Vor- als auch Nachteile haben. Eine schnelle Expansion außerhalb des Geschäftsgebiets und außerhalb vertrauter Märkte kann ohne adäquates Risikomanagement Risiken mit sich bringen. Gleichzeitig kann eine regionale Ausweitung aus Diversifikationsaspekten sinnvoll sein, insbesondere wenn das ursprüngliche Geschäftsgebiet wirtschaftlich strukturelle Verwundbarkeiten aufweist. Entscheidend ist daher, ob im Risikomanagement das entsprechende Know-How über die neuen regionalen Märkte besteht bzw. aufgebaut wird.
Auch regional betrachtet zeigen sich Hinweise auf eine leicht veränderte Wettbewerbsdynamik. Auf Ebene der 400 deutschen Stadt- und Landkreise ist die Zahl der Banken, die je Kreis durchschnittlich in der Finanzierung von NFU aktiv sind, zwischen Ende 2019 und Ende 2025 moderat gestiegen. Ende 2019 waren durchschnittlich 132 Banken je Kreis aktiv, Ende 2025 waren es 138. Bemerkenswert ist dieser Anstieg vor allem deshalb, weil die Gesamtzahl der in Deutschland ansässigen Banken, die gemäß AnaCredit-Daten inländische NFU finanzieren, im selben Zeitraum von 1.442 Instituten Ende 2019 auf 1.174 Institute Ende 2025 zurückgegangen ist.
Damit sind insgesamt weniger Banken im Markt aktiv, gleichzeitig treten in vielen Regionen mehr unterschiedliche Banken als Kreditgeber auf. Rund 70 Prozent der Kreise verzeichneten einen Anstieg der aktiven Banken, während 30 Prozent einen Rückgang aufwiesen. Dies spricht dafür, dass sich regionale Überschneidungen im Wettbewerb vergrößert haben. Korrespondierend dazu ist auch die durchschnittliche Anzahl der Kreise pro Bank gestiegen, also die Anzahl der Kreise, in denen eine Bank NFU finanziert. Dieser Anstieg fällt bei Genossenschaftsbanken stärker aus als bei Sparkassen. Die Grenzen regionaler Märkte werden damit nicht aufgehoben, aber sie werden durchlässiger.
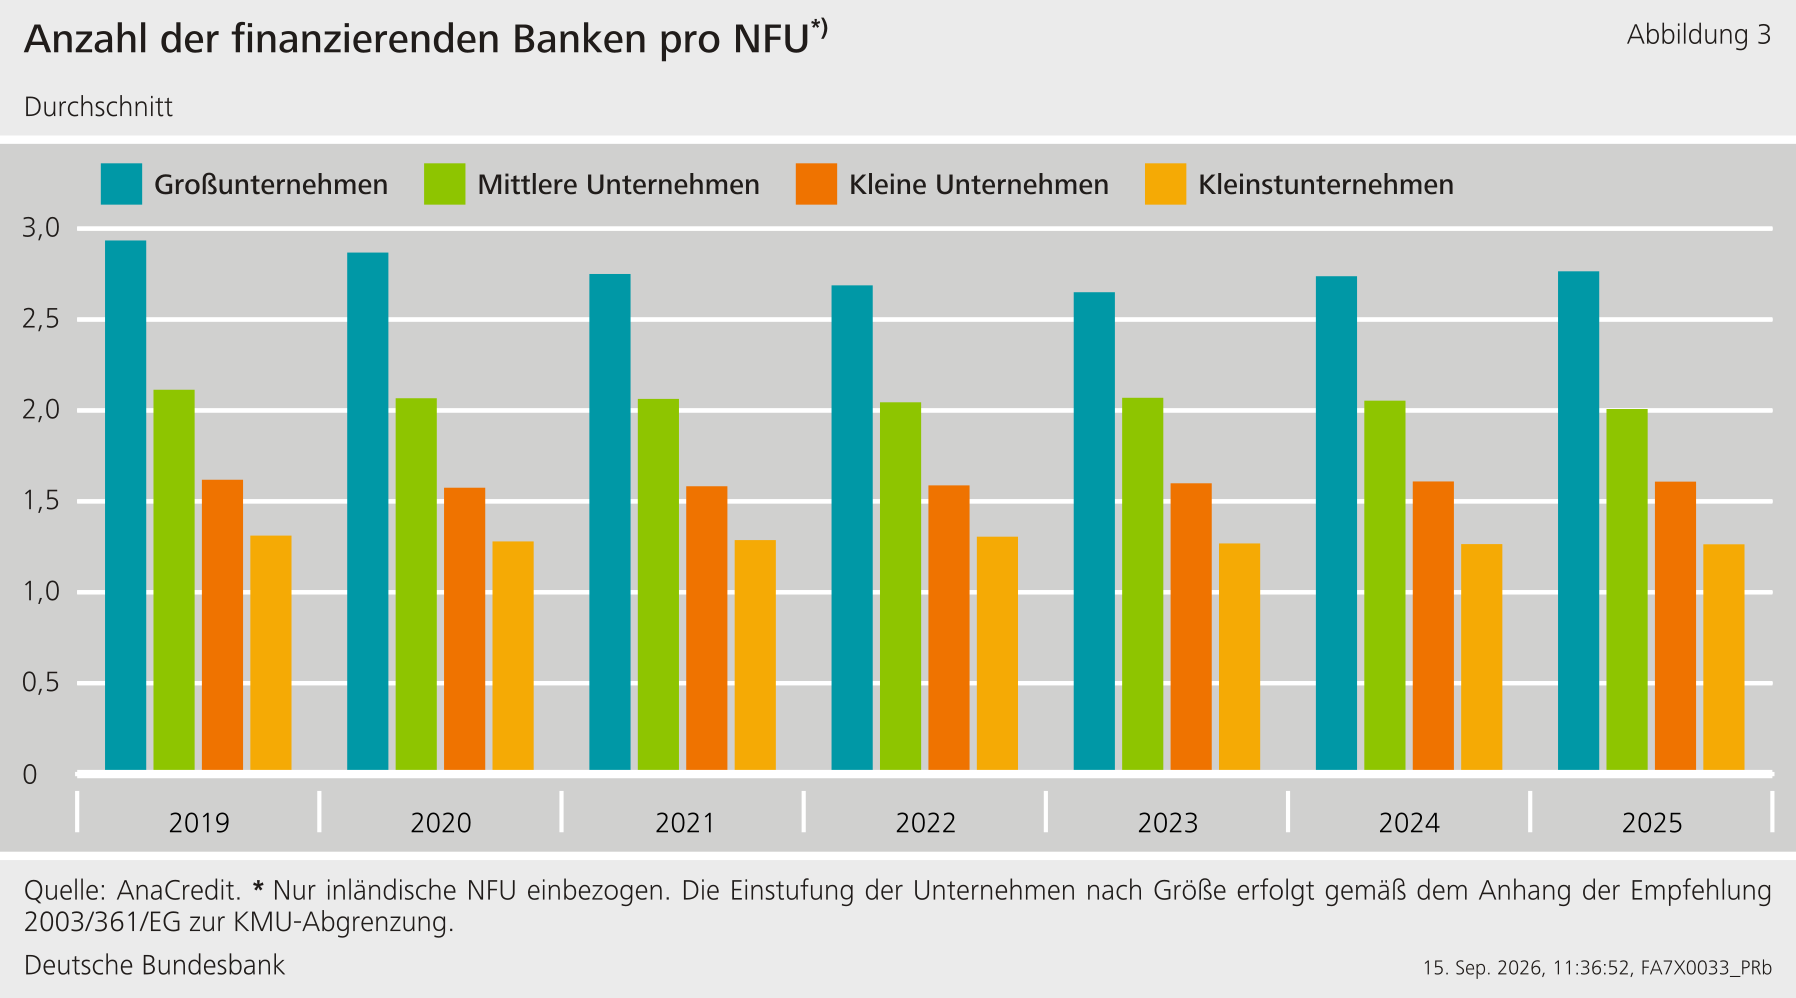
In Bezug auf die Wettbewerbsintensität lassen sich keine belastbaren Hinweise darauf finden, dass Unternehmen häufiger ihre Bank wechseln oder mehr parallele Bankbeziehungen nutzen. Die durchschnittliche Anzahl unterschiedlicher finanzierender Banken pro inländischem NFU blieb zwischen 2019 und 2025 weitgehend stabil (Abb. 3). Über alle Unternehmensgrößen hinweg liegt sie konstant bei etwa 1,5 Banken je Unternehmen. Erwartungsgemäß haben größere Unternehmen im Durchschnitt mehr Bankbeziehungen als kleinere; eine relevante Veränderung über die Zeit zeigt sich aber nicht. Auch die Häufigkeit, mit der NFU die finanzierende Bank wechseln, hat im Betrachtungszeitraum nicht zugenommen.
Zusammenfassend lassen sich folgende Erkenntnisse ziehen: Der regionale Wettbewerb um Unternehmenskunden verändert sich und dürfte sich in den vergangenen Jahren tendenziell verschärft haben. Insbesondere genossenschaftliche Institute haben ihre Kreditvergabe räumlich ausgeweitet; zugleich sind in vielen Kreisen mehr Banken in der Finanzierung nichtfinanzieller Unternehmen aktiv. Regionale Geschäftsmodelle verschwinden dadurch nicht, aber sie werden weniger trennscharf. Die Überschneidungen zwischen Geschäftsgebieten nehmen zu, und damit steigt der Wettbewerbsdruck um Unternehmenskunden.
Auf Ebene der Unternehmen selbst zeigt sich jedoch kein Hinweis auf eine grundlegende Veränderung der Finanzierungsstrukturen. Unternehmen unterhalten im Durchschnitt nicht mehr Bankbeziehungen als zuvor und wechseln ihre Kreditgeber auch nicht häufiger. Dies legt nahe, dass bestehende Hausbankbeziehungen weiterhin stabil sind. Der zunehmende Wettbewerb schlägt sich also bislang weniger in häufigeren Bankwechseln nieder, sondern eher in einer größeren Präsenz zusätzlicher Anbieter in regionalen Märkten.