
Das deutsche Auslandsvermögen Ende 2025
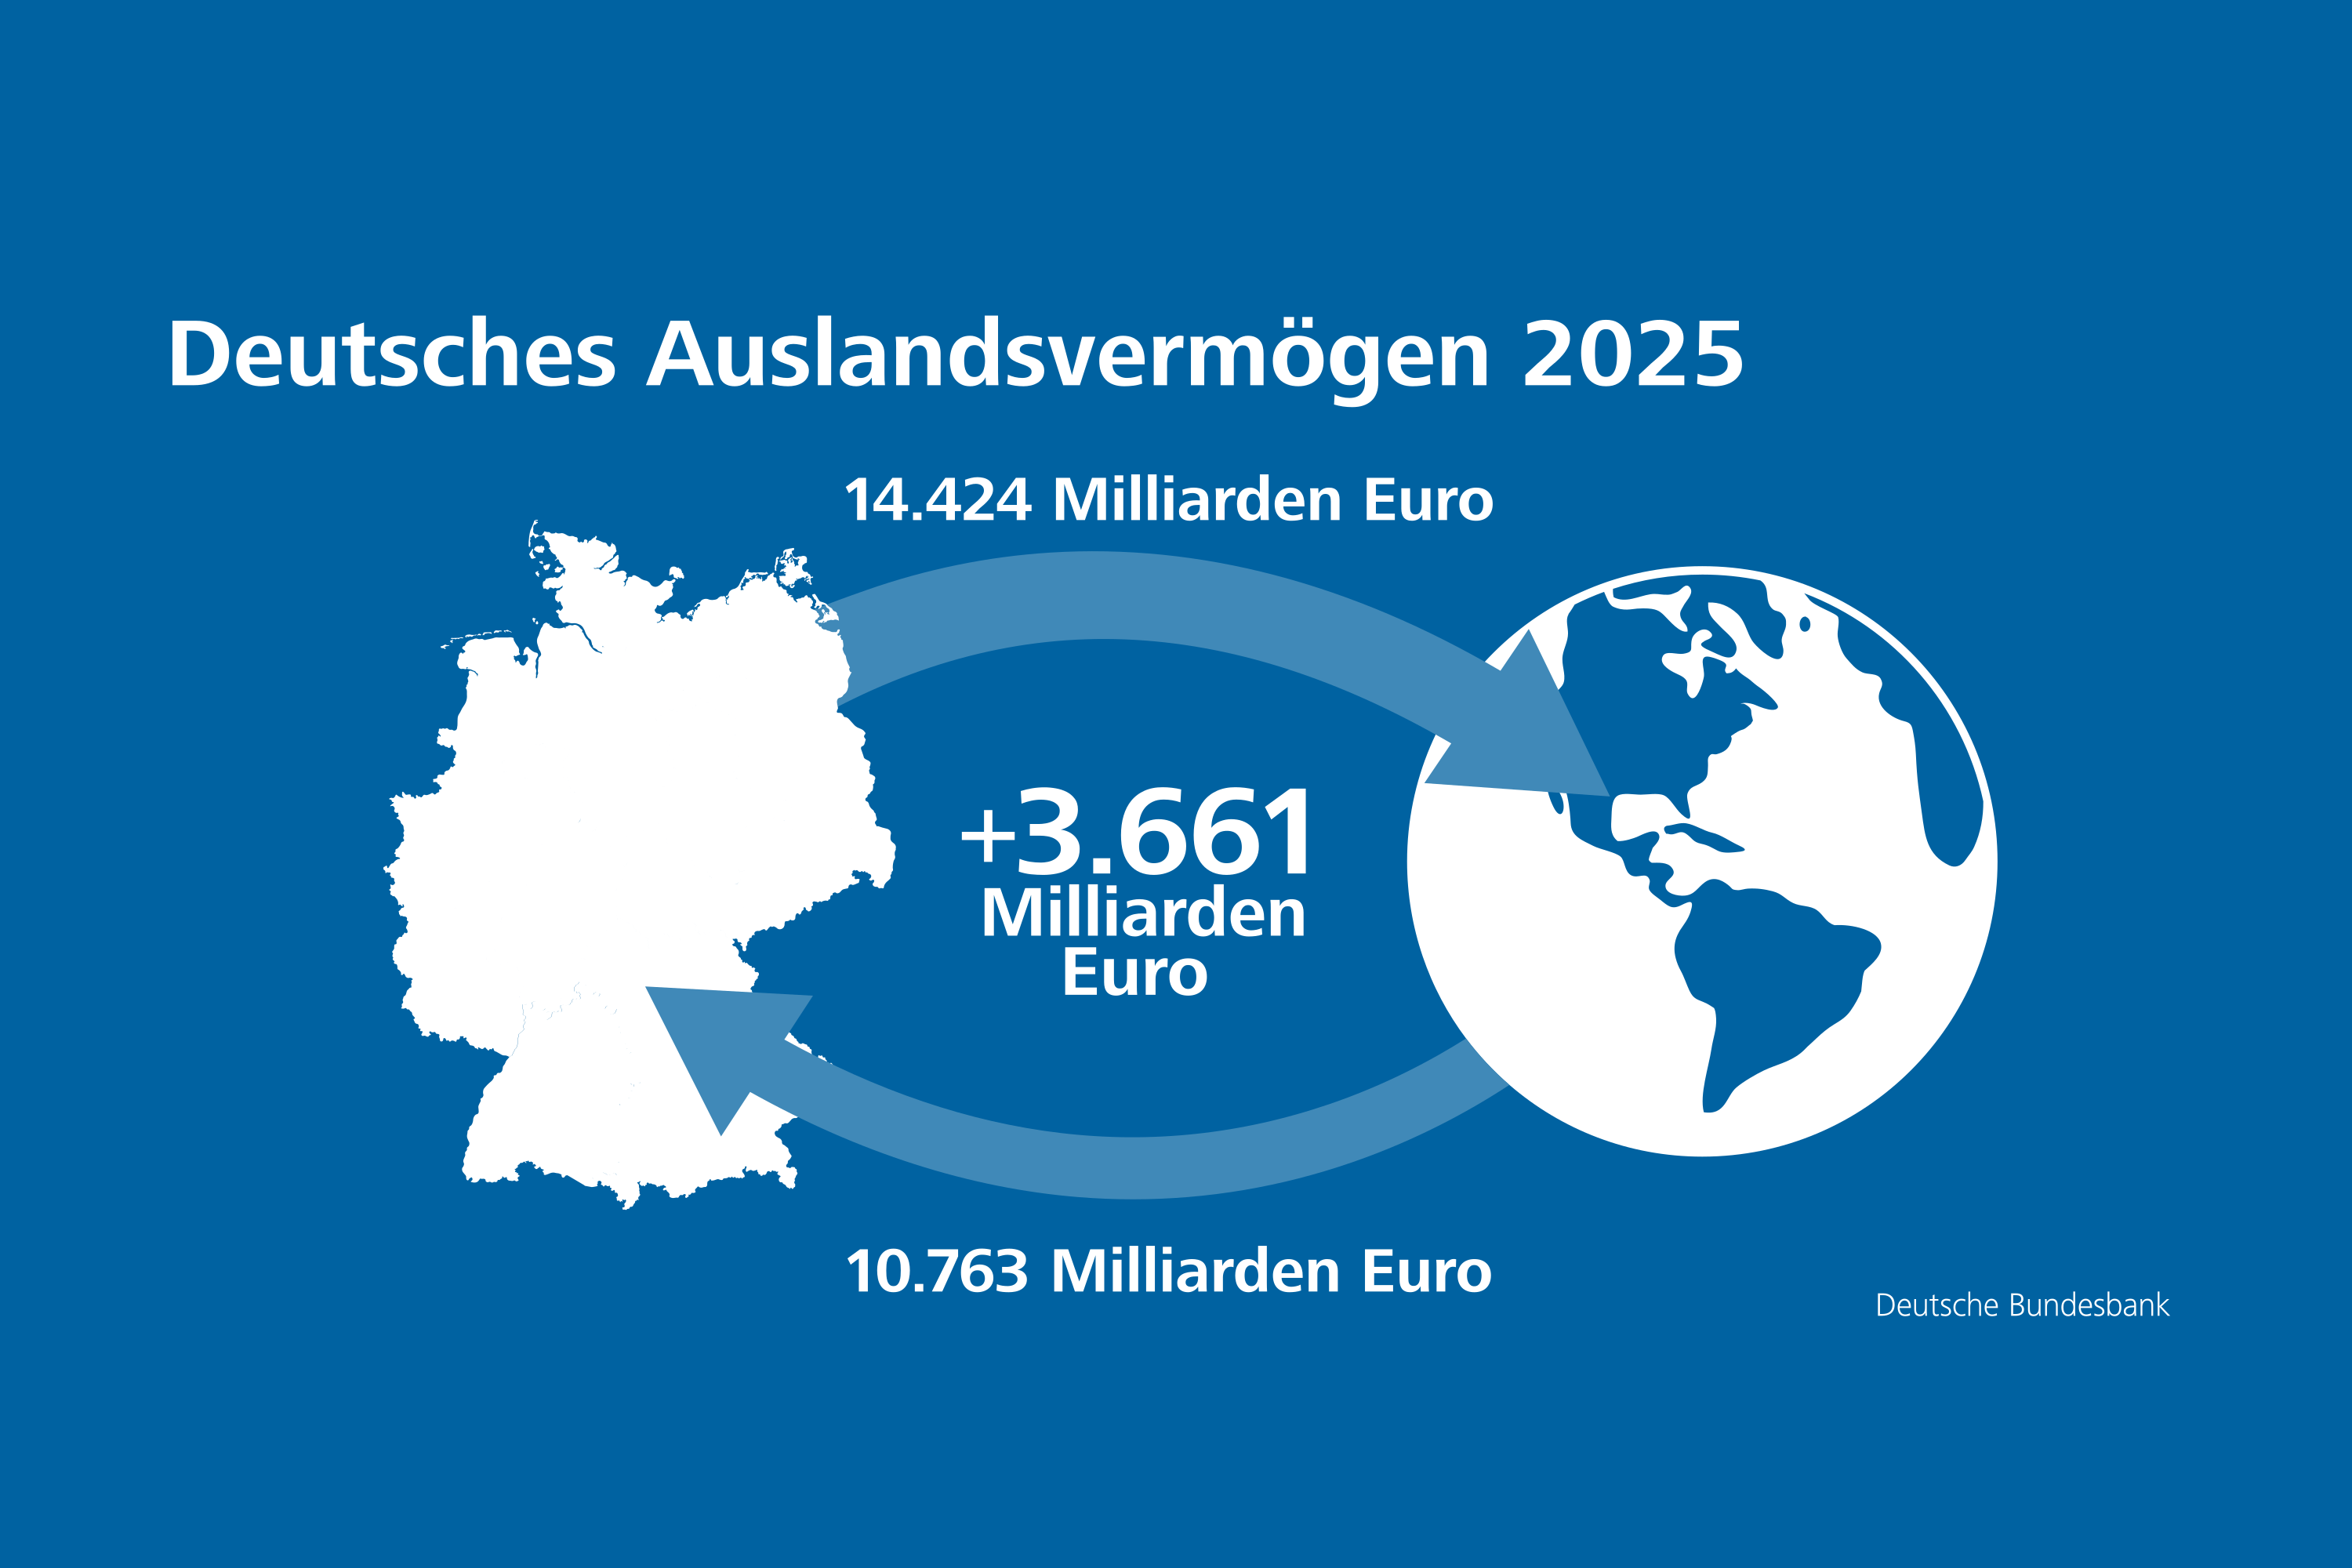
Das deutsche Netto-Auslandsvermögen belief sich Ende 2025 auf 3 661 Mrd €. Das entsprach rund 81 % des nominalen Bruttoinlandsprodukts Deutschlands. Insgesamt stiegen sowohl die Aktiva als auch die Passiva gegenüber dem Ausland 2025 weiter an. Mit Ausnahme der Finanzderivate und Mitarbeiteroptionen nahmen die Bestände in allen Teilbilanzen zu. Deutliche Anstiege verzeichneten die Forderungen und Verbindlichkeiten aus grenzüberschreitenden Wertpapieranlagen und aus den übrigen Kapitalanlagen. Zusätzlich erhöhten sich auch die Unternehmensverflechtungen durch Direktinvestitionen mit deutscher Beteiligung und die Währungsreserven der Bundesbank. Hingegen sanken die Bestände der Finanzderivate und Mitarbeiteroptionen im vergangenen Jahr. Insgesamt kam es zu Netto-Kapitalexporten, die für sich genommen das Netto-Auslandsvermögen um 284 Mrd € erhöhten. Negative Bewertungseffekte und andere Anpassungen begrenzten den Anstieg jedoch auf 212 Mrd €.
Netto-Auslandsvermögen gegenüber dem Vorjahr gestiegen
Das deutsche Netto-Auslandsvermögen belief sich Ende 2025 auf 3 661 Mrd €. Das entsprach gut 81 % des nominalen Bruttoinlandsprodukts Deutschlands im Jahr 2025. Damit blieb die Relation im Vergleich zum Vorjahr nahezu unverändert. In absoluten Werten erhöhte sich die deutsche Netto-Vermögensposition gegenüber dem Ausland 2025 um rund 212 Mrd €. Die in der Kapitalbilanz erfassten grenzüberschreitenden Transaktionen führten im letzten Jahr zu Netto-Kapitalexporten von 284 Mrd €. Sie lagen damit deutlich über dem deutschen Leistungsbilanzüberschuss von 200 Mrd €. Die Differenz erklärt sich aus einem Defizit in der Vermögensänderungsbilanz und einem positiven Restposten. Nicht transaktionsbedingte Veränderungen reduzierten den Anstieg um 72 Mrd €. Ausschlaggebend waren dabei hohe negative Wechselkurseffekte, welche die positiven Marktpreiseffekte und den Anstieg durch andere Anpassungen deutlich überstiegen. [1]
Die deutschen Forderungen gegenüber dem Ausland legten im Vorjahresvergleich vor allem transaktionsbedingt um 605 Mrd € oder 4,4 % auf 14 424 Mrd € zu. Die Forderungen stiegen durch Transaktionen um 823 Mrd €. Positive Marktpreiseffekte von 86 Mrd € und andere Anpassungen von 14 Mrd € erhöhten den Bestand zusätzlich. Hingegen verringerten Wechselkurseffekte für sich genommen den Bestandswert der Aktiva. Der deutlich negative Wechselkurseffekt war im Berichtsjahr vor allem auf Wertverluste des US‑Dollars, des japanischen Yens und des britischen Pfunds gegenüber dem Euro zurückzuführen. Der nominale effektive Wechselkurs des Euro2 stieg im Jahresverlauf 2025 um 2,2 %.
Für den Anstieg der deutschen Auslandsverbindlichkeiten um 394 Mrd € oder 3,8 % auf 10 763 Mrd € waren ebenfalls in erster Linie transaktionsbedingte Veränderungen (540 Mrd €) verantwortlich. Dem standen Rückgänge durch Wechselkurseffekte gegenüber, die allerdings niedriger ausfielen als auf der Aktivseite. Dämpfend wirkten auch negative Effekte durch andere Anpassungen – und in geringem Umfang – durch Marktpreiseffekte.
Direktinvestitionsengagement weiter gestiegen
Der Saldo der deutschen Direktinvestitionsbestände im Ausland und der ausländischen Direktinvestitionsbestände im Inland belief sich Ende 2025 auf 873 Mrd €. Er lag damit 26 Mrd € unter dem Wert vom Jahresende 2024. Dabei nahmen die grenzüberschreitenden Unternehmensverflechtungen mit deutscher Beteiligung zu. Dies galt sowohl für deutsche Direktinvestitionsanlagen im Ausland als auch für das ausländische Engagement in Deutschland.
Die deutschen Direktinvestitionsbestände im Ausland stiegen gegenüber dem Vorjahr insgesamt um 63 Mrd € (2,1 %) auf 3 073 Mrd €. Dabei übertraf der Beitrag der Transaktionen (97,5 Mrd €) den Gesamtanstieg der Direktinvestitionsbestände. Deutsche Investoren erhöhten ihr Beteiligungskapital an Unternehmen im Ausland und in deutlich geringerem Umfang auch ihre Direktinvestitionskredite. Ausschlaggebend für die negativen Bewertungseffekte war die effektive Aufwertung des Euro. Die daraus resultierenden negativen Wechselkurseffekte auf die deutschen Direktinvestitionsbestände im Ausland überwogen die positiven Marktpreiseffekte und anderen Anpassungen.
Die Direktinvestitionsbestände ausländischer Unternehmen in Deutschland stiegen 2025 um 89 Mrd € (4,2 %) auf [2] 200 Mrd €; dafür zeichneten in erster Linie Transaktionen verantwortlich. Ausländische Investoren stockten ihr Beteiligungskapital an hiesigen Unternehmen auf und gewährten zusätzliche konzerninterne Kredite an inländische Gesellschaften.
Positiver Saldo bei Wertpapieranlagen geringer als im Vorjahr
Der Saldo der Wertpapieranlagen lag Ende 2025 mit 999 Mrd € um rund 59 Mrd € unter dem Vorjahreswert. Die Wertpapierverbindlichkeiten gegenüber dem Ausland legten dabei stärker zu als die Auslandsforderungen deutscher Wertpapierhalter.
Anleger im Inland hielten Ende 2025 mit 4 946 Mrd € einen um 373 Mrd € (8,2 %) höheren Bestand an ausländischen Wertpapieren als ein Jahr zuvor. Zum einen standen hinter der Zunahme Nettokäufe ausländischer Wertpapiere.[3]Gefragt waren in erster Linie ausländische langfristige Schuldverschreibungen sowie Investmentfondsanteile. Bewertungseffekte spielten eine geringere Rolle als Transaktionen. Positive Marktpreiseffekte kamen insbesondere Investmentfondsanteilen und Aktien zugute. Die relative Stärke des Euro sorgte hingegen für negative Wechselkurseffekte; auch die anderen Anpassungen schlugen sich negativ auf der Aktivseite nieder.
Anleger im Ausland hatten Ende 2025 mit 3 947 Mrd € für 432 Mrd € (12,3 %) mehr deutsche Wertpapiere in ihren Portfolios als Ende 2024. Dabei übertrafen positive Marktpreiseffekte (289 Mrd €) noch die Wertpapiertransaktionen (229 Mrd €). Das Interesse der ausländischen Portfolioinvestoren galt erneut vor allem öffentlichen Anleihen Deutschlands. Ein Grund hierfür war, dass ausländische Anleger ihre Bestände an deutschen Staatsanleihen seit Frühjahr 2023 verstärkt aufstocken. Damals begann das Eurosystem, seine geldpolitischen Wertpapierportfolios abzubauen. Darüber hinaus emittierte der Bund 2025 netto betrachtet zusätzliche Schuldverschreibungen, unter anderem um den erhöhten Finanzierungsbedarf im Zusammenhang mit den im März 2025 beschlossenen Sondervermögen für Infrastruktur und Verteidigung zu decken. Zusätzlich erwarben Ausländer deutsche Kurzläufer, während sie sich von Aktien in geringerem Umfang trennten. Dabei ging der hohe positive Marktpreiseffekt weitgehend auf Kurssteigerungen hiesiger Aktien in ausländischen Portfolios zurück (263 Mrd €). Dies passt zu der auch im Jahresverlauf 2025 deutlich positiven Entwicklung des Deutschen Aktienindex (DAX). Wechselkurseffekte sind für die deutschen Auslandsverbindlichkeiten generell von untergeordneter Bedeutung, da diese überwiegend auf Euro lauten. Stärker schlugen sich andere Anpassungen nieder, welche für sich genommen zu einem Rückgang der deutschen Auslandsverbindlichkeiten führten.
Positiver Saldo bei Finanzderivaten und Mitarbeiteroptionen gestiegen
Die Bestände von Finanzderivaten und Mitarbeiteroptionen wiesen Ende 2025 mit 72 Mrd € einen positiven Saldo aus. Dieser war höher als im Jahr zuvor (50 Mrd €). Zu dem Anstieg trugen vor allem Optionsgeschäfte bei. Der Saldo des Terminhandels mit Gas leistete durch internationale Absicherungsgeschäfte ebenfalls einen positiven Beitrag, wenn auch in geringerem Maße. Nach dem Überfall Russlands auf die Ukraine im Februar 2022 hatte dieser Saldo zeitweise eine große Bedeutung, seitdem nahm sie ab.
Übrige Kapitalanlagen: Nettoforderungen gestiegen
Bei den übrigen Kapitalanlagen stieg die positive Netto-Vermögensposition Deutschlands gegenüber dem Vorjahr um 156 Mrd € auf 1 235 Mrd € zum Jahresende 2025. Die übrigen Kapitalanalagen umfassen Finanz- und Handelskredite, soweit diese nicht zu den Direktinvestitionen zählen, Bankguthaben und sonstige Anlagen. Über alle Sektoren hinweg erhöhten sich die Forderungen aus den übrigen Kapitalanlagen gegenüber dem Ausland 2025 um 340 Mrd € oder 8,3 % auf [4]426 Mrd €. Die Verbindlichkeiten gegenüber dem Ausland stiegen etwas weniger stark; sie lagen zum Jahresende 2025 mit 3 191 Mrd € um 184 Mrd € oder 6,1 % über dem Vorjahresniveau.
Die Nettoposition der monetären Finanzinstitute (ohne Zentralbank) bei den übrigen Kapitalanlagen stieg vor allem dank höherer Bestände an Bargeld und Einlagen im Ausland, vorrangig gegenüber gruppenangehörigen Banken.4 Außerdem vergaben sie zusätzliche Kredite an Ausländer. Hingegen verringerten negative Wechselkurseffekte die deutschen Auslandsbestände in diesen beiden Segmenten. Einlagen von Ausländern erhöhten die Verbindlichkeiten hiesiger monetärer Finanzinstitute (ohne Bundesbank). Insgesamt stieg der Saldo der monetären Finanzinstitute (ohne Zentralbank) in den übrigen Kapitalanlagen 2025 um 93 Mrd €.
Die Netto-Auslandsposition der Bundesbank bei den übrigen Kapitalanlagen sank 2025 geringfügig um weniger als 1 Mrd €. Die Auslandsforderungen der Bundesbank gingen um 21 Mrd € zurück, was auf den niedrigeren TARGET‑Saldo der Bundesbank gegenüber der EZB zurückzuführen war.[5] Die Auslandsverbindlichkeiten der Bundesbank bei den übrigen Kapitalanlagen sanken ebenfalls. Geschäftspartner außerhalb und innerhalb des Euro-Währungsgebiets reduzierten ihre Einlagen bei der Bundesbank. Dies überwog die höheren Verbindlichkeiten aus Euro-Banknoten-Emissionen.
Die übrigen Kapitalanlagen von Unternehmen und Privatpersonen im Ausland erhöhten sich 2025 per saldo um 69 Mrd €. Ausschlaggebend waren Transaktionen, die beispielsweise in Zusammenhang mit der Tätigkeit finanzieller Kapitalgesellschaften stehen können. Die übrigen Kapitalanlagen des Staates im Ausland gingen um 4 Mrd € zurück.
Währungsreserven weiter gestiegen
Die Währungsreserven der Bundesbank beliefen sich Ende 2025 auf 482 Mrd €; sie lagen damit 118 Mrd € über dem Vorjahreswert. Der Bestand der Währungsreserven stieg insbesondere durch positive Marktpreiseffekte (125 Mrd €), wobei der Anstieg des Goldpreises dominierte. Die Aufwertung des Euro gegenüber dem US‑Dollar und anderen wichtigen Währungen reduzierte den Wert der Währungsreserven für sich genommen um 8 Mrd €. Transaktionen erhöhten die deutschen Währungsreserven geringfügig um 1 Mrd €.
Endnoten
- Zu den nicht transaktionsbedingten Veränderungen zählen Bewertungseffekte durch Änderungen der Wechselkurse oder Marktpreise sowie andere Anpassungen. Andere Anpassungen umfassen beispielsweise Abschreibungen auf nicht einholbare Kreditforderungen, Änderungen in der Sektorenzuordnung, Änderungen der Funktionalkategorie eines Finanzierungsinstruments und statistisch bedingte Unterschiede zwischen Auslandsvermögensstatus und Zahlungsbilanz, die sich z. B. durch verschiedene Datenquellen ergeben.
- Der nominale effektive Wechselkurs umfasst die gewichteten Wechselkurse der wichtigsten 18 Handelspartner der Wirtschaft des Euroraums (Erweiterter EWK‑Länderkreis).
- Zu den Transaktionen im Wertpapierverkehr siehe: Deutsche Bundesbank, Die deutsche Zahlungsbilanz für das Jahr 2025, Monatsbericht, März 2026.
- Zu den Transaktionen im übrigen Kapitalverkehr siehe: Deutsche Bundesbank, Die deutsche Zahlungsbilanz für das Jahr 2025, Monatsbericht, März 2026.
- Die TARGET‑Forderungen gegenüber der EZB sanken 2025 um 23 Mrd € und damit weniger stark als 2024 und 2023 (47 Mrd € beziehungsweise 175½ Mrd €). Dies zeigt erneut, dass der Abbau der geldpolitischen Wertpapierportfolios im Rahmen der Normalisierung der Geldpolitik die deutschen TARGET‑Forderungen seit Mitte 2023 nicht so deutlich verringerte, wie sie zuvor beim Aufbau der Bilanz im Rahmen der Ankaufprogramme gestiegen waren. Eine Ursache hierfür scheint ein verändertes Verhalten von Anlegern im Markt für Euro-Staatsanleihen zu sein. Dazu mehr in: Deutsche Bundesbank, Die deutsche Zahlungsbilanz für das Jahr 2024, Monatsbericht, März 2025.